نویسنده: پژوهش LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم تهیه و تحلیل شده و صرفاً برای بهاشتراکگذاری اطلاعات و بحث پژوهشی در نظر گرفته شده است. این گزارش بهمنزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستورالعمل معاملاتی یا هرگونه تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماعی مطرحشده در اینجا ممکن است در طول زمان تغییر کنند. خوانندگان باید بهطور مستقل دادهها را بررسی کرده و تصمیمات خود را اتخاذ کنند.
۱. نتیجهگیری اصلی
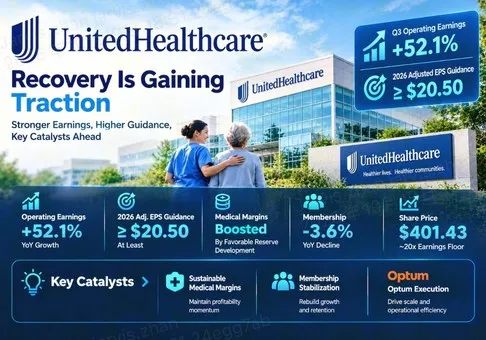
قضاوت کلی: یونایتدهلث گروپ دارای کسبوکاری ارزشمند و یکپارچه در حوزه مراقبتهای سلامت است و بازیابی جریان نقدی آن معتبر به نظر میرسد. در قیمت 401.43 دلار آمریکا، ارزشگذاری منصفانه تا کامل است، نه آشکارا ارزان؛ نسبت ریسک/بازده محتاطانه متمایل است، زیرا حدود 20 برابر کف سود بهروزشده از پیش فرض میکند که حاشیههای پزشکی میتوانند ترمیمشده باقی بمانند. متغیر تعیینکننده، سودآوری پزشکی پس از تفکیک توسعه مطلوب ذخایر از عملکرد تکرارشونده خسارتها است.
-
کف سود بالاتر از فرضیه سرمایهگذاری حمایت میکند، اما فضای محدودی برای رشد فوری ارزشگذاری باقی میگذارد. مدیریت، چشمانداز EPS تعدیلشده سال 2026 را از 19.50 تا 20.00 دلار آمریکا به حداقل 20.50 دلار آمریکا افزایش داد. قیمت پایانی سهام در 16 اکتبر، معادل 19.6 برابر آن کف و 20.6 برابر کف GAAP معادل 19.50 دلار آمریکا است. اینها ضرایب مبتنی بر کف چشمانداز هستند، نه نسبت P/E گذشتهنگر یا پیشبینیهای اجماع؛ اگر سود از کف فراتر رود، ضرایب واقعی پایینتر خواهند بود.
-
حاشیههای پزشکی بهبود یافتند و برآوردها سهم معناداری در این بهبود داشتند. MCR سهماهه سوم از 89.9% به 88.4% کاهش یافت، در حالی که 610 میلیون دلار آمریکا توسعه مطلوب ذخایرِ دورههای پیشین مرتبط با تاریخهای ارائه خدمات در سال 2026 به نتیجه کمک کرد. این مبلغ تقریباً معادل 70 واحد پایه از درآمد حقبیمه فصلی است. حذف مکانیکی آن، MCR را به حدود 89.1% میرساند که همچنان بهتر از سال قبل است، اما کمتر از رقم اعلامشده چشمگیر به نظر میرسد.
-
بازیابی نقدینگی قابلتوجه است و از ترمیم ترازنامه حمایت میکند. CFO نهماهه به مبلغ 25.087 میلیارد دلار آمریکا، پس از کسر 2.421 میلیارد دلار آمریکا هزینه خرید املاک، تجهیزات و نرمافزارهای سرمایهای، به یک برآورد FCF تحلیلی معادل 22.666 میلیارد دلار آمریکا میرسد. این رقم از 11.201 میلیارد دلار آمریکا سود سهام و بازخرید سهام بیشتر است. این برآورد، وجه نقد آزادانه قابلتوزیع در سطح شرکت مادر نیست، اما از این نتیجه پشتیبانی میکند که بهبود حاصلشده فراتر از صرفاً نحوه ارائه حسابداری است.
-
سودآوری بر پایه عضویت کوچکتری در حال بهبود است. یونایتدهلثکر 48.300 میلیون عضو درمانی را پوشش داد، در مقایسه با 50.125 میلیون نفر در سال قبل؛ کاهشی 3.6 درصدی. خروجهای گزینشی و قیمتگذاری میتوانند پذیرهنویسی را بهبود دهند، اما انقباض مکرر در نهایت جذب هزینههای ثابت و فروش متقابل را محدود میکند. مرحله بعدی باید حفظ سودآور مشتریان را نشان دهد، نه صرفاً حذف قراردادهای ضعیف را.
-
عملکرد اپتوم در حال بهبود است، اما اعمال یک صرف ارزشگذاری یکسان برای کل پلتفرم زودهنگام است. اپتوم هلث 735 میلیون دلار سود عملیاتی ایجاد کرد، در حالی که سود عملیاتی تعدیلشده آن 588 میلیون دلار بود. اپتوم آرایکس 393 میلیون نسخه تعدیلشده را پردازش کرد، در مقایسه با 414 میلیون نسخه در سال قبل. کسبوکارهای خدماتی از تنوعبخشی حمایت میکنند؛ با این حال، بهبود گزارششده همچنان به عادیسازی و شواهدی از تقاضای پایدار مشتریان نیاز دارد.
تحلیل حساسیت ارزشگذاری صریح ما از مفروضات تحلیلگران استفاده میکند، نه از قیمت هدف کارگزار. اعمال ضریب 18x–20x بر 20.50 دلار آمریکا، ارزش 369–410 دلار آمریکا را به دست میدهد که پیش از توزیعها، تقریباً معادل 8.1٪ افت تا 2.1٪ رشد نسبت به قیمت مرجع است. سناریوی قویتر با سود هر سهم سالانه پایدار 24.00 دلار آمریکا و ضریب 20x، ارزش 480 دلار آمریکا را نشان میدهد که حدود 19.6٪ رشد دارد. سناریوی تنش با 18.00 دلار آمریکا و ضریب 16x، ارزش 288 دلار آمریکا را نشان میدهد که حدود 28.3٪ افت دارد. دو سطح اخیر سود هر سهم، سناریو هستند و نه پیشبینی منتشرشده. قیمت فعلی به انتهای بالایی محدوده تثبیت ما نزدیک است؛ موضوعی که با وجود بهبود عملیات، نتیجهگیری محتاطانه را توضیح میدهد.
مسیر معاملاتی بررسیشده در اینجا بازار اسپات UNHON/USDT، ابزار سهام توکنیزهشده Ondo. در بازار اسپات LBank عبارت UNHON را جستوجو کنید و از لینک تأییدشده بالا استفاده کنید. UNHON و UNH فهرستشده در NYSE ابزارهای متفاوتی هستند؛ مرجع سهام مورد استفاده برای ارزشگذاری شرکت 401.43 دلار آمریکا است، نه قیمت یک توکن. این گزارش شرایط بازخرید توکن، حقوق مستقیم سهامداران یا واجد شرایط بودن مختص حساب را تعیین نمیکند.
2. نمای کلی شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
UnitedHealth بیمه سلامت را با ارائه خدمات درمانی، فناوری و خدمات داروخانهای ترکیب میکند. UnitedHealthcare برای طرحهای دارای پذیرش ریسک، حقبیمه و برای ترتیبات خدماتی، کارمزدهای مدیریتی دریافت میکند. سودآوری به همراستاسازی قیمتها و طراحی مزایا با هزینه مراقبت بستگی دارد. Optum خدمات را هم در داخل و هم خارج از گروه میفروشد و به شرکت راههای متعددی برای مشارکت در هزینهکردهای حوزه سلامت میدهد، بدون آنکه تمام درآمدها از نظر اقتصادی معادل باشند.
|
کسبوکار / سهماهه سوم 2026
|
درآمد، میلیارد دلار آمریکا
|
سود عملیاتی، میلیارد دلار آمریکا
|
مدل کسبوکار و محدودیت اقتصادی
|
|
UnitedHealthcare
|
86.330
|
2.831
|
مزایای کارفرمایی، مدیکر و مدیکید؛ کسب حق بیمه و کارمزد خدمات؛ مطالبات پزشکی محرک حاشیههای مبتنی بر پذیرش ریسک هستند.
|
|
Optum Health
|
22.910
|
0.735
|
ارائه خدمات درمانی و ترتیبات مبتنی بر ارزش؛ ترکیب بیماران و تراکم ارائهدهندگان محلی، اقتصاد هر واحد را تعیین میکنند.
|
|
Optum Insight
|
5.474
|
1.279
|
خدمات فناوری، داده، پرداخت و اداری؛ کارایی نرمافزار و خدمات از حاشیههای بالاتر پشتیبانی میکند.
|
|
Optum Rx
|
39.927
|
1.718
|
مزایای داروخانهای و خدمات داروخانه؛ خرید، ترکیب و قیمتگذاری برای مشتریان بیش از درآمد ناخالص دارو بهتنهایی اهمیت دارند.
|
مبنای منبع: انتشار ۱۳ اکتبر، برنامههای تجاری و تکمیلی. ارقام بر اساس GAAP هستند و در اینجا تا سه رقم اعشار گرد شدهاند. درآمد UnitedHealthcare و Optum را نمیتوان مستقیماً با هم جمع کرد: حذفیات شرکتی 40.519 میلیارد دلار آمریکا است، در حالی که حذفیات داخلی Optum برابر با 1.428 میلیارد دلار آمریکا است. درآمد تلفیقی Optum برابر با 66.883 میلیارد دلار آمریکا و سود عملیاتی آن 3.732 میلیارد دلار آمریکا است. انتقالهای داخلی هرگز نباید دوبار بهعنوان تقاضای مستقل محاسبه شوند.
شاخصهای کلیدی عملیاتی و تغییرات
|
آزمون عملیاتی
|
آخرین نتیجه تأییدشده
|
پیامد سرمایهگذاری
|
|
درآمد و سودآوری
|
درآمد سهماهه سوم ۱۱۲٫۶۹۴ میلیارد دلار آمریکا، ۰٫۴٪-؛ سود عملیاتی ۶٫۵۶۳ میلیارد دلار آمریکا، ۵۲٫۱٪+.
|
بهبود ناشی از حاشیه سود است؛ این یک چرخه رشد مجدد حجم نیست.
|
|
نسبت هزینههای مراقبت پزشکی (MCR)
|
۸۸٫۴٪ در برابر ۸۹٫۹٪ در یک سال قبل و ۸۶٫۷٪ در سهماهه دوم.
|
بهبود سالبهسال واقعی است، در حالی که فشار فصلی متوالی همچنان باقی میماند.
|
|
مشارکت ذخایر
|
۶۱۰ میلیون دلار آمریکا توسعه مطلوب مربوط به دورههای پیشین، مرتبط با تاریخهای ارائه خدمت در سال ۲۰۲۶.
|
بازنگری برآورد سال جاری را از عملکرد تکرارشونده خسارتها در سهماهه جاری متمایز کنید.
|
|
افراد تحت پوشش
|
اعضای پزشکی UnitedHealthcare: ۴۸٫۳۰۰ میلیون نفر در برابر ۵۰٫۱۲۵ میلیون نفر در یک سال قبل.
|
خروجهای گزینشی به قیمتگذاری کمک میکنند، اما پایه حجم را کاهش میدهند.
|
|
بازنگری چشمانداز
|
سود تعدیلشده هر سهم در سال ۲۰۲۶ حداقل ۲۰٫۵۰ دلار آمریکا؛ بازه قبلی ۱۹٫۵۰ تا ۲۰٫۰۰ دلار آمریکا.
|
کف سود بالاتر دلگرمکننده است؛ اما پیشبینی نقطهای تضمینشدهای نیست.
|
|
وجه نقد و اهرم مالی
|
جریان نقدی عملیاتی از ابتدای سال تا امروز: ۲۵٫۰۸۷ میلیارد دلار؛ نسبت بدهی به سرمایه ۴۱٫۷٪، در برابر ۴۱٫۲٪ در سهماهه دوم.
|
تأمین مالی نقدی بهبود یافته است؛ انعطافپذیری سرمایه در شرکت مادر همچنان نیازمند پایش است.
|
مبنای منابع: گزارشهای رسمی درآمدهای سهماهه سوم و دوم ۲۰۲۶. سود عملیاتی بر اساس GAAP است؛ EPS تعدیلشده غیر-GAAP است. عضویت پزشکی با تمام مصرفکنندگانی که توسط Optum خدمات دریافت میکنند متفاوت است. نسبت بدهی به سرمایه از تعریف شرکت پیروی میکند و نباید بدون تطبیق، با مخرج دیگری جایگزین شود.
پرسش عملیاتی این است که آیا پالایش عمدی، اقتصاد پرتفوی باقیمانده را بهبود میدهد یا نه. یک پرتفوی کوچکتر و باکیفیت میتواند نسبت به پرتفوی در حال گسترش اما کمقیمتگذاریشده، ارزش بیشتری ایجاد کند. با این حال، این فرضیه به مشاهده همزمان دو عامل نیاز دارد: حاشیههای کافی و روند عضویتی که در نهایت تثبیت شود. انقباض درآمد نباید بهطور خودکار شکست تلقی شود و نباید فرض شود که تمام آن راهبردی است.
اوپتوم یک آزمون مجزا اضافه میکند. درآمد داروخانه ممکن است حتی زمانی که تعداد نسخهها کاهش مییابد، بهواسطه ترکیب داروها حمایت شود و درآمد ارائه خدمات درمانی نیز با خروج از مناطق جغرافیایی زیانده کاهش یابد. بنابراین سرمایهگذاران باید در کنار درآمد، حجم خدمات و سهم تعدیلشده را نیز دنبال کنند. یکپارچگی عمودی این گروه فرصتهایی برای هماهنگی ایجاد میکند، اما همچنین انتساب حاشیهها را پیچیده کرده و چندین کسبوکار را در معرض محیط هزینههای یکسانِ بیماران قرار میدهد.
3. کیفیت بنیادی
|
معیار / میلیارد دلار آمریکا، بهجز EPS
|
9M 2025
|
9M 2026
|
|
درآمد
|
334.352
|
336.447
|
|
سود عملیاتی GAAP
|
18.584
|
23.544
|
|
حاشیه عملیاتی GAAP، محاسبهشده
|
5.6%
|
7.0%
|
|
سود خالص سهامداران عادی
|
12.046
|
15.874
|
|
EPS رقیقشده GAAP، دلار آمریکا
|
13.21
|
17.50
|
|
EPS رقیقشده تعدیلشده، دلار آمریکا
|
14.22
|
18.30
|
|
جریان نقدی حاصل از عملیات
|
18.589
|
25.087
|
|
خرید دارایی، تجهیزات و نرمافزارهای سرمایهایشده
|
2.674
|
2.421
|
|
CFO پس از کسر آن خریدها، جانشین FCF تحلیلگر
|
15.915
|
22.666
|
|
وجه نقد و معادلهای نقدی، پایان دوره
|
27.210
|
25.845
|
|
وجه نقد و سرمایهگذاریهای کوتاهمدت، مرجع ترازنامه
|
28.121 در 31 دسامبر 2025
|
28.549 در 30 سپتامبر 2026
|
|
بدهی کوتاهمدت و بلندمدت، مرجع ترازنامه
|
78.389 در 31 دسامبر 2025
|
74.331 در 30 سپتامبر 2026
|
مبنای منبع: جداول مالی منتشرشده در گزارش حسابرسینشده سهماهه سوم. ده ردیف نخست، نه ماه منتهی به 30 سپتامبر در هر سال را مقایسه میکنند. دو ردیف آخر بهصراحت سپتامبر 2026 را با دسامبر 2025 مقایسه میکنند و نرخ رشد سپتامبر به سپتامبر نیستند. نماینده FCF محاسبه ما است، نه یک معیار غیر GAAP گزارششده توسط شرکت.
کیفیت بنیادین از طریق تولید نقدینگی و انضباط هزینه در حال بهبود است، در حالی که سودآوری تکرارشونده بخش پزشکی همچنان حلقه ضعیفتر محسوب میشود. حاشیه عملیاتی نهماهه با وجود درآمد تقریباً ثابت، از حدود 5.6% به 7.0% افزایش یافت. این موضوع از فرضیه بهبود حمایت میکند. با این حال، هنوز بازگشت به صرف رشد پایدار را اثبات نمیکند، زیرا تعداد اعضا، برآوردهای ذخایر و تعدیلات پرتفوی همچنان بااهمیت هستند.
تمایز میان GAAP و سود تعدیلشده در هر دو جهت اهمیت دارد. سود عملیاتی GAAP در سهماهه سوم ۶٫۵۶۳ میلیارد دلار آمریکا بود، در حالی که سود عملیاتی تعدیلشده پس از تعدیلات پرتفوی و تجدید ساختار، با رقم ۶٫۲۶۵ میلیارد دلار آمریکا پایینتر بود. در سطح EPS، حذف استهلاک و سایر اقلام، EPS تعدیلشده ۴٫۶۹ دلار آمریکا را در برابر EPS مبتنی بر GAAP معادل ۴٫۵۶ دلار آمریکا نشان میدهد. تعدیلشده به این معنا نیست که همه مزایا حذف شدهاند، و جهت تعدیل عملیاتی با تعدیل خالص EPS تفاوت دارد.
تحلیل حساسیت ذخایر، عدمقطعیت باقیمانده را ملموس میکند. تقسیم هزینه مالیات گزارششده فصل بر سود پیش از مالیات، نرخ مالیاتی تقریبی ۲۲.۲٪ را به دست میدهد. اعمال این نرخ بر توسعه مطلوب ۶۱۰ میلیون دلاری و تقسیم آن بر ۹۰۲ میلیون سهم تعدیلشده، حدود ۰.۵۳ دلار به ازای هر سهم را نشان میدهد. کسر این رقم از سود تعدیلشده به ازای هر سهم، تقریباً ۴.۱۶ دلار حاصل میکند. این یک ابزار تشخیصی است، نه نتیجهای بازبیانشده: نه همه اقلام دیگر را نرمالسازی میکند و نه ادعا میکند که توسعه مطلوب نامناسب است. این تحلیل اندازهگیری میکند که چه میزان از عملکرد فصل ممکن است به ارزیابی مجدد خسارتهای پیشین وابسته باشد.
وجه نقد پشتیبانی قویتری فراهم میکند. محاسبه جانشین FCF برابر است با 25.087 میلیارد دلار آمریکا منهای 2.421 میلیارد دلار آمریکا، یعنی 22.666 میلیارد دلار آمریکا، در مقایسه با 15.915 میلیارد دلار آمریکا در یک سال پیش. سود سهام به میزان 6.170 میلیارد دلار آمریکا و بازخریدها به میزان 5.031 میلیارد دلار آمریکا، در مجموع 11.201 میلیارد دلار آمریکا هستند. جریانهای نقدی استقراض خالص، بازپرداخت 3.075 میلیارد دلار آمریکا را نشان میدهند. این ترکیب، بهجای توزیعهایی که صرفاً از طریق بدهی افزایشی تأمین مالی شدهاند، با هر دوِ بازدهی سهامداران و کاهش اهرم مالی سازگار است.
با این حال، وجه نقد بیمهای با وجه نقد مازاد یک شرکت صنعتی قابلجایگزینی نیست. تعهدات خسارت، سرمایه قانونی، محدودیتهای سود سهامِ شرکتهای تابعه تحت نظارت و نیازهای سرمایهگذاری اهمیت دارند. تغییر مطلوب گزارششده به میزان 4.327 میلیارد دلار آمریکا در داراییها و بدهیهای عملیاتی نیز از CFO نهماهه پشتیبانی میکند و ممکن است تکرار نشود. ما تمام وجه نقد و داراییهای سرمایهگذاریشده را از بدهی کسر نمیکنیم و باقیمانده را اهرم مالی بدون محدودیت شرکت نمینامیم.
انتقال قابلبازتولید از کسبوکار به ارزشگذاری
با درآمد حق بیمه ۸۷٫۰۷۸ میلیارد دلار آمریکا و هزینههای پزشکی ۷۶٫۹۸۲ میلیارد دلار آمریکا در سهماهه سوم آغاز کنید. نسبت آنها تقریباً ۸۸٫۴٪ است. با ثابت نگهداشتن حجم حق بیمه، ترکیب مزایا و هزینههای اداری، کاهش ۵۰ واحد پایهای در MCR، ۴۳۵٫۳۹ میلیون دلار آمریکا به سود عملیاتی پیش از مالیات اضافه میکند. استفاده از همان نرخ مالیات تقریبی و تعداد سهام تعدیلشده، حدود ۰٫۳۸ دلار آمریکا سود هر سهم اضافی برای آن سهماهه به دست میدهد. بدتر شدن به همان میزان، علامت اثر را معکوس میکند.
اگر این بهبود طی چهار سهماهه مشابه ادامه مییافت، اثر نمونهای آن بر سود هر سهم حدود ۱٫۵۰ دلار آمریکا در سال و با فرض ضریب ۲۰ برابری، تقریباً ۳۰ دلار آمریکا به ازای هر سهم میبود. این یک تحلیل حساسیت کنترلشده است، نه پیشبینی: فصلیبودن، بازقیمتگذاری حق بیمه، ترکیب اعضا، منافع اقلیت و تعاملات ارائه خدمات درمانی میتوانند نتیجه را تغییر دهند. سود افزایشی پس از مالیات میتواند در طول زمان از جریان نقد عملیاتی حمایت کند، اما زمانبندی پرداخت خسارتها و تأمین ذخایر مانع از تبدیل فوری و یکبهیک آن به وجه نقد میشود.
این زنجیره مهمترین متغیر واحد را مشخص میکند: حاشیه پایدار بخش درمان پس از اثرات برآورد ذخایر. رشد درآمد بهتنهایی میتواند از طریق قیمتگذاری ناکافی خریداری شود؛ حاشیه حسابداری بهتنهایی نیز ممکن است با بازنگری برآوردها بهطور مصنوعی بهبود یابد. یک استدلال سرمایهگذاری پایدار مستلزم همسویی کفایت حقبیمه، روند باثبات خسارتها و ایجاد جریان نقدی است. این آستانهای بالاتر از صرفاً تکرار یک افزایش درصدی بزرگ در سود هر سهم نسبت به سال گذشته است.
۴. صنعت و چشمانداز رقابتی
رقبای مرتبط، مزایای سلامت را با خدمات داروخانهای، بالینی یا اداری در نسبتهای متفاوت ترکیب میکنند. آنها برای کارفرمایان، اعضای برنامههای دولتی، روابط با ارائهدهندگان خدمات و قراردادهای خدماتی رقابت میکنند. تورم پزشکی و میزان استفاده، فشارهای مشترکی هستند، اما ترکیبهای متفاوت تجاری، مدیکر و مدیکید به این معناست که مقایسه MCR بهتنهایی نمیتواند مهارت پذیرهنویسی را رتبهبندی کند. درآمد داروخانه نیز شامل مبالغ قابلتوجه عبوریِ دارو است که درآمد تلفیقی را به شاخصی غیرقابلاتکا برای سهم بازار اقتصادی تبدیل میکند.
|
عرصه رقابتی
|
شواهد و مقیاس
|
چه کسی برنده / بازنده است
|
پیامد برای UNH
|
|
مزایای سلامتِ همراه با پذیرش ریسک
|
عضویت پزشکی UNH نسبت به سال قبل ۳.۶٪ کاهش یافت؛ MCR به میزان ۱۵۰ واحد پایه بهبود پیدا کرد.
|
UNH در حالی که مقیاس عضویت خود را از دست میدهد، سودآوری را بازیابی میکند.
|
حفظ سودآور اعضا در نهایت باید جایگزین خروجهای مکرر شود.
|
|
بهبود یکپارچه کسبوکار بیمه
|
MBR بخش مزایای مراقبت سلامت CVS در سهماهه دوم ۸۷.۴٪ بود که از ۸۹.۹٪ کاهش یافته است.
|
Aetna نیز در حال بهبود است؛ UNH انحصاری بر ترمیم حاشیه سود ندارد.
|
حقبیمه مستلزم نتیجه عملیاتی پایدارتری است.
|
|
سلامت و خدمات کارفرمایان
|
حاشیه پیش از مالیات تعدیلشده مراقبتهای بهداشتی سیگنا در سهماهه دوم ۱۰٫۹٪ بود؛ درآمد گروه ۷٪ افزایش یافت.
|
سیگنا در شتاب سودهای تجاری پیشتاز است؛ اما نسبت هزینههای پزشکی آن همچنان افزایش یافت.
|
تنوعبخشی کمک میکند، اما ریسک تورم هزینههای پزشکی را حذف نمیکند.
|
|
مزایای سلامت و کارلون
|
EPS تعدیلشده الوانس در سهماهه دوم، معادل ۷٫۴۵ دلار آمریکا، شامل حدود ۰٫۸۰ دلار آمریکا منفعت خالص زیر خط عملیاتی است.
|
سود گزارششده بهبود مییابد؛ اما برتری عملیاتی تکرارشونده همچنان اثباتنشده است.
|
سود نرمالشده را مقایسه کنید، نه اندازه پیشیگرفتن از برآوردهای تیتر خبر.
|
مبنای منبع: گزارشهای شرکتها. اینها ارزیابیهای رقابتی جهتدار هستند، نه تغییرات اندازهگیریشده بر اساس یک مخرج مشترک برای سهم بازار. کاهش تعداد اعضا میتواند همزمان با بهبود اقتصاد کسبوکار رخ دهد، زمانی که قیمتگذاری و انتخاب قراردادها بهتر شود.
|
شرکت / دوره
|
درآمد و رشد
|
شواهد سود / هزینههای پزشکی
|
مرز مقایسهپذیری
|
|
یونایتدهلث گروپ اینکورپوریتد (UNH)، سهماهه سوم ۲۰۲۶
|
۱۱۲٫۶۹۴ میلیارد دلار آمریکا؛ ۰٫۴٪-.
|
EPS تعدیلشده ۴٫۶۹ دلار آمریکا؛ MCR برابر با ۸۸٫۴٪؛ ۴۸٫۳۰۰ میلیون عضو پزشکی.
|
بیمه یکپارچه و Optum؛ توسعه مطلوب ذخایر لحاظ شده است.
|
|
شرکت CVS Health (CVS)، سهماهه دوم ۲۰۲۶
|
۱۰۶٫۰۹۶ میلیارد دلار آمریکا؛ ۷٫۳٪+.
|
EPS تعدیلشده ۲٫۵۸ دلار آمریکا؛ نسبت MBR مزایای مراقبتهای سلامت ۸۷٫۴٪.
|
بیمه، خدمات داروخانهای و خردهفروشی؛ MBR مربوط به بخش بیمه است.
|
|
گروه Cigna (CI)، سهماهه دوم ۲۰۲۶
|
۷۱٫۶۶۸ میلیارد دلار آمریکا؛ حدود ۷٪+.
|
EPS تعدیلشده ۷٫۷۸ دلار آمریکا؛ نسبت MCR بخش Cigna Healthcare برابر با ۸۴٫۵٪.
|
ترکیب کارفرمایان و Evernorth با مواجهه UNH با Medicare و Medicaid متفاوت است.
|
|
شرکت Elevance Health (ELV)، سهماهه دوم ۲۰۲۶
|
درآمد عملیاتی ۴۹٫۸ میلیارد دلار آمریکا؛ ۰٫۸٪+.
|
EPS تعدیلشده ۷٫۴۵ دلار آمریکا؛ EPS بر مبنای GAAP برابر با ۶٫۷۱ دلار آمریکا.
|
درآمد عملیاتی با کل درآمد گروه متفاوت است؛ سود غیرعملیاتی از EPS حمایت میکند.
|
مبنای منابع: UNH در سهماهه سوم ۲۰۲۶؛ CVS، Cigna و Elevance در سهماهه دوم ۲۰۲۶. اینها شاخصهای تقریباً قابلمقایسه هستند، نه نتایج سهماهههای همزمان. تعاریف تعدیلشده و مخرجهای نسبت هزینه متفاوتاند. هیچ رتبهبندی ارزشیابی میان همتایان مطرح نشده است و سطوح EPS نباید بهگونهای مقایسه شوند که گویی اندازه شرکت یا جذابیت مطلق سهام را اندازهگیری میکنند.
UNH از یک پرتفوی بیمهای منضبطتر و یک پلتفرم خدماتی گسترده منتفع میشود، اما در حال حاضر در مقیاس تعداد اعضا بازنده است. بهبود آتنا متعلق به CVS نشان میدهد که ترمیم حاشیه سود مختص UNH نیست. کسبوکار کارفرمایی سیگنا با ترکیب ریسک متفاوت، شتاب عملیاتی قویتری فراهم میکند، در حالی که افزایش MCR آن نشان میدهد تنوعبخشی تجاری فشار هزینه را حذف نمیکند. مزیت افشاشده زیر خط عملیاتی الوانس دلیلی است برای اینکه پیش از نتیجهگیری درباره رهبری، EPS آن عادیسازی شود.
جهتگیری راهبردی این بخش به سوی قیمتگذاری شفافتر و ارزش خدمات قابلاندازهگیری است. انتشار UNH متعهد میشود که تا ژانویه ۲۰۲۸ تخفیفهای بازپرداخت دارو از سوی تولیدکنندگان را بهطور کامل به مشتریان منتقل کند و درباره مراقبت دارویی شفاف و مبتنی بر کارمزد بحث میکند. این جهتگیری میتواند ضمن تغییر نحوه کسب درآمد، از اعتماد مشتریان محافظت کند. با این حال، فرض اینکه اقتصاد تاریخی ناشی از اسپرد یا بازپرداختها بدون تغییر باقی میماند، موجه نیست. نتیجه مطلوب، درآمد خدماتی پایدار همراه با حفظ مشتریان بیشتر است؛ نتیجه نامطلوب، قیمتگذاری پایینتر بدون صرفهجویی عملیاتی کافی است.
در ارزشگذاری فعلی، مقیاس یک مزیت اولیه است، نه مدرک کافی برای قدرت قیمتگذاری. یک صرف ارزش قابلدفاع باید از نتایج بهتر برای مشتریان، پذیرهنویسی کافی و انتقال قابلاعتماد نقدینگی از شرکتهای تابعه ناشی شود. شواهد از ترمیم عملیاتی حمایت میکنند، در حالی که سهام از هماکنون از سرمایهگذاران میخواهد درجه معناداری از پایداری را تضمین کنند.
۵. ریسکهای کلیدی
-
روند خسارتها از قیمتگذاری پیشی میگیرد. اگر هزینههای استفاده یا درمان سریعتر از قیمتگذاری مجدد حقبیمه افزایش یابد، نسبت هزینههای پزشکی (MCR) میتواند بهسرعت معکوس شود. حساسیت حقبیمه در بالا نشان میدهد که چرا تغییرات درصدی اندک میتوانند بهطور معناداری EPS را کاهش دهند و ضریب ارزشگذاری مبتنی بر بهبود را تضعیف کنند.
-
توسعه مطلوب موقتی از آب درمیآید. اگر برآوردهای دورههای پیشین دیگر آزاد نشوند یا بعداً بدتر شوند، بهبود ظاهری حاشیه پزشکی پشتوانه خود را از دست خواهد داد. آزادسازی ذخایر سال جاری نباید بهعنوان برنامهای تکرارشونده برای صرفهجویی فصلی برونیابی شود.
-
حذفسازی به انقباض ساختاری تبدیل میشود. ادامه زیان در تعداد اعضا یا نسخههای داروخانهای، گستره توزیع و جذب هزینههای ثابت را تضعیف خواهد کرد. اگر درآمد سریعتر از سرعت حذف هزینهها کاهش یابد، قراردادهای منتخبِ بهتر ممکن است نتوانند سودآوری گروه را بهبود دهند.
-
سیاستگذاری و نظارت، اقتصاد کسبوکار را تغییر میدهند. تغییرات در بازپرداختهای دولتی، اجرای تعدیل ریسک، پرداختهای مبتنی بر کیفیت یا حقالزحمه داروخانهها میتواند بر درآمد و هزینههای انطباق اثر بگذارد. باید ریسکهای حقوقی و نظارتی افشاشده شرکت را زیر نظر داشت، بدون آنکه یک ادعای حلنشده بهعنوان بدهی اثباتشده تلقی شود.
-
وجه نقد در زمان نیاز نمیتواند به شرکت مادر منتقل شود. جریان نقد عملیاتی تجمیعیِ قوی میتواند همزمان با نیازهای سرمایه قانونی، تعهدات مربوط به خسارتها یا توزیعهای محدودشده از سوی شرکتهای تابعه وجود داشته باشد. اگر چرخه هزینههای پزشکی بدتر شود، بازخریدهای بیش از حد سهام انعطافپذیری را کاهش میدهد.
-
عملکرد اجرایی و سیستمهای Optum ناامیدکننده است. بهبود کسبوکار ارائه مراقبت، قیمتگذاری شفاف داروخانه و فناوری اداری به اجرای قابلاعتماد نیاز دارند. خدمات ضعیف، اختلال سایبری یا صرفهجوییهای محققنشده در هزینهها میتواند حفظ مشتریان را کاهش دهد و هزینه نقدی اضافی ایجاد کند.
-
با وجود بهبود سودآوری، ارزشگذاری فشرده میشود. اگر سرمایهگذاران بهدلیل عدمقطعیتهای نظارتی یا ذخایر، ضریب پایینتری مطالبه کنند، قیمت سهام ممکن است حتی با وجود EPS بالاتر کاهش یابد. حساسیت سناریوی تنش روشن میکند که یک فصل گزارششده قویتر، ریسک نزولی سرمایه را از بین نمیبرد.
۶. چکلیست پایش
موارد زیر آزمونهایی هستند که تحلیلگران تعریف کردهاند، نه اهداف شرکت. آنها مشخص میکنند چه عواملی قضاوت ارزشیابی منصفانه تا کامل را تقویت یا تضعیف میکنند.
-
MCR بدون توسعهای بهطور غیرمعمول مطلوب: MCR گزارششده و سهم ذخایر را جداگانه پیگیری کنید. MCR یک فصل قابلمقایسه و خنثی نسبت به برآوردها که کمتر از ۸۹٫۰٪ باشد، فرضیه بهبود را تقویت میکند؛ بالاتر از ۹۰٫۰٪ آن را تضعیف میکند. تفاوتهای فصلی را بهصراحت در نظر بگیرید.
-
تثبیت تعداد اعضا: کاهش متوالی کمتر از ۰٫۵٪، در حالی که حاشیههای پزشکی حفظ شوند، از حفظ سودآور اعضا حمایت میکند. تداوم کاهشهای بیش از ۱٫۰٪ در هر فصل، این ایده را به چالش میکشد که خروجها یک گام محدود برای بهبود هستند.
-
کیفیت Optum Health: حاشیه عملیاتی تعدیلشده را در برابر مبنای ۲.۶٪ سهماهه سوم دنبال کنید. بهبود پایدار بالای ۳.۰٪ بدون اتکا به سودهای واگذاری، استدلال مربوط به پلتفرم را تقویت میکند؛ زیانهای مجدد آن را بیاعتبار خواهد کرد.
-
تقاضای Optum Rx: تعداد نسخههای تعدیلشده را با ۳۹۳ میلیون اعلامشده مقایسه کنید. تثبیت یا بازگشت رشد سالبهسال همراه با حفظ صرفه اقتصادی مشتریان کمککننده خواهد بود؛ انقباض پایدار بیش از ۵٪ استدلال تنوعبخشی را تضعیف میکند.
-
نقدینگی و اهرم مالی: لازم است CFO سالانه از خریدهای سرمایهای و توزیعها پشتیبانی کند، در حالی که نسبت بدهی به سرمایه به سمت هدف اعلامشده حدود ۴۰.۰٪ در پایان سال حرکت میکند. نسبت بالاتر از ۴۳.۰٪ همراه با ادامه بازخرید سهام، نشاندهنده انضباط سرمایهای ضعیفتر خواهد بود.
-
چشمانداز و فصلیبودن: نتیجه کل سال را با حداقل EPS تعدیلشده 20.50 دلار آمریکا مقایسه کنید. EPS تعدیلشده نهماهه 18.30 دلار آمریکا است و برای رسیدن به کف، تقریباً 2.20 دلار آمریکا باقی میماند، اما این محاسبه پیشبینی مدیریت برای سهماهه چهارم نیست. تغییر در فصلیبودن خسارتها از سالانهسازی مکانیکی سهماهه سوم اهمیت بیشتری دارد.
-
شواهد لازم برای برخورداری از صرف ارزشگذاری: ارزشگذاری پایدار بالاتر از 22 برابر سود، بدون بهبود در MCR نرمالشده، نرخ حفظ مشتری و حاشیههای Optum، نسبت ریسک/بازده را کمتر جذاب میکند. برعکس، ضریب پایینتر همراه با ثبات جریان نقد و روند خسارتها، حاشیه اطمینان ارزشگذاری را بهبود میدهد.
7. منابع
تاریخ قطع پژوهش: 19 اکتبر 2026، آسیا/شانگهای. مرجع سهام، قیمت پایانی جلسه عادی NYSE در 16 اکتبر، برابر با 401.43 دلار آمریکا است که با دو منبع ثانویه بازار تطبیق داده شده است. تمام نتیجهگیریهای عملیاتی بر مواد عمومی شرکت یا SEC متکی هستند؛ هیچ اجماع اختصاصی، رتبهبندی کارگزاری یا قیمت هدف مدیریت ارائه نشده است.
اعتبارسنجی جهان پیش از انتخاب انجام شد. رابطهای اسپات UNHON، IBMON و AMDON از طریق پیوندهای رسمی فهرستشدن در LBank شناسایی شدند، سپس از مسیر ریدایرکتهای کانونی دنبال و در ۱۹ اکتبر باز شدند. هر یک در کنار کنترلهای معاملاتی، نام ابزار، قیمت غیرصفر، دامنه روزانه و گردش مالی USDT را نمایش میداد. فهرست رسمی UNHON بهصراحت UnitedHealth Group Incorporated را شناسایی میکند. جستوجوهای اختصاصی برای حذف از فهرست، اطلاعیه منطبقی برای UNHON آشکار نکردند؛ نبود نتیجه در جستوجو بهعنوان اثبات در دسترس بودن تلقی نمیشود. صفحه معاملاتی پُرشده و ثبت HTTP فعلی بایگانیشده، شواهد اثباتی هستند. پوستههای تاریخی فیوچرز با قیمتهای جاینگهدار کنار گذاشته شدند. UNHON را در بخش اسپات جستوجو کنید، نه قرارداد بازنشسته PEP یا صرفاً نماد پایه در NYSE.
UNH در ۹۰ روز گذشته هیچ سابقه پوشش معتبری نداشت. محرک انتخاب، انتشار گزارش درآمدی ۱۳ اکتبر است. این مورد جایگزین انتخاب پسگرفتهشده PEP میشود؛ فایلها و سوابق حسابرسیِ پسگرفتهشده همچنان با همین وضعیت علامتگذاری شدهاند.
-
یونایتدهلث گروپ نتایج سهماهه سوم ۲۰۲۶ را گزارش کرد (https://www.unitedhealthgroup.com/content/dam/UHG/PDF/investors/2026/unh-reports-third-quarter-2026-results.pdf) — ۲۰۲۶-۱۰-۱۳؛ گزارش ۱۶ صفحهای، شامل حسابهای حسابرسینشده سهماهه سوم و ۹ماهه؛ دانلود و از نظر متن بررسی شد.
-
-
-
-
فرم 10-Q یونایتدهلث گروپ برای ۳۰ ژوئن ۲۰۲۶ (https://www.sec.gov/Archives/edgar/data/731766/000073176626000197/unh-20260630.htm) — پرونده میاندورهای سهماهه دوم شناساییشده در EDGAR؛ دریافت مستقیم محلی مسدود است. حسابهای سهماهه سوم در این گزارش از انتشار تأییدشده ۱۳ اکتبر استفاده میکنند، نه از یک فرم 10-Q سهماهه سوم ادعاشده.
-
-
-
-
تاریخچه قیمت سهام یونایتدهلث گروپ (https://stockanalysis.com/stocks/unh/history/) — منبع بازار ثانویه؛ قیمت پایانی جلسه معاملاتی عادی در ۱۶ اکتبر ۲۰۲۶، ۴۰۱٫۴۳ دلار آمریکا. از هیچ برآورد اجماعی استفاده نشده است.
-
-
-
معاملات اسپات UNHON/USDT | البنک (https://www.lbank.com/trade/unhon_usdt) — در ۲۰۲۶-۱۰-۱۹ از طریق اطلاعیه رسمی و تغییرمسیر متعارف باز شد؛ شامل قیمت غیرصفر، سقف/کف روزانه، حجم گردش USDT و رابط خرید/فروش.
-
-
معاملات اسپات IBMON/USDT | LBank (https://www.lbank.com/trade/ibmon_usdt) — پیش از انتخاب در ۲۰۲۶-۱۰-۱۹ باز شد؛ قیمت، دامنه روزانه و حجم معاملات غیرصفر قابل مشاهده بود.
-
-
معاملات اسپات AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — پیش از انتخاب در ۲۰۲۶-۱۰-۱۹ باز شد؛ قیمت، دامنه روزانه و حجم معاملات غیرصفر قابل مشاهده بود.


 انتقال