نویسنده: تحقیقات البنک تحلیلگر: لودو
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم گردآوری و تحلیل شده است و صرفاً برای اشتراکگذاری اطلاعات و بحثهای پژوهشی در نظر گرفته شده است. این گزارش به منزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستورالعمل معاملاتی یا هرگونه تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماعی مطرحشده در این گزارش ممکن است در طول زمان تغییر کنند. خوانندگان باید دادهها را بهطور مستقل راستیآزمایی کرده و تصمیمات خود را بگیرند.
۱. نتیجهگیری اصلی
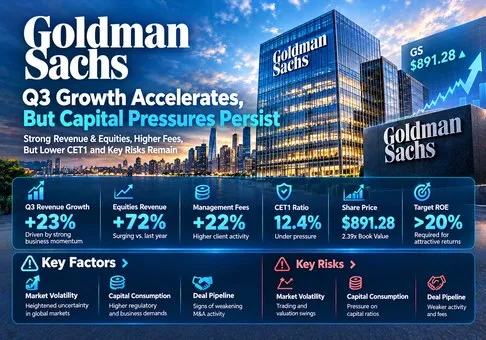
قضاوت کلی: گلدمن ساکس یک مجموعه باکیفیت در بازارهای سرمایه است، اما سهام آن در قیمت پایانی ۱۵ اکتبر بورس نیویورک، یعنی ۸۹۱٫۲۸ دلار آمریکا، از منصفانه تا گران به نظر میرسد. ارزیابی ریسک/بازده ما با احتیاط منفی است، زیرا نسبت ۲٫۳۹ برابر ارزش دفتری سهام عادی مستلزم تداوم بازدهیهایی نزدیک به سطح غیرمعمولاً قوی از ابتدای سال تاکنون است. متغیر تعیینکننده، بازده حاصل از ظرفیت اضافی ترازنامه با گسترش تأمین مالی سهام است.
-
رشد قوی است، اما تمرکز قابلشناسایی دارد. درآمد فصلی ۲۳٪ افزایش یافت، در حالی که بخش سهام از افزایش ۳٫۴۹۵ میلیارد دلاری درآمد نسبت به سال قبل، ۲٫۷۰۵ میلیارد دلار آمریکا ایجاد کرد؛ یعنی حدود ۷۷٪. این تمرکز، تأمین مالی مشتریان و فعالیت مشتقات را به حساسیت اصلی سود تبدیل میکند.
-
پایه کارمزدها در حال بهبود است. کارمزدهای مدیریت و سایر کارمزدها با ۲۲٪ رشد به ۳٫۵۸۷ میلیارد دلار آمریکا رسید. پیامد سرمایهگذاری این موضوع، پشتیبانی بهتر از سودهای تکرارشونده است، هرچند کارمزدهای تشویقی باید همچنان با رویکرد ارزشیابی چرخهای بررسی شوند.
-
تخصیص سرمایه، قدرت سود گزارششده را تعدیل میکند. نسبت CET1 استانداردشده از 12.9% به 12.4% کاهش یافت. رشد درآمد تنها زمانی شایسته صرف است که سودآوری تعدیلشده بر مبنای ریسک، سرمایه موردنیاز برای ایجاد آن را جبران کند.
-
یک ضریب سود ظاهراً متعادل میتواند همزمان با اقتصادیات سختگیرانه همراه باشد. چهار برابر EPS سهماهه سوم معادل 68.04 دلار آمریکا است که ضریب سود 13.10 برابری را نشان میدهد. این یک محاسبه بر مبنای نرخ جاری است، نه پیشبینی آیندهنگر. همین قیمت، 2.61 برابر ارزش دفتری مشهود است و فضای کمتری برای عادیشدن بازدهیها باقی میگذارد.
-
چارچوب ارزشگذاری ما صبر را ترجیح میدهد. با فرض هزینه حقوق صاحبان سهام 11% و رشد دائمی ارزش دفتری 4%، ROE پایدار 18%، 20% و 22% بهترتیب ارزشهای فرضی 745.28، 851.75 و 958.22 دلار آمریکا ایجاد میکند. اینها تحلیلهای حساسیت هستند، نه اهداف قیمتی یا راهنماییهای مدیریت. محدوده پایه در ROE 18–20% پایینتر از قیمت مرجع قرار دارد.
این مدل از P/B = (ROE − g) / (هزینه حقوق صاحبان سهام − g) استفاده میکند که بر ارزش دفتری عادی 372.64 دلار آمریکا اعمال شده است. برعکس، 891.28 / 372.64 = 2.3918x تحت این فرضها، ROE پایدار 20.74% را نشان میدهد. این چارچوب درآمد باقیمانده، بازدهیهای باثبات، تحول ارزش دفتری بر مبنای مازاد خالص و سیاست پرداخت سودی سازگار را فرض میکند. تغییرات در نرخهای بهره، ریسک اعتباری یا رشدِ نگهداشتهشده میتواند نتیجه را بهطور بااهمیتی تغییر دهد. این مدل قیمت منصفانه دقیقی را تعیین نمیکند.
دلیل انتخاب GS، انتشار گزارش سهماهه سوم در 13 اکتبر و فهرستشدن GSB در 15 اکتبر است. مجموعه واجد شرایطِ گشودهشده شامل معاملات اسپات GSB/USDT، معاملات اسپات TSMON/USDT و معاملات آتی NVDAUSDT بود. TSM و NVDA بهدلیل قانون تکرار 90 روزه کنار گذاشته شدند؛ GS هیچ ورود قبلی ندارد. GSB یک گواهی توکنیزهشده مرتبط با شرکت است. قیمت آن در بازار معاملاتی و حقوق دارندگان توکن، از ارزشگذاری سهام عادی در NYSE جدا هستند؛ این گزارش صرفاً از قیمت پایانی سهام استفاده میکند.
2. نمای کلی شرکت، ترکیب کسبوکار و شاخصهای عملیاتی کلیدی
گروه گلدمن ساکس به شرکتها، نهادها، دولتها و مشتریان ثروتمند خدمات ارائه میدهد. قویترین پیوند اقتصادی آن میان مشاوره، اجرا و تأمین مالی است: یک مأموریت مشاورهای میتواند کسبوکار پذیرهنویسی ایجاد کند، اجرای سفارشهای نهادی میتواند به تأمین مالی پرایم منجر شود و یک رویداد نقدشوندگی برای بنیانگذار میتواند داراییهای مدیریت ثروت ایجاد کند. این مدل بههمپیوسته میتواند روابط با مشتریان را عمیقتر کند، اما چندین جریان درآمدی همچنان به یک چرخه واحد بازارهای سرمایه واکنش نشان میدهند.
بخش بانکداری و بازارهای جهانی، علاوه بر درآمدهای تأمین مالی، از کارمزدهای تراکنش و اسپردها درآمد کسب میکند. کارمزدهای مشاوره به تکمیل معاملات وابستهاند؛ پذیرهنویسی به دسترسی ناشران به بازارهای سرمایه وابسته است. واسطهگری به فعالیت مشتریان، قیمتگذاری و اجرا وابسته است، در حالی که تأمین مالی یک رابطه درآمدی مستمر ایجاد میکند که نقدینگی و سرمایه نظارتی مصرف میکند. مدیریت دارایی و ثروت از داراییهای تحت نظارت کارمزد مدیریت و کارمزدهای مبتنی بر عملکرد دریافت میکند، در حالی که اعتباردهی و سرمایهگذاری نیز مواجهه اعتباری و بازار را افزایش میدهند. راهکارهای پلتفرمی عمدتاً بهواسطه پیامدهای اقتصادی خروج از فعالیتهای مرتبط با مصرفکنندگان همچنان اهمیت دارند.
|
کسبوکار
|
درآمد خالص سهماهه سوم ۲۰۲۶ / سهم
|
موتور اقتصادی
|
ارزیابی کیفیت
|
|
بانکداری و بازارهای جهانی
|
۱۳.۴۵۸ میلیارد دلار آمریکا / ۷۲.۰٪
|
کارمزدهای مشاوره و پذیرهنویسی؛ واسطهگری بازار و تأمین مالی
|
فرنچایز قدرتمند؛ حساس به فعالیت و استفاده از ترازنامه
|
|
مدیریت دارایی و ثروت
|
۵.۰۵۱ میلیارد دلار آمریکا / ۲۷.۰٪
|
کارمزدهای مدیریت، کارمزدهای عملکرد، اعتباردهی و سرمایهگذاری
|
کارمزدهای تکرارشونده بیشتر؛ کارمزدهای تشویقی همچنان متغیر هستند
|
|
راهکارهای پلتفرم
|
USD 0.170bn / 0.9%
|
فعالیتهای باقیمانده مرتبط با مصرفکنندگان و مواجهههای ناشی از خروج
|
سهم اندک در درآمد؛ تداوم مانع اجرایی
|
سهم کسبوکارها بر اساس درآمدهای خالص تلفیقی گزارششده محاسبه میشود؛ گرد کردن ارقام مانع از رسیدن مجموع دقیق به ۱۰۰٪ میشود. سودآوری بخشها با سودآوری گروه قابل جایگزینی نیست، زیرا تخصیص سرمایه و تأمین مالی متفاوت است. پرسش بزرگتر این است که آیا رشد کارمزدها میتواند بدون قربانی کردن بازده از طریق صرف پرداخت حقپریمیوم برای خریدها یا هزینهکرد بیش از حد، وابستگی به درآمدهای بازارها را کاهش دهد یا خیر.
شاخصهای عملیاتی اصلی و تغییرات
تأمین مالی سهام بهصورت متوالی افزایش یافت، حتی با وجود کاهش واسطهگری سهام. این امر از تفسیری باثباتتر از درآمد نسبت به تفسیری که صرفاً بر جهش فعالیت معاملاتی تکیه دارد، حمایت میکند. با این حال، درآمدهای تأمین مالی به اهرم مشتریان، اسپردها، کیفیت وثیقه و هزینههای تأمین مالی وابستهاند. پرسش مرتبط، درآمد بهازای هر واحد سرمایه در شرایط تنش است، نه اینکه آیا درآمد تأمین مالی بهعنوان درآمد تکرارشونده طبقهبندی میشود یا خیر.
مدیریت دارایی مسیر متفاوتی برای رشد ارائه میدهد: مأموریتهای جدید، پایه کارمزد را با استفاده مستقیم کمتر از ترازنامه گسترش میدهند. جریانهای بلندمدت باید جدا از رشد ارزش بازار و جریانهای محصولات نقدشونده ارزیابی شوند. کارمزدهای تشویقی، ارزشگذاری سرمایهگذاریها و وامدهی بانک خصوصی به این معناست که کل بخش AWM نباید بهعنوان یک مستمری یکنواخت از کارمزد مدیریت ارزشگذاری شود.
|
شاخص عملیاتی
|
سهماهه سوم ۲۰۲۶
|
تغییر / تفسیر
|
|
درآمد سهام
|
۶٫۴۴۱ میلیارد دلار
|
+۷۲٪ سالبهسال؛ -۱۳٪ فصلبهفصل
|
|
تأمین مالی سهام
|
۳٫۳۶۵ میلیارد دلار
|
+۹۶٪ سالبهسال؛ +۳٪ فصلبهفصل
|
|
کارمزدهای بانکداری سرمایهگذاری
|
۳٫۲۲۴ میلیارد دلار
|
+۲۱٪ سالبهسال؛ موجودی سفارشها فصلبهفصل کاهش یافت
|
|
کارمزدهای مدیریت و سایر کارمزدها
|
۳.۵۸۷ میلیارد دلار آمریکا
|
+۲۲٪ سالبهسال؛ +۷٪ فصلبهفصل
|
|
داراییهای تحت نظارت
|
۴.۰۹۷ تریلیون دلار آمریکا
|
۹۷ میلیارد دلار آمریکا خالص ورود بلندمدت فصلی
|
|
نسبت کارایی فصلی
|
۶۰.۵٪
|
هزینهها / درآمدهای خالص؛ ۵۹.۴٪ از ابتدای سال تاکنون
|
|
سرمایه بازگرداندهشده به سهامداران عادی
|
۴.۴۹ میلیارد دلار آمریکا
|
۳.۰۰ میلیارد دلار آمریکا بازخرید سهام بهعلاوه ۱.۴۹ میلیارد دلار آمریکا سود سهام
|
بانکداری سرمایهگذاری سنجه مفیدی برای بررسی برونیابی فراهم میکند. معاملات تکمیلشده فعلی میتوانند درآمد را افزایش دهند، در حالی که حجم معاملات در انتظار انجام کاهش مییابد؛ بنابراین، کارمزدهای شناساییشده قوی لزوماً افزایش شتابگیرنده کارمزدهای آتی را پیشبینی نمیکنند. بهطور مشابه، افزایش داراییهای تحت نظارت تنها تا حدی از کارمزدهای مدیریت پشتیبانی میکند که داراییها مشمول کارمزد باشند و نرخ کارمزد تحققیافته همچنان مطلوب بماند. تفسیر پایه ما، بهبود ظرفیت درآمدزایی فرانچایز همراه با تداوم چرخهایبودن قابلتوجه است.
۳. کیفیت بنیادی
کیفیت رشد مطلوب است و در مقایسه با سهماهه مشابه سال قبل، اهرم عملیاتی معناداری مشاهده میشود، اما سودآوری متوالی ضعیفتر است. حاشیه سود پیش از مالیات، حتی پس از افزایش هزینههای حساس به درآمد، همچنان بهطور قابلتوجهی بالاتر از سطح سال قبل باقی مانده است. ساختار هزینه شامل جبران خدمات و هزینههای تراکنش منعطفتر، و نیز فناوری، اشغال فضا و وظایف پشتیبانی کمانعطافتر است. بنابراین، ترکیب مطلوب درآمد میتواند تغییرات بزرگی در سودآوری، در هر دو جهت، ایجاد کند.
|
شاخص مالی
|
سهماهه سوم ۲۰۲۵
|
سهماهه دوم ۲۰۲۶
|
سهماهه سوم ۲۰۲۶
|
|
درآمدهای خالص، میلیارد دلار آمریکا
|
15.184
|
20.338
|
18.679
|
|
سود پیش از مالیات، میلیارد دلار آمریکا
|
5.392
|
8.563
|
7.003
|
|
حاشیه سود پیش از مالیات، محاسبهشده
|
35.5%
|
42.1%
|
37.5%
|
|
سود خالص، میلیارد دلار آمریکا
|
4.098
|
6.628
|
5.294
|
|
EPS رقیقشده، دلار آمریکا
|
12.25
|
20.98
|
17.01
|
|
بازده سالانهشده حقوق صاحبان سهام
|
14.2%
|
23.5%
|
18.7%
|
|
وجه نقد و معادلهای نقدی، میلیارد دلار آمریکا
|
در اینجا استفاده نشده است
|
187
|
177
|
|
استقراض بدون وثیقه، میلیارد دلار آمریکا
|
در اینجا استفاده نشده است
|
438
|
444
|
|
CET1 استانداردشده
|
در اینجا استفاده نشده است
|
12.9%
|
12.4%
|
|
جریان نقد عملیاتی / مخارج سرمایهای
|
نیمه اول ۲۰۲۵: 31.558- میلیارد دلار آمریکا / 0.975 میلیارد دلار آمریکا
|
نیمه اول ۲۰۲۶: 25.763- میلیارد دلار آمریکا / 1.067 میلیارد دلار آمریکا
|
سهماهه سوم در گزارشهای درآمدی نیست
|
|
نحوه برخورد با FCF
|
مبنای ارزشگذاری بانک نیست
|
مبنای ارزشگذاری بانک نیست
|
در عوض، سرمایه و نقدینگی را ارزیابی کنید
|
ارقام فصلی سود و زیان بر اساس GAAP ایالات متحده هستند. حاشیه سود پیش از مالیات برابر است با سود پیش از مالیات تقسیم بر درآمدهای خالص. ROTE و ارزش دفتری مشهود، معیارهای غیر GAAP تعریفشده توسط شرکت هستند. استقراضهای بدون وثیقه شامل ماندههای کوتاهمدت و بلندمدت میشوند. ردیفهای جریان نقدی، برخلاف ستونهای فصلی سود و زیان، صراحتاً از دورههای نیمه اول استفاده میکنند؛ جریان نقدی سهماهه سوم از تغییرات نقدینگی استنباط نشده است. افشاهای ترازنامه و سرمایه در سهماهه سوم، برآوردهای اولیه در مطالب مربوط به گزارش سود هستند.
تبدیل نقدی بانک را نمیتوان با ضریب FCF یک شرکت صنعتی ارزیابی کرد. وامها، موجودی نگهداریشده برای معامله، معاملات دارای وثیقه و سپردهها بخشی از فرآیند ایجاد درآمد هستند. در نیمه نخست سال، کسر مکانیکی مخارج سرمایهای از جریان نقدی عملیاتی به رقم 26.830- میلیارد دلار آمریکا میرسد، در مقایسه با 32.533- میلیارد دلار آمریکا در یک سال پیش. این محاسبه، وجه نقد قابل توزیع میان سهامداران عادی را اندازهگیری نمیکند. یک رقم منفی میتواند بازتابدهنده گسترش کسبوکار مشتریان باشد، در حالی که جریان نقدی عملیاتی مثبت میتواند نشاندهنده کاهش اهرم مالی در دوره افت باشد. آزمونهای مناسب عبارتاند از نقدینگی، ایجاد سرمایه و توزیعهای پایدار.
نقدینگی قابلتوجه به نظر میرسد، اما روند سرمایه مستحق توجه دقیق است. داراییهای موزونشده بر حسب ریسک استانداردشده از ۷۹۱ میلیارد دلار آمریکا به ۸۱۷ میلیارد دلار آمریکا افزایش یافت، در حالی که سرمایه CET1 از ۱۰۱.۷ میلیارد دلار آمریکا به ۱۰۱.۴ میلیارد دلار آمریکا اندکی کاهش پیدا کرد. این موضوع توضیح میدهد که چرا سود قوی حسابداری به افزایش نسبت سرمایه منجر نشد. برای نمونه، ۴۰ میلیارد دلار آمریکا RWA اضافی صرفاً برای حفظ نسبت ۱۲.۴٪ به ۴.۹۶ میلیارد دلار آمریکا سرمایه نیاز دارد. این یک سناریو است، نه پیشبینی یا حداقل نظارتی. این رقم به سود عادی سهماهه کنونی نزدیک است و نشان میدهد رشد با چه سرعتی میتواند ظرفیت توزیع را جذب کند.
یک زنجیره قابلبازتولید از سود، روایت عملیاتی را به ارزشگذاری پیوند میدهد. فرض کنید درآمد بخش سهام از ۶.۴۴۱ میلیارد دلار آمریکا ۱۰٪ کاهش یابد؛ یعنی کاهشی معادل ۶۴۴.۱ میلیون دلار آمریکا. فرض کنید ۵۵٪ از درآمد ازدسترفته با کاهش هزینههای متغیر جبران شود و در نتیجه، اثر بر مشارکت پیش از مالیات ۴۵٪ باشد. با فرض نرخ مالیات ۲۴.۴٪ و ۳۰۱.۱ میلیون سهم رقیقشده، EPS فصلی تقریباً ۰.۷۳ دلار آمریکا کاهش مییابد: 644.1 × 45% × (1 − 24.4%) / 301.1. تداوم این وضعیت در چهار فصل، سود سالانه را تقریباً ۲.۹۱ دلار آمریکا کاهش میدهد؛ یک ضریب ثابت و صرفاً نمونهای ۱۳ برابری، به معنای حدود ۳۷.۸۴ دلار آمریکا کاهش در ارزش حقوق صاحبان سهام به ازای هر سهم است. اینها حساسیتهای تحلیلی هستند، نه حاشیههای افشاشده بخشها یا پیشبینیها. آزادسازی سرمایه، تغییرات در سایر کسبوکارها و تغییر ضریب بازار میتواند نتیجه را جبران یا تشدید کند.
تخصیص سرمایه ترکیبی است. بازخرید سهام تعداد سهام را کاهش میدهد و میتواند EPS را افزایش دهد، اما خرید در قیمتی بالاتر از ارزش دفتری میتواند ارزش دفتری هر سهمِ باقیمانده را کاهش دهد، حتی زمانی که اثر آن بر سود مثبت باشد. میانگین قیمت بازخریدها در سهماهه سوم ۱٬۰۴۸٫۷۳ دلار آمریکا بود که بالاتر از قیمت پایانی مرجع سهامِ استفادهشده در اینجا است. این مقایسه زمانبندی اجرا را توصیف میکند؛ بهتنهایی ثابت نمیکند که سهام در زمان خرید نادرست ارزشگذاری شده بودند. معیار سرمایهگذاری این است که آیا بازده مورد انتظار از کاربردهای جایگزین سرمایه بیشتر بوده است یا خیر.
مسئله اصلی در نرمالسازی، پایداری بازده است. ROE نهماهه شامل مزایای ناشی از تسویههای مالیاتی مرتبط با پاداشهای مبتنی بر سهام کارکنان است، در حالی که سهماهه سوم شامل هزینههای خیریه اضافی است. حذف یک مورد مطلوب بدون تعدیل مورد نامطلوب، یا برعکس، استدلال را دچار سوگیری میکند. بنابراین، چارچوب ما بهجای ارائه یک رقم تعدیلشده برای EPS فصلی بهعنوان پیشبینی قطعی، ROE پایدار را در یک بازه برآورد میکند. مهمترین متغیر همچنان سودآوری سرمایه افزایشی در کسبوکار بازارها است.
۴. صنعت و چشمانداز رقابتی
بازار رقابتی مرتبط شامل بانکداری سرمایهگذاری جهانی، معاملات و تأمین مالی نهادی، مدیریت دارایی و ثروت خصوصی است. حجم بازار، اعتماد ناشران، تکمیل معاملات و اهرم مشتریان، دو فعالیت نخست را هدایت میکنند؛ داراییهای مشتریانِ مشمول کارمزد و عملکرد سرمایهگذاری، دو فعالیت اخیر را پیش میبرند. رتبهبندی گسترده درآمد بانکها، معیار دقیقی برای سنجش سهم بازار در هیچیک از این بازارها بهتنهایی نیست.
موانع ورود شامل روابط، فناوری اجرا، ظرفیت تأمین مالی، مدیریت وثایق و مجوزهای نظارتی است. این موانع به نفع بازیگران مستقر هستند، اما رقابت برای جبران خدمات، ظرفیت ترازنامه و قیمتگذاری را از بین نمیبرند. رشد سریعتر تأمین مالی میتواند نشاندهنده نفوذ بهتر در مشتریان، ریسکپذیری بیشتر یا هر دو باشد. بنابراین، این گزارش رشد عملیاتی و بازدهها را در کنار هم مقایسه میکند، بدون آنکه فرض کند رشد درآمد نشاندهنده بهبود سهم بازار تعدیلشده بر مبنای ریسک است.
|
فضای رقابتی
|
شواهد و جایگاهیابی
|
پیامد ارزشیگذاری
|
|
مشاوره و پذیرهنویسی
|
GS رتبه ۱ خود را در معاملات ادغام و تملک اعلامشده/تکمیلشده و عرضههای مرتبط با سهام از ابتدای سال تا کنون افشا کرد؛ JPM سهم ۹.۲٪ از کل کارمزدهای بانکداری سرمایهگذاری را افشا کرد
|
جایگاههای قدرتمند در دستهبندیها؛ تعاریف متفاوت برای رتبهبندی
|
|
بازارهای سهام
|
GS: +۷۲٪ نسبت به سال قبل، در برابر MS: +۴۱٪ و JPM: +۴۹٪
|
GS در حال کسب شتاب نسبی است؛ رشد بهتنهایی به معنای سهم بازار نیست
|
|
درآمد ثابت
|
GS: -۱٪ نسبت به سال قبل؛ MS: -۷٪؛ JPM: -۴٪
|
تابآوری نسبی در یک فصل ضعیفتر
|
|
کارمزدهای تکرارشونده ثروت و دارایی
|
درآمد AWM گلدمن ساکس ۵٫۰۵۱ میلیارد دلار آمریکا؛ درآمد مدیریت ثروت مورگان استنلی ۹٫۰۶۵ میلیارد دلار آمریکا
|
مورگان استنلی پایگاه درآمدی بزرگتری در مدیریت ثروت دارد؛ گلدمن ساکس به تغییر ترکیب نیاز دارد
|
ادعاهای رتبهبندی فوق، افشاگریهای شرکتها با ارجاع به Dealogic هستند و پوشش محصولات متفاوتی دارند. این موارد متناقض نیستند و نباید در یک جدول رتبهبندی واحد ترکیب شوند. درآمدهای افشاشده و قابلمقایسه از بخش سهام، سنجش مفیدتری از مومنتوم کوتاهمدت ارائه میکنند، هرچند تفاوتها در ترکیب محصولات و نحوه ارائه تأمین مالی همچنان باقی است.
|
شرکت / دوره
|
درآمد و رشد
|
بازده / سرمایه
|
برداشت رقابتی
|
|
گروه گلدمن ساکس، اینک. / سهماهه سوم ۲۰۲۶
|
۱۸٫۶۷۹ میلیارد دلار آمریکا؛ ۲۳٪+ نسبت به سال قبل
|
ROTE ۲۰٫۵٪؛ CET1 ۱۲٫۴٪
|
برنده رشد در سهام؛ تمرکز بیشتر بر بازارها
|
|
مورگان استنلی / سهماهه سوم ۲۰۲۶
|
۲۰٫۳ میلیارد دلار آمریکا؛ حدود ۱۱٫۵٪+ نسبت به سال قبل
|
ROTCE ۲۲٫۶٪؛ CET1 ۱۴٫۹٪
|
پشتوانه قویتر مدیریت ثروت؛ درآمد سهام ۵٫۷۹۹ میلیارد دلار آمریکا
|
|
جیپیمورگان چیس اند کو. / سهماهه سوم ۲۰۲۶
|
گزارششده: ۵۰٫۲ میلیارد دلار آمریکا؛ مدیریتشده: ۵۰٫۹ میلیارد دلار آمریکا
|
ROTCE ۲۰٪؛ CET1 ۱۳٫۹٪
|
تأمین مالی متنوع و پیشتازی گسترده در کارمزدهای بانکداری سرمایهگذاری
|
|
سیتیگروپ اینک. / سهماهه سوم ۲۰۲۶
|
۲۳٫۸۴۵ میلیارد دلار آمریکا؛ ۸٪ رشد سالانه
|
RoTCE ۱۱٫۵٪؛ CET1 ۱۲٫۸٪
|
بازده گروه پایینتر؛ خدمات کسبوکار قویتر است
|
همه همتایان نتایج سهماهه سپتامبر ۲۰۲۶ را گزارش میکنند. رشد درآمد مورگان استنلی بر اساس ارقام گرد شده ۲۰٫۳ میلیارد دلار آمریکا و ۱۸٫۲ میلیارد دلار آمریکا محاسبه شده است. درآمد گزارششده و مدیریتشده JPM ارائههای حسابداری متفاوتی هستند؛ ROTCE آن که در اینجا نشان داده شده، رقم گزارششده است، نه رقم ۲۱٪ که مورد بااهمیت افشاشده آن را مستثنا میکند. معیارهای بازده در میان شرکتها تقریباً قابل مقایسهاند، اما یکسان نیستند. ROTE گلدمن ساکس، ROTCE همتایان و RoTCE سیتی از تطبیقهای شرکتی متفاوتی استفاده میکنند. از هیچ رتبهبندی EPS میانشرکتی استفاده نشده است، زیرا تعداد سهامها اختیاری است.
برندگان و عقبماندگان: گلدمن ساکس (GS) در میان GS، مورگان استنلی (MS) و جیپیمورگان (JPM)، در درآمد افشاشده بازارهای سهام در این فصل، روشنترین برنده از نظر رشد نسبی است. MS از پشتوانه درآمدی قویتر در مدیریت ثروت و بازده ملموس گزارششده بالاتر در سطح گروه برخوردار است. JPM همچنان مدل متنوعی برای سودآوری و تأمین مالی دارد و رهبری گسترده خود در کارمزدهای بانکداری سرمایهگذاری را افشا کرده است. بازده گروهی سیتی، با وجود کسبوکار قدرتمند خدمات، عقبتر است؛ صرفاً به این دلیل که درآمد کل آن از GS بیشتر است، نباید همان صرف مبتنی بر بازده را دریافت کند. اینها ارزیابیهای عملیاتی هستند، نه توصیههایی درباره سهام شرکتهای همتا.
GS از بازارهای سرمایه فعال و افزایش تقاضا برای تأمین مالی و مشاوره، خالصاً منتفع میشود. چالش، تبدیل این مزیت به بازدهی پایدار برای سهامداران بدون مصرف سرمایه بیش از حد است. در سناریوی پایه ما، این کسبوکار شایسته ارزشی بالاتر از بانکهای با بازدهی پایینتر است، اما ضریب فعلی ارزش دفتری پیشاپیش بخش قابلتوجهی از موفقیت را در قیمت لحاظ کرده است. ما قیمت سهام همتایان را بهصورت همزمان گردآوری نکردهایم؛ بنابراین این نتیجهگیری بر مبنای اقتصاد بازدهی است، نه ادعایی بدون پشتوانه مبنی بر اینکه GS بالاتر یا پایینتر از میانه تأییدشده ضرایب همتایان معامله میشود.
۵. ریسکهای کلیدی
-
کاهش اهرم مشتریان: ماندههای کمتر در تأمین مالی پرایم، ارزشهای پایینتر وثیقه یا فشردهشدن اسپردها، درآمد تأمین مالی را کاهش داده و اهرم عملیاتی را تضعیف میکند. حساسیت سود در بخش ۳، سازوکار انتقال را نشان میدهد، نه اینکه کاهش را پیشبینی کند.
-
مصرف سرمایه: رشد بیشتر RWA بدون ایجاد متناسب CET1 میتواند بازخرید سهام را محدود کند یا مستلزم کاهش داراییهای با بازده کمتر باشد. کاهش مداوم نسبت استانداردشده، ارزیابی ما از کیفیت رشد را تضعیف خواهد کرد.
-
فرسودگی خط لوله معاملات: ادامه کاهش حجم سفارشات معوق، لغوها یا تأخیر در تأییدهای نظارتی میتواند درآمدهای آتی مشاوره و پذیرهنویسی را کاهش دهد؛ آن هم پس از اینکه درآمد ناشی از معاملات تکمیلشده قوی پیشتر شناسایی شده است.
-
زیانهای اعتباری و وثیقهای: تسهیلات عمدهفروشی دچار افت ارزش یا ارزشگذاریهای نامطلوب در بازار خصوصی، ذخایر را افزایش میدهد، سرمایه انباشته را مصرف میکند و ضریب ارزشگذاری دفتریِ ممتاز را به چالش میکشد. مواجهه تضمینشده همچنان با ریسک نقدشوندگی وثیقه و ریسک جهتمعکوس همراه است.
-
بازگشت روند پایه کارمزدی: خروج پایدار مشتریان بلندمدت یا کاهش ارزش بازار، داراییهای مشمول کارمزد را کاهش میدهد؛ در حالی که رقابت شدیدتر میتواند کارمزدهای مؤثر را پایین بیاورد. کارمزدهای انگیزشی ممکن است پیش از آنکه پایه کارمزد مدیریت بهطور محسوس کاهش یابد، افت کنند.
-
نرخهای تأمین مالی و تنزیل: هزینههای بالاتر سپرده یا تأمین مالی بدون وثیقه میتواند اسپردهای تأمین مالی را فشرده کند. بازده موردنیاز بالاتر برای حقوق صاحبان سهام، حتی اگر EPS گزارششده ثابت بماند، بهطور مستقل ضریب موجه ارزش دفتری را کاهش میدهد.
-
اجرای خروج و تملک: کاهش ارزشهای بیشتر Apple Card یا ادغام پرهزینه کسبوکارهای جدید مدیریت دارایی میتواند بازدهی را تضعیف کند. تملکهای اعلامشده، ادغام تکمیلشده یا همافزاییهای محققشده را اثبات نمیکنند.
-
سناریوی صعودی نسبت به دیدگاه محتاطانه ما: ROE پایدار بالاتر از ۲۲٪، رشد کارمزدهای تکرارشونده و سرمایه باثبات میتواند ضریب بالاتری را توجیه کند. در آن صورت، بازه عادیسازی ۱۸ تا ۲۰٪ ما بیش از حد محافظهکارانه خواهد بود؛ این یک شرط مشخص است که قضاوت پایه را بیاعتبار میکند.
۶. چکلیست پایش
آستانههای زیر، قواعد پایش پژوهشی هستند، نه راهنمایی شرکت یا الزامات نظارتی. در انتشار فصلی بعدی و گزارش متناظر آن ارزیابی شود؛ هیچ تاریخ تأییدنشدهای برای اعلام سود فرض نشده است.
-
سرمایه: نسبت استانداردشده CET1 در سطح ۱۲.۴٪ یا بالاتر، در کنار رشد سودآور، از فرضیه استقرار قابلمدیریت حمایت میکند. کاهش دیگری به میزان ۵۰ واحد پایه یا بیشتر، آن را بهطور معناداری تضعیف خواهد کرد.
-
پایداری بازده: ROE حداقل ۲۰٪ طی چند فصل از چارچوب ارزشگذاری فعلی حمایت میکند. ثبت مکرر ارقام زیر ۱۸٪، ریسک نزولی ناشی از عادیسازی را افزایش میدهد. هر بار اثرات مالیاتی و هزینههای غیرعادی را جداگانه بررسی کنید.
-
فرنچایز تأمین مالی: تأمین مالی سهام در سطح ۳.۳۶۵ میلیارد دلار آمریکا یا بالاتر، همراه با مصرف باثبات سرمایه، از پایداری حمایت میکند. افت بیش از ۱۰٪ همراه با افزایش زیانهای اعتباری، این دیدگاه را به چالش میکشد.
-
کارمزدهای تکرارشونده: کارمزدهای مدیریت و سایر کارمزدها در سطح ۳.۵۸۷ میلیارد دلار آمریکا یا بالاتر، با پشتوانه جریانهای خالص بلندمدت مثبت، کف سودآوری را تقویت میکند. دو فصل متوالی خروج سرمایه بلندمدت، این ارزیابی را تضعیف خواهد کرد.
-
تجدید ذخیره معاملات: تثبیت یا رشد در حجم سفارشهای معوق بانکداری سرمایهگذاری، چشمانداز آتی را بهبود میبخشد. انقباض بیشتر همراه با کاهش کارمزدهای شناساییشده، نشاندهنده خط لوله کمتر حمایتی خواهد بود.
-
انضباط هزینه: نسبت کارایی نزدیک یا کمتر از ۶۰٪، در حالی که کارمزدهای تکرارشونده افزایش مییابند، از کیفیت عملیاتی حمایت میکند. نسبت بالاتر از ۶۳٪ بدون توضیحی که بهوضوح موقتی باشد، حاکی از تبدیل ضعیفتر درآمد خواهد بود.
-
کیفیت توزیع: قیمتهای بازخرید را با بازدههای مورد انتظار همزمان مقایسه کنید و روند ارزش دفتری را زیر نظر بگیرید. تثبیت CET1 و افزایش ارزش دفتری در کنار توزیعها، نسبت به افزایش EPS بهتنهایی متقاعدکنندهتر خواهد بود.
-
بازنگری افشا: دادههای اولیه ترازنامه، RWA و AUS سهماهه سوم را با فرم 10-Q بعدی تطبیق دهید. بازنگری بااهمیت در معرض سرمایه یا تأمین مالی، مستلزم بازگشایی نتیجهگیری خواهد بود.
۷. منابع
مبنای زمانی پژوهش: ۱۶ اکتبر ۲۰۲۶، آسیا/شانگهای. ارزشگذاری سهام از قیمت پایانی جلسه معاملاتی عادی ۱۵ اکتبر استفاده میکند، نه قیمتهای پس از ساعات معاملاتی یا قیمت توکن LBank. منابع زیر میان واقعیتهای گزارششده و محاسبات و فرضیات ما تمایز قائل میشوند. هیچ مجموعهداده اجماعِ همزمانِ تأییدشده یا متن کامل تماس در این تحلیل لحاظ نشده است؛ هیچ میزان فراتر/کمتر از انتظار، هدف قیمتی کارگزار یا پیشبینی اجماع ادعا نمیشود. گزارش سهماهه سوم و پیوستهای ثبتشده، جدیدترین شواهد سودآوریِ استفادهشده هستند؛ فرم 10-Q سهماهه دوم، زمینه تاریخی جریان نقدی را فراهم میکند. دادههای اولیه سهماهه سوم ممکن است در ثبت بعدی تغییر کنند.
-
-
-
فرم 8-K — ۱۳ اکتبر ۲۰۲۶ (https://www.sec.gov/Archives/edgar/data/886982/000088698226000529/gs-20261013.htm) — 2026-10-13.
-
-
-
-
بیانیه مطبوعاتی درآمد سهماهه سوم 2026 (https://www.jpmorganchase.com/content/dam/jpmc/jpmorgan-chase-and-co/investor-relations/documents/quarterly-earnings/2026/3rd-quarter/6c1f8114-1be4-4174-8292-f75bbb59bc21.pdf) — 2026-10-13.
-
-
-
-
-
-
-
-


 انتقال