نویسنده: پژوهش LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش بر اساس اطلاعات عمومی در دسترس گردآوری و تحلیل شده و صرفاً برای بهاشتراکگذاری اطلاعات و بحثهای پژوهشی ارائه میشود. این گزارش به منزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستور معاملاتی یا تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماعی مطرحشده در اینجا ممکن است در طول زمان تغییر کنند. خوانندگان باید مستقلاً دادهها را تأیید کرده و تصمیمات خود را اتخاذ کنند.
1. نتیجهگیری اصلی
ارزیابی کلی: شرکت Texas Instruments Incorporated یک شرکت باکیفیت در صنعت نیمهرساناها است که در مسیر بهبودی قدرتمند عملیاتی قرار دارد، اما سهام آن در قیمت مرجع بهطور کامل ارزشگذاری شده و نسبت ریسک به بازده آن اندکی منفی است. متغیر تعیینکننده، جریان نقد آزاد پایدار بهازای هر سهم پس از مزایای CHIPS و تأمین مالی خریدها است.
-
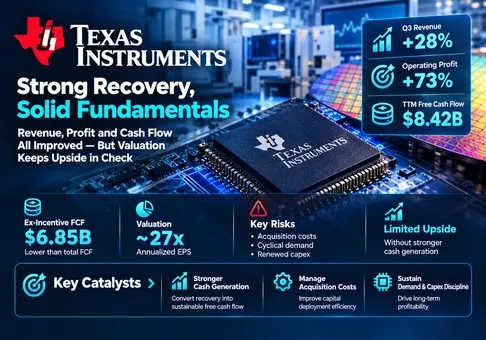
بهبود، گسترده و سودآور است. درآمد سهماهه سوم با رشد ۲۸٪ نسبت به سال قبل به ۶٫۰۵۵ میلیارد دلار آمریکا رسید، در حالی که سود عملیاتی بر مبنای GAAP با ۷۳٪ افزایش به ۲٫۸۷۴ میلیارد دلار آمریکا صعود کرد. نسبت سود عملیاتی افزایشی به درآمد افزایشی ۹۲٫۲٪ بود. این نرخ تبدیل غیرمعمولاً بالا از بازیابی قابلتوجه هزینههای ثابت حکایت دارد و تعمیم نرخ رشد اخیر را خطرناک میسازد. بهبود سود واقعی است؛ اما بعید است سودآوری حاشیهای آن یک وضعیت پایدار دائمی باشد.
-
تولید نقدینگی بیش از آنچه صرفاً از تیتر ارقام برمیآید بهبود یافته است. جریان نقد آزاد دوازدهماهه منتهی به دوره، طبق تعریف شرکت، به ۸٫۴۲۲ میلیارد دلار آمریکا رسید. با حذف ۱٫۱۰۴ میلیارد دلار از عواید مستقیم CHIPS و ۴۶۹ میلیون دلار از مزایای نقدی اعتبار مالیاتی سرمایهگذاری، معیار تحلیلی بدون مشوقها به ۶٫۸۴۹ میلیارد دلار آمریکا میرسد. این همچنان یک بازیابی بزرگ است، اما مبنای نقدی بهطور معناداری کوچکتری برای ارزشگذاری و توزیعها فراهم میکند. این تعدیل، معیار تحلیلی ماست و نه پیشبینی مدیریت.
-
قیمت سهام از پیش مستلزم تداوم سودهای قوی است. قیمت پایانی ۲۱ اکتبر در جلسه معاملاتی عادی، یعنی ۲۸۴٫۶۵ دلار آمریکا، با ضرب در حدود ۹۱۴ میلیون سهم در پایان دوره، ارزش سهام ۲۶۰٫۱۷ میلیارد دلار آمریکا را نشان میدهد. بازده گزارششده جریان نقد آزاد ۳٫۲۴٪ است؛ بازده بدون مشوقها ۲٫۶۳٪ است. سالانهسازی نقطه میانی راهنمایی EPS سهماهه چهارم، یعنی ۲٫۶۲ دلار آمریکا، به ۱۰٫۴۸ دلار آمریکا و ضریب ۲۷٫۲ برابری میرسد. این یک حساسیت مبتنی بر نرخ جاری است، نه برآوردی از سود سال آینده یا ضریب اجماع.
-
آنالوگ محرک اصلی سناریوی سرمایهگذاری است. آنالوگ ۸۱٫۱٪ از درآمد و ۸۷٫۲٪ از سود عملیاتی را ایجاد میکند. حاشیه عملیاتی ۵۱٫۰٪ آن، ظرفیت تأمین مالی سرمایهگذاری در پردازش تعبیهشده و تولید را فراهم میکند. حاشیه ۲۶٫۵٪ بخش تعبیهشده همچنان بسیار پایینتر است؛ بنابراین گسترش به حوزه اتصالپذیری باید بازدههای افزایشی ایجاد کند، نه اینکه صرفاً پایه درآمد را بزرگتر سازد. معامله پیشنهادی سیلیکون لبز یک آزمون مستقل دیگر برای تخصیص سرمایه اضافه میکند.
-
سهماهه آتی از پایداری سود حمایت میکند، نه از یک جهش متوالی دیگر. راهنمای درآمد سهماهه چهارم دارای نقطه میانی ۶.۰۵ میلیارد دلار آمریکا است، در مقایسه با ۶.۰۵۵ میلیارد دلار آمریکا در سهماهه سوم؛ نقطه میانی سود هر سهم نیز بدون تغییر و برابر با ۲.۶۲ دلار آمریکا است. پرسش محوری از اینکه آیا تقاضا احیا شده است یا نه، به این تغییر کرده که این تقاضا چه میزان جریان نقدی را میتواند در طول چرخه حفظ کند. صرف ارزشگذاری میتواند پابرجا بماند، اما ارزشگذاری مجدد دیگری به اقتصاد نقدی میانمدت بهتری نیاز دارد.
سناریوی پایه مستقل و نمونهای ما برای سال آینده، درآمد ۲۴.۲ میلیارد دلار آمریکا، حاشیه عملیاتی ۴۶٪، ۲۸۰ میلیون دلار آمریکا هزینه خالص غیرعملیاتی، نرخ مالیات ۱۳.۵٪ و ۹۲۵ میلیون سهم رقیقشده را فرض میکند. سود هر سهم تقریباً ۱۰.۱۵ دلار آمریکا است: (24.2 × 46% − 0.28) × 86.5% / 0.925. اعمال بازه ۲۵ تا ۲۸ برابریِ انتخابشده توسط تحلیلگر، ارزش هر سهم را به ۲۵۴ تا ۲۸۴ دلار آمریکا میرساند و قیمت مرجع را در مرز بالایی قرار میدهد. اینها فرضیات شفاف پژوهشی هستند و هیچگونه سود حاصل از خرید، حسابداری خرید یا تأمین مالی معامله در آنها لحاظ نشده است.
در سناریوی خوشبینانه، با درآمد ۲۶ میلیارد دلار آمریکا، حاشیه ۴۹٪ و ضریب سود ۳۰ برابر، با ثابت بودن سایر مفروضات، ارزش هر سهم تقریباً ۳۵۰ دلار آمریکا برآورد میشود. در یک چرخه ضعیفتر، با درآمد ۲۲ میلیارد دلار آمریکا، حاشیه ۴۰٪ و ضریب ۲۲ برابر، ارزش هر سهم تقریباً ۱۷۵ دلار آمریکا خواهد بود. اینها ارزشگذاریهای سناریویی هستند، نه اهداف قیمتی. این عدم تقارن، با وجود دیدگاه مثبت نسبت به کسبوکار شرکت، رویکرد محتاطانه نسبت به سهام را توضیح میدهد: عملکرد عملیاتی قوی و بازدههای آتی جذاب، دو موضوع جداگانهاند.
۲. نمای کلی شرکت، ترکیب کسبوکار و معیارهای اصلی عملکرد عملیاتی
تگزاس اینسترومنتس تراشههایی را طراحی و تولید میکند که توان را مدیریت میکنند، سیگنالهای فیزیکی را به دادههای قابلاستفاده تبدیل میکنند و سامانههای الکترونیکی را کنترل میکنند. مشتریان این قطعات را در ماشینآلات صنعتی، خودروها، مراکز داده، دستگاههای مصرفی و تجهیزات ارتباطی ادغام میکنند. درآمد از طریق ارسال قطعات کسب میشود و تقاضا بر اساس تولید مشتریان، میزان محتوای نیمهرسانا و تصمیمات مربوط به موجودی تعیین میگردد. بنابراین، مدل اقتصادی ترکیبی از تداوم بلندمدت کاربرد محصولات و نوسان سفارشگیری در چرخههای کوتاهمدت است.
بخش آنالوگ شامل محصولات مدیریت توان و زنجیره سیگنال است. پردازش تعبیهشده شامل میکروکنترلرها و پردازندهها میشود که در آنها سازگاری نرمافزاری و ابزارهای توسعه میتوانند به حفظ طراحیها کمک کنند. سایر موارد شامل فعالیتهای باقیمانده و برخی هزینههای شرکتی است. در نتیجه، سود گزارششده هر بخش باید در چارچوب تعریف گزارشدهی آن تفسیر شود؛ حاشیه ظاهراً بالای بخش سایر، نشاندهنده یک کسبوکار جدید با محصولات دارای حاشیه سود بالا نیست.
|
کسبوکار / سهماهه سوم ۲۰۲۶
|
درآمد، میلیون دلار آمریکا
|
سهم از درآمد
|
سود عملیاتی، میلیون دلار آمریکا
|
پیامدهای اقتصادی و سرمایهگذاری
|
|
آنالوگ
|
۴٬۹۱۱
|
۸۱٫۱٪
|
۲٬۵۰۵
|
مدیریت توان و زنجیره سیگنال؛ منبع اصلی اهرم تولید. حاشیه عملیاتی ۵۱٫۰٪.
|
|
پردازش تعبیهشده
|
۸۵۸
|
۱۴٫۲٪
|
۲۲۷
|
میکروکنترلرها و پردازندهها؛ اکوسیستمهای طراحی و نرمافزار اهمیت دارند. حاشیه عملیاتی ۲۶٫۵٪.
|
|
سایر
|
۲۸۶
|
۴٫۷٪
|
۱۴۲
|
فعالیتهای باقیمانده و اقلام شرکتی؛ شامل هزینههای خرید و تجدید ساختار است. حاشیه، معیار خالصی برای محصولات نیست.
|
کسبوکار TI به عرضه سالانه یک دستگاه واحد وابسته نیست. سبد محصولات آن ریسک طراحی را میان کاربردهای متعدد توزیع میکند، اما گستردگی نمیتواند یک رکود صنعتی همزمان را از میان بردارد. مالکیت تولید شرکت، منبع دوم اهرم را ایجاد میکند: تولید بیشتر کارخانه، هزینههای ثابت را میان محمولههای بیشتری سرشکن میکند. با کاهش نرخ بارگیری، همین سازوکار معکوس میشود. فرم 10-Q سهماهه دوم بهصراحت این رابطه را توضیح میدهد و بهرهبرداری از ظرفیت را برای درک بازگشت فعلی حاشیه سود، محوری میسازد.
شاخصهای عملیاتی کلیدی و تغییرات
|
شاخص عملیاتی
|
آخرین مقدار افشاشده
|
تغییر / پیامد
|
|
تقاضای صنعتی
|
بیش از ۴۰٪ سالبهسال؛ حدود ۱۰٪ فصلبهفصل
|
بازگشت چرخهای قوی؛ فروش به کانال را با مصرف نهایی یکسان ندانید.
|
|
تقاضای خودرویی
|
در محدوده میانیِ دهدرصدی سالبهسال؛ حدود ۱۰٪ فصلبهفصل
|
حمایت تقاضای گستردهتر نسبت به اتکا صرف بر مراکز داده.
|
|
تقاضای مرکز داده
|
حدود ۹۵٪ سالبهسال؛ حدود ۲۰٪ فصلبهفصل
|
سریعترین رشد گزارششده در بازار نهایی؛ درآمد مطلق در اینجا ارائه نشده است.
|
|
موجودی
|
۴٬۶۷۲ میلیون دلار آمریکا؛ ۱۹۴ روز
|
افزایش متوالی ۶۷ میلیون دلاری؛ تعداد روزها ۲ روز کاهش یافت.
|
|
پیشبینی درآمد سهماهه چهارم
|
۵٫۸۰ تا ۶٫۳۰ میلیارد دلار آمریکا
|
نقطه میانی ۶٫۰۵ میلیارد دلار آمریکا؛ تقریباً بدون تغییر نسبت به فصل قبل.
|
|
پیشبینی سود هر سهم سهماهه چهارم
|
۲٫۴۵ تا ۲٫۷۹ دلار آمریکا
|
نقطه میانی ۲٫۶۲ دلار آمریکا؛ تقریباً بدون تغییر نسبت به فصل قبل.
|
|
سود نقدی
|
۱٫۵۲ دلار آمریکا بهصورت فصلی؛ ۶٫۰۸ دلار آمریکا سالانهشده
|
افزایش ۷٪؛ تاریخ ثبت ۳۰ اکتبر؛ پرداخت در ۱۰ نوامبر.
|
نرخهای رشد بازارهای نهایی از اظهارات آمادهشده ۲۱ اکتبر گرفته شدهاند و توصیفهای تقریبی مدیریت هستند. اینها تغییرات اندازهگیریشده در سهم بازار نیستند. بخشهای صنعتی، خودرو و مرکز داده همگی بهبود یافتند که نسبت به یک دسته واحد هوش مصنوعی، بنیانی گستردهتر برای این بهبود فراهم میکند. با این حال، TI در این اظهارات تفکیک کامل و مطلق درآمد بازارهای نهایی را ارائه نکرد. بنابراین، نسبت دادن تمام درآمد افزایشی به هوش مصنوعی بدون پشتوانه خواهد بود.
در مقایسه با چشمانداز قبلی شرکت، درآمد ۱۵۵ میلیون دلار آمریکا، یا ۲.۶٪، از نقطه میانی ۵.۹۰ میلیارد دلار آمریکا فراتر رفت، اما همچنان پایینتر از سقف ۶.۱۵ میلیارد دلار آمریکا باقی ماند. سود هر سهم ۰.۲۲ دلار آمریکا، یا ۹.۲٪، بالاتر از نقطه میانی ۲.۴۰ دلار آمریکا بود و ۰.۰۵ دلار آمریکا نیز از سقف ۲.۵۷ دلار آمریکا فراتر رفت. این مقایسهها با پیشبینی مدیریت انجام شدهاند، نه با اجماع والاستریت. غافلگیری مالیاتی مجزای سهماهه سوم، سود هر سهم را نسبت به چشمانداز اولیه ۰.۰۱ دلار آمریکا کاهش داد؛ بنابراین، عامل این عملکرد بهتر از انتظار نیست.
برای سهماهه آینده، نقطه میانی درآمد تقریباً نسبت به دوره قبل ثابت است. مقایسه قوی سالبهسال میتواند همزمان با کسبوکاری ثابت نسبت به دوره قبل وجود داشته باشد؛ مورد دوم برای جذب کوتاهمدت ظرفیت کارخانه مرتبطتر است. بنابراین، سرمایهگذاران باید میان تداوم بهبود و شتابگیری در سرعت بهبود تمایز قائل شوند. چشمانداز فعلی از نتیجهگیری نخست با وضوح بیشتری نسبت به نتیجهگیری دوم حمایت میکند.
3. کیفیت بنیادی
|
معیار مالی، میلیون دلار آمریکا بهجز نسبتها/EPS
|
سهماهه سوم 2025
|
سهماهه دوم 2026
|
سهماهه سوم 2026
|
|
درآمد فصلی
|
4,742
|
5,463
|
6,055
|
|
سود عملیاتی فصلی بر مبنای GAAP
|
1,663
|
2,310
|
2,874
|
|
حاشیه عملیاتی فصلی بر مبنای GAAP
|
35.1%
|
42.3%
|
47.5%
|
|
EPS فصلی بر مبنای GAAP، دلار آمریکا
|
1.48
|
2.14
|
2.62
|
|
جریان نقدی عملیاتی فصلی
|
2,190
|
2,703
|
3,419
|
|
جریان نقدی عملیاتی دوازدهماهه گذشته
|
6,897
|
8,667
|
9,896
|
|
مخارج سرمایهای دوازدهماهه گذشته
|
4,817
|
3,300 (گرد شده)
|
2,578
|
|
FCF دوازدهماهه گذشته طبق تعریف شرکت
|
2,415
|
6,534
|
8,422
|
|
وجه نقد بهعلاوه سرمایهگذاریهای کوتاهمدت
|
5,186
|
بازنشر نشده
|
8,142
|
|
بدهی، ارزش دفتری در ترازنامه
|
14,046
|
بازنشر نشده
|
13,555
|
دورهها، بهجز ردیفهای TTM که دوازده ماه منتهی به هر فصل نمایشدادهشده را پوشش میدهند، فصلهای تقویمی هستند. مخارج سرمایهای سهماهه دوم مطابق افشای انتشار قبلی گرد شده است. بدهی در جدول، ارزش دفتری شامل سررسیدهای جاری است؛ مدیریت بهطور جداگانه 13.65 میلیارد دلار آمریکا اصل بدهیِ معوق در سهماهه سوم را گزارش کرد. این دو روش نباید با یکدیگر ترکیب شوند. وجه نقد شامل سرمایهگذاریهای کوتاهمدت است.
کیفیت رشد قوی است و یک مؤلفه چرخهای دارد. حاشیه عملیاتی نسبت به سال قبل از 35.1٪ به 47.5٪ افزایش یافت. حاشیه ناخالص دقیق سهماهه سوم برابر است با 3,887 / 6,055 = 64.2٪؛ مدیریت در اظهارات آمادهشده آن را به 64٪ گرد کرد. بخش آنالوگ 1.182 میلیارد دلار آمریکا از افزایش 1.313 میلیارد دلاری درآمد را ایجاد کرد که تقریباً 90٪ است. بنابراین، محرک اصلی کسبوکار اصلی است، نه تغییری در ترکیب فعالیتهای کوچک. با این حال، حاشیه افزایشی فوقالعاده نشاندهنده اهرم عملیاتی است، نه شواهدی مبنی بر اینکه درآمد آتی میتواند با همان نرخ به سود تبدیل شود.
تبدیل وجه نقد قوی است، اما تعریف آن اهمیت دارد. TI، FCF را بهصورت جریان نقد عملیاتی منهای مخارج سرمایهای بهعلاوه عواید مستقیم CHIPS تعریف میکند. تطبیق TTM برابر است با 9.896 − 2.578 + 1.104 = 8.422 میلیارد دلار آمریکا. مزیت 469 میلیون دلاری اعتبار مالیاتی از پیش در جریان نقد عملیاتی لحاظ شده است؛ افزودن دوباره آن به معنای دوبارهشماری خواهد بود. با حذف هر دو شکل حمایت، نتیجه برابر است با 9.896 − 0.469 − 2.578 = 6.849 میلیارد دلار آمریکا. این تعدیل، مزایای نقدی شناساییشده CHIPS را حذف میکند، نه تمام آثار احتمالی دولتی یا مالیاتی.
محاسبه مشابه برای دوره سال قبل برابر است با 6.897 − 0.302 − 4.817 = 1.778 میلیارد دلار آمریکا. بهبود 5.071 میلیارد دلاری در جریان نقدی بدون مشوقها شامل 2.832 میلیارد دلار جریان نقدی عملیاتی بالاتر پس از تعدیل اعتبار مالیاتی و 2.239 میلیارد دلار مخارج سرمایهای کمتر است. بنابراین، حدود 44٪ از این بهبود ناشی از کاهش هزینههای سرمایهگذاری بود. این نقدینگی ارزشمند است، اما کاهش هزینهها نمیتواند بهطور نامحدود همان رشد افزایشی را تأمین کند. در نهایت، سودآوری و کارایی سرمایه در گردش باید بخش بیشتری از این افزایش را پشتیبانی کنند.
ترازنامه پیش از خرید، قابل مدیریت است. وجه نقد و سرمایهگذاریهای کوتاهمدت به ارزش ۸.۱۴۲ میلیارد دلار آمریکا، در برابر ارزش دفتری بدهی ۱۳.۵۵۵ میلیارد دلار آمریکا قرار میگیرد و بدهی خالص را به ۵.۴۱۳ میلیارد دلار آمریکا میرساند. این میزان نسبت به تولید فعلی نقدینگی متعادل است. با این حال، مبلغ معامله تملک، کارمزدها و تأمین مالی میتوانند حتی در صورت بهبود اهرم عملیاتی، نقدینگی را مصرف کنند. اعلام ارزش بنگاهِ حدود ۷.۵ میلیارد دلار آمریکا در فوریه، معادل پرداخت نقدی دقیق در آینده نیست و ما آن را بهصورت مکانیکی از مانده نقدی امروز کسر نمیکنیم.
بازدهی سرمایه با نرخ اخیرِ دوره دوازدهماهه منتهی به حال حاضر پوشش داده میشود: ۵٫۸۱۰ میلیارد دلار آمریکا که به مالکان بازگردانده شده، معادل ۸۴٫۸٪ از جریان نقد آزاد تحلیلیِ بدون مشوقها است. سود نقدی جدیدِ سالانهشده به میزان ۶٫۰۸ دلار آمریکا، با فرض ۹۱۴ میلیون سهم و پیش از تغییرات آتی در تعداد سهام یا تصمیمات مربوط به اعلام سود، حدود ۵٫۵۶ میلیارد دلار آمریکا پرداخت را نشان میدهد. همین مورد بهتنهایی حدود ۸۱٪ از پایه نقدی تعدیلشده دوره اخیر را مصرف میکند. سود نقدی قابل پشتیبانی به نظر میرسد، اما ظرفیت باقیمانده برای بازخرید سهام، تأمین مالی خریدها و یک توسعه دیگر در مخارج سرمایهای، کمتر از آن چیزی است که تیتر گزارششده جریان نقد آزاد نشان میدهد.
مهمترین متغیر، تداوم بهرهبرداری است که به سود نقدی هر سهم تبدیل میشود. یک تحلیل حساسیت صریح، سازوکار را نشان میدهد: ۱ میلیارد دلار آمریکا درآمد اضافی، با فرض حاشیه عملیاتی افزایشی ۵۵٪، ۵۵۰ میلیون دلار آمریکا سود عملیاتی اضافه ایجاد میکند. با نرخ مالیات ۱۳.۵٪ و ۹۲۵ میلیون سهم رقیقشده، این رقم حدود ۰.۵۱ دلار آمریکا سود هر سهم (EPS) است. با ضریب ۲۷ برابری سود، این امر تقریباً از ۱۳.۹ دلار آمریکا ارزش بهازای هر سهم پشتیبانی میکند، مشروط بر اینکه سرمایه در گردش و مخارج سرمایهای این مزیت را جذب نکنند. حاشیه افزایشی یک فرض تحلیلی است که پایینتر از مقایسه استثنایی فعلی قرار دارد؛ این محاسبه، پیشبینی شرکت نیست.
برای جریان نقدی، همان مشارکت عملیاتی پس از مالیات به مبلغ ۴۷۶ میلیون دلار آمریکا، پیش از افزایش سرمایه در گردش و هزینهکرد برای تجهیزات، نقطه شروع بالایی محسوب میشود. افزایش ۲۰۰ میلیون دلاری موجودی و حسابهای دریافتنی، منفعت نقدی را به حدود ۲۷۶ میلیون دلار آمریکا کاهش میدهد. به همین دلیل، ردیابی محمولهها در کنار موجودی و سرمایهگذاری، از برونیابی صرف EPS مفیدتر است. زنجیره انتقال شامل تقاضا، محمولهها، جذب کارخانه، سود پس از مالیات، تبدیل به نقدینگی و سپس ارزشگذاری است.
۴. چشمانداز صنعت و رقابت
صنعت مرتبط شامل نیمهرساناهای آنالوگ، کنترل تعبیهشده و توان و اتصال مرتبط است. این صنعت از طریق تأمین توان و حسگری با زیرساخت هوش مصنوعی همپوشانی دارد، اما مجموعه رقابتی آن با شتابدهندههای محاسباتی پیشرو متفاوت است. مشتریان قطعات را بر اساس عملکرد، قابلیت اطمینان، پشتیبانی نرمافزاری، دسترسپذیری و هزینه کل سیستم انتخاب میکنند. پرسش سرمایهگذار این است که هر تأمینکننده پس از تأمین مالی تعهدات تولید و توسعه خود، چه میزان ارزش اقتصادی را حفظ میکند.
|
عرصه رقابتی
|
شواهد / مقیاس
|
جایگاه نسبی
|
پیامد ارزشیگذاری
|
|
تولید گسترده آنالوگ
|
درآمد آنالوگ TI: ۴٫۹۱۱ میلیارد دلار آمریکا؛ حاشیه عملیاتی بخش: ۵۱٫۰٪
|
TI از افزایش بهرهبرداری سود میبرد؛ ADI از طریق محصولات مختلطسیگنال با ارزش بالاتر رقابت میکند
|
ارزشگذاری ممتاز به بازده نقدی پایدار پس از مخارج کارخانه نیاز دارد.
|
|
بهبود صنعتی
|
رشد صنعتی TI بیش از ۴۰٪؛ بخش صنعتی ADI: ۵۳٪
|
هر دو در دورههای افشاشده برنده هستند؛ اما زمانبندی و دستهبندیها متفاوت است
|
بهبود بخش، افزایش سهم TI را اثبات نمیکند.
|
|
خودرو / تعبیهشده
|
خودرویی NXP: ۱٫۹۳۸ میلیارد دلار آمریکا؛ تعبیهشده TI: ۸۵۸ میلیون دلار آمریکا
|
NXP در مقیاس خودروییِ افشاشده قویتر است؛ این معیارها بازارهای معادل نیستند
|
TI به بازدهی از بخش اتصالپذیری نیاز دارد، نه صرفاً مقیاس حاصل از خرید.
|
|
تابآوری حاشیه سود
|
حاشیه سود ناخالص ST: ۳۴٫۸٪؛ TI: ۶۴٫۲٪؛ ADI: ۶۷٫۳٪
|
ST در دورههای مقایسهشده از نظر سودآوری ناخالص از این همتایان عقبتر است
|
TI یک ذینفع خالص است، اما تفاوتهای پرتفوی مانع رتبهبندی علّی میشود.
|
|
شرکت / دوره گزارششده
|
درآمد، میلیارد دلار آمریکا
|
رشد درآمد سالبهسال
|
حاشیه سود ناخالص GAAP
|
حاشیه سود عملیاتی GAAP
|
شواهد نقدی / عملیاتی
|
|
Texas Instruments Incorporated / سهماهه سوم ۲۰۲۶
|
۶٫۰۵۵
|
۲۸٪
|
۶۴٫۲٪
|
۴۷٫۵٪
|
جریان نقد آزاد ۱۲ماهه: ۸٫۴۲۲ میلیارد دلار آمریکا؛ شامل مزایای CHIPS.
|
|
Analog Devices, Inc. / سهماهه سوم سال مالی ۲۰۲۶، پایانیافته در ۱ اوت
|
۴٫۰۲۲
|
۴۰٪
|
۶۷٫۳٪
|
۴۰٫۱٪
|
جریان نقد آزاد ۱۲ماهه: ۴٫۹۳۷ میلیارد دلار آمریکا؛ جریان نقد عملیاتی منهای مخارج سرمایهای.
|
|
NXP Semiconductors N.V. / سهماهه دوم ۲۰۲۶، پایانیافته در ۲۸ ژوئن
|
۳٫۴۹۶
|
۱۹٪
|
۵۷٫۳٪
|
۳۰٫۶٪
|
جریان نقد آزاد فصلی: ۷۹۱ میلیون دلار آمریکا؛ بر مبنای رویه خالص مخارج سرمایهای.
|
|
STMicroelectronics N.V. / سهماهه دوم ۲۰۲۶
|
۳٫۴۹۰
|
۲۶٪
|
۳۴٫۸٪
|
استفاده نشده
|
فقط دادههای رسمیِ تیتر اصلی؛ گزارش سهماهه سوم برای ۲۹ اکتبر برنامهریزی شده است.
|
دورههای همتا، جدیدترین گزارشهای مالی تأییدشده برای این مقایسه هستند، نه بازههای تقویمی یکسان. تمام حاشیههای نمایشدادهشده بر مبنای GAAP هستند؛ حاشیه عملیاتی تعدیلشده 50.0% ADI و حاشیه عملیاتی غیر-GAAP 35.1% NXP عمداً جایگزین ارقام ستون GAAP نشدهاند. تعریفها و بازههای زمانی جریان نقدی متفاوتاند؛ بنابراین، ارقام مطلق FCF صرفاً زمینهساز هستند و مبنای رتبهبندی محسوب نمیشوند. هیچ مجموعهداده دقیق و بهروز از سهم بازار یا اجماع ارزشگذاری همتایان مفروض گرفته نشده است.
TI و ADI در افشاهای مقایسهشده، روشنترین برندگان عملیاتی هستند. TI یک کسبوکار بزرگ آنالوگ را با جذب افزایشی استثنایی ترکیب میکند. ADI از مبنایی متفاوت سریعتر رشد میکند و حاشیه ناخالص بالاتری ایجاد میکند؛ موضوعی که از این دیدگاه پشتیبانی میکند که توانمندی تخصصی سیگنال مختلط، حتی با گسترش ظرفیت تولید، همچنان ارزشمند است. هیچیک از این مشاهدات ثابت نمیکند که TI در حال کسب سهم بازار از ADI است. ترکیب محصولات و دورههای گزارششده آنها متفاوت است و ممکن است هر دو از چرخه مشترک تجدید موجودی و تقاضا بهرهمند شوند.
NXP رقیبی معتبر در سامانههای تعبیهشده و خودرویی است. مقیاس اعلامشده آن در بخش خودرو نشان میدهد چرا TI نمیتواند اتصالپذیری را توسعهای بلامنازع تلقی کند. خرید پیشنهادی Silicon Labs ممکن است سبد محصولات را گسترش دهد، اما مانع اقتصادی شامل سرمایه بهکارگرفتهشده، کارهای یکپارچهسازی و زمان لازم برای انتقال تولید یا فروش متقابل طراحیها است. همافزاییهای سالانه تولیدی و عملیاتی اعلامشده، در حدود ۴۵۰ میلیون دلار آمریکا، ظرف سه سال پس از نهاییشدن معامله، یک هدف مدیریتی است. این موارد نباید در سودهای فعلی منظور شوند یا از روز نخست در دسترس فرض گردند.
ST از نظر سودآوری ناخالص فعلی، نسبت به دیگران عقبتر است. حاشیه سود ناخالص افشاشده ۳۴.۸٪ آن، با وجود رشد درآمد، بهطور قابلتوجهی پایینتر از TI و ADI است. این موضوع در بازههای منتخب، آن را به مقایسه عملیاتی ضعیفتر تبدیل میکند، نه اینکه نشان دهد همه محصولات یا سرمایهگذاریهای آتی آن از نظر ساختاری ضعیفتر هستند. حاشیه سود ناخالص پایینتر میتواند علاوه بر فشار رقابتی، بازتاب ترکیب محصولات و میزان بهرهبرداری نیز باشد. ادعای دائمیِ از دست دادن سهم بازار به شواهدی نیاز دارد که در اینجا در دسترس نیست.
TI بهدلیل اینکه زیرساخت تولیدی مستقر آن تقاضای افزایشی را تقویت میکند، از بازیابی کنونی بهطور خالص منتفع میشود. مزیت راهبردی زمانی بیشترین قدرت را دارد که ظرفیت قابلاعتماد از موقعیتهای طراحی سودآور پشتیبانی کند. این مزیت در صورتی تضعیف میشود که ظرفیت با قیمتهای پایینتر پر شود یا مشتریان از گزینههای جایگزین تأمین برای چانهزنی و از بین بردن منافع استفاده کنند. بازار ممکن است به یک خندق رقابتی تولیدی پاداش دهد، اما بازده سهامداران در نهایت مستلزم آن است که این خندق پس از هزینههای جایگزینی و توسعه، جریان نقدی ایجاد کند.
۵. ریسکهای کلیدی
-
انباشت مجدد موجودی معکوس میشود. اگر سفارشهای صنعتی پس از عادیشدن موجودیهای مشتریان کند شوند، ارسال محصولات میتواند سریعتر از تولید تجهیزات نهایی کاهش یابد. حجم تولید کمتر، هزینههای ثابت را میان واحدهای کمتری سرشکن میکند و هم سودآوری و هم تبدیل سود به نقدینگی را تحت فشار قرار میدهد. تداوم رشد مثبت سالبهسال، بهتنهایی این ریسک را رد نمیکند.
-
هزینهکرد کارخانهای دوباره افزایش مییابد. اگر تقاضا به تجهیزات یا هزینههای احراز صلاحیت بهمراتب بیشتری نیاز داشته باشد، مخارج سرمایهای میتواند نقدینگیای را که اکنون از کندشدن سرمایهگذاری آزاد شده است جذب کند. در این صورت، حاشیه عملیاتی گزارششده بالاتر میتواند همزمان با بازده ناامیدکننده جریان نقد آزاد بدون مشوقها وجود داشته باشد و استدلال ارزشیگذاری را تضعیف کند.
-
حمایت دولتی با ظرفیت عملیاتی تکرارشونده اشتباه گرفته میشود. کاهش یا تأخیر در دریافتهای مستقیم و استفاده از اعتبارات مالیاتی، دسترسپذیری نقدینگی گزارششده را کاهش میدهد. تعدیل تحلیلی از پیش مزایای شناساییشده را حذف میکند، اما سرمایهگذارانی که رقم اصلی بزرگتر را مبنای قیمتگذاری قرار دادهاند، ممکن است به حذف آن واکنش نشان دهند.
-
بازدهی خرید کسبوکارهای حوزه اتصال کمتر از انتظار است. تأخیرهای نظارتی، هزینههای یکپارچهسازی، ریزش مشتریان یا همافزاییهای ضعیفتر میتواند بازده سرمایهگذاری پیشنهادی در Silicon Labs را به تعویق بیندازد. تعهدات نقدی و تأمین مالی در مقایسه با سودهای کسبشده سنگینتر خواهند شد و بازخرید سهام و انعطافپذیری ارزشگذاری را محدود میکنند.
-
رقابت قیمتی مزیت تولیدی را خنثی میکند. اگر مشتریان خواستار امتیازدهی شوند یا ظرفیت رقابتی در دسترستر شود، ممکن است رشد درآمد نتواند حاشیه سود ناخالص را حفظ کند. این اثر از قیمت و ترکیب فروش به اقتصاد کارخانه، سودآوری و ضریب ارزشگذاری ممتاز سرایت خواهد کرد.
-
موجودی به عامل بازدارنده تبدیل میشود. اگر موجودی افزایش یابد، در حالی که رشد محمولهها کند میشود، سرمایه در گردش میتواند حتی پیش از افت در صورت سود و زیان، نقدینگی را مصرف کند. کاهش ارزش موجودی یا کاهش تولید در مراحل بعدی، ضربه دومی به سودآوری وارد خواهد کرد. نقطه شروع ۱۹۴ روزه، با وجود کاهش متوالی تعداد روزها، شایسته توجه است.
-
ضریب ارزشگذاری ممتاز کاهش مییابد. با حدود ۲۷ برابر نرخ اجرای قوی EPS فصلی، حتی سودهای بدون تغییر نیز میتوانند بازدهی ضعیف سهام ایجاد کنند، اگر سرمایهگذاران بازده نقدی بالاتری مطالبه کنند. کاربران قراردادهای آتی با آثار اضافی تأمین مالی، مبنا و لیکوییدشدن مواجهاند؛ سناریوهای بنیادی در سطح سهام، بازدهی اهرمی آنها را مدلسازی نمیکنند.
۶. چکلیست پایش
آستانههای زیر، قواعد تصمیمگیری پژوهشی هستند، نه اهداف مدیریتی یا دستورالعملهای معاملاتی.
-
درآمد و EPS سهماهه چهارم: تحقق درآمد و EPS در سطح یا بالاتر از ۶٫۰۵ میلیارد دلار آمریکا و ۲٫۶۲ دلار آمریکا، از فرضیه پایداری حمایت میکند؛ نتایج پایینتر از ۵٫۸۰ میلیارد دلار آمریکا یا ۲٫۴۵ دلار آمریکا آن را بهطور معناداری تضعیف میکند. پیش از نسبتدادن انحراف EPS به عملیات، آثار مالیاتی را بررسی کنید.
-
حاشیه سود ناخالص و جذب کارخانه: حفظ سطح تقریبی ۶۴٪ همراه با درآمد باثبات، از پیشرفت ساختاری عملیاتی حمایت میکند. افت به زیر ۶۰٪ بدون توضیحی روشن و موقتی، نشان میدهد که اقتصاد اخیر بیش از حد چرخهای بوده است تا با ارزشیابی ممتاز ارزشگذاری شود.
-
تقاضای صنعتی و خودرویی: رشد متوالی مثبت و پایدار در هر دو، گستردگی بهبود را تقویت میکند. دو کاهش متوالی در درآمد صنعتی، حتی اگر درآمد مراکز داده همچنان قوی بماند، هشداردهنده خواهد بود. از تحمیل برآوردهای مطلق و ساختگی برای درآمد هوش مصنوعی اجتناب کنید.
-
جریان نقدی TTM بدون مشوقها: حفظ حداقل ۶.۸ میلیارد دلار آمریکا در حالی که عملیات برنامهریزیشده تأمین مالی میشود، از مبنای فعلی پشتیبانی میکند. افزایش به بیش از ۸ میلیارد دلار آمریکا بدون تعویق جدید در مخارج سرمایهای، چشمانداز سهام را بهبود میبخشد؛ کاهش به زیر ۶ میلیارد دلار آمریکا، ظرفیت پرداخت سود سهام و خریدها را تضعیف میکند.
-
موجودی: کاهش به زیر ۱۸۰ روز همراه با سطح خدمات باثبات، از جذب واقعی حمایت میکند. افزایش به بیش از ۲۱۰ روز همزمان با کندتر شدن درآمد، نشان میدهد که کیفیت ارسالها و نقدینگی در حال واگرایی هستند. اینها آستانههای جهتنما هستند، نه هنجارهای سراسر صنعت.
-
تخصیص سرمایه: پوشش را در برابر بار سود سهام سالانهشده حدود ۵٫۵۶ میلیارد دلار آمریکا و تأمین مالی واقعی خرید بازبینی کنید. نیاز ترکیبی به توزیع و تأمین مالی که از تولید نقدینگی تکرارشونده فراتر رود، حتی با وجود افزایشی بودن معامله از منظر حسابداری، فرضیه حقپریمیوم را تضعیف میکند.
-
بررسی همتایان و اسناد ثبتشده: از نتایج برنامهریزیشده ST در ۲۹ اکتبر برای سنجش گستردگی بهبود استفاده کنید و از گزارش فصلی بعدی TI برای تأیید سرمایه در گردش، مشوقها و تعهدات معامله بهره بگیرید. هیچ تاریخ گزارشدهی تأییدنشدهای برای سهماهه چهارم TI تعیین نشده است. تاریخ ثبت و پرداخت سود سهام بهترتیب ۳۰ اکتبر و ۱۰ نوامبر است.
مرزهای دادههای بااهمیت
قیمت مرجع، قیمت پایانی جلسه معاملاتی عادی ۲۱ اکتبر، پیش از انتشار گزارش درآمدها است؛ این قیمت بهعنوان یک تعادل کاملاً آگاهانه پس از اعلام نتایج در نظر گرفته نمیشود. اگر قیمت سهام بهطور معناداری تغییر کرد، بازدهها و مقایسههای سناریویی را مجدداً محاسبه کنید. ارزش بازار از تعداد تقریبی سهام در پایان دوره استفاده میکند، در حالی که حساسیتهای EPS بر مبنای تعداد سهام رقیقشدهای که صراحتاً فرض شده است محاسبه میشوند. هیچ اجماع فعلی یا گزارش 10-Q سهماهه سومِ منتشرنشدهای فرض نشده است.
رابط معاملاتی LBank برای TXNUSDT باز شد و کنترلهای قرارداد و سفارش آن در کنار اطلاعیههای رسمی فهرستشدن و ساعات معاملات بررسی شدند. قیمتهای مارک/شاخص و حجم در پاسخ متنیِ بدون احراز هویت درج نشده بودند؛ بنابراین این گزارش یک مظنه زنده معاملات آتی، نقدشوندگی یا قابلیت اجرای سفارش را تأیید نمیکند. این ابزار مشتقه از مالکیت سهام پایهِ فهرستشده در نزدک جدا است؛ تمام محاسبات ارزشگذاری سهام از قیمت مرجع مستقلِ سهام استفاده میکنند. رابطهای AMDON و COSTON نیز پیش از انتخاب نهایی باز شدند؛ هر دو شرکت طی ۹۰ روز گذشته پوشش داده شده بودند، در حالی که پوشش قبلی TXN در ۲۳ ژوئیه، ۹۱ روز تقویمی پیش از آن، بود.
۷. منابع
-
-
-
-
فرم 10-Q شرکت Texas Instruments INC که در ۲۴/۰۷/۲۰۲۶ ثبت شده است (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — سهماهه منتهی به ۳۰ ژوئن ۲۰۲۶؛ متن رسمیِ تأییدشده در فهرست جستوجو؛ دسترسی مستقیم به PDF با خطای ۴۰۳ مواجه شد. برای اقتصاد هزینههای ثابت و تأمین مالی خرید استفاده شد، نه بهعنوان پرونده سهماهه سوم.
-
-
تگزاس اینسترومنتس سیلیکون لبز را خریداری میکند (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — ۴ فوریهٔ ۲۰۲۶؛ شرایط اعلامشدهٔ معامله و هدف همافزایی. معاملهٔ پیشنهادی؛ بهعنوان معاملهٔ تکمیلشده تلقی نمیشود.
-
-
-
انایکسپی سمیکنداکترز نتایج سهماههٔ دوم ۲۰۲۶ را گزارش میکند (https://investors.nxp.com/news-releases/news-release-details/nxp-semiconductors-reports-second-quarter-2026-results/) — ۲۸ ژوئیهٔ ۲۰۲۶؛ سهماههٔ منتهی به ۲۸ ژوئن؛ مقایسهٔ GAAP. این اطلاعیه به تحریف مرتبط با واگذاری در سودآوری سهماههٔ اول اشاره میکند.
-
روابط سرمایهگذاران - STMicroelectronics (https://investors.st.com/) — نکات کلیدی رسمی سهماهه دوم ۲۰۲۶: درآمد ۳٫۴۹ میلیارد دلار آمریکا، رشد ۲۶٪، حاشیه ناخالص ۳۴٫۸٪؛ متنِ فهرست جستوجو تأیید شد؛ صفحه اصلی مستقیم پاسخ 403 بازگرداند.
-
-
قیمتهای تاریخی TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — قیمت پایانی مرجع در جلسه عادی ۲۱ اکتبر ۲۰۲۶، ۲۸۴٫۶۵ دلار آمریکا؛ منبع ثانویه قیمت. هیچ قیمت اجرایی پس از ساعات معاملاتی یا برآورد اجماع فرض نشده است.
-
معاملات آتی TXNUSDT | LBank Futures (https://www.lbank.com/futures/txnusdt) — در ۲۲ اکتبر با وبخوان و HTTP خط فرمان باز شد؛ رابط TXNUSDT Perp، دفتر سفارش، کنترلهای ایزوله/کراس و بازکردن موقعیت لانگ/شورت وجود داشت. قیمتهای زنده مارک/شاخص و حجم در دسترس نبودند؛ هیچ مظنه زنده معاملات آتی یا نقدشوندگی قابلاجرا تأیید نشده است.
-
-
-
معاملات اسپات AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — رابط نامزد در ۲۲ اکتبر از طریق وبخوان و HTTP مستقیم باز شد؛ قیمتگذاری و گردش غیرصفر توکن، رابط خرید/فروش. AMD بر اساس قانون پوشش ۹۰ روزه مستثنا شد.
-
-
معاملات اسپات COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — رابط کاربری کاندید در ۲۲ اکتبر باز شد؛ دارای قیمتگذاری و گردش معاملات توکن غیرصفر و رابط خرید/فروش. COST طبق قانون پوشش ۹۰ روزه مستثنی شده است.
-


 انتقال