نویسنده: تحقیقات LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش از اطلاعات در دسترس عموم گردآوری و تحلیل شده و صرفاً جهت اشتراکگذاری اطلاعات و بحثهای پژوهشی است. این گزارش به منزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستورالعمل معاملاتی یا هرگونه تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات جمعی مورد بحث در اینجا ممکن است در طول زمان تغییر کنند. خوانندگان باید به طور مستقل دادهها را تأیید کرده و خود تصمیمگیری نمایند.
۱. نتیجهگیری اصلی
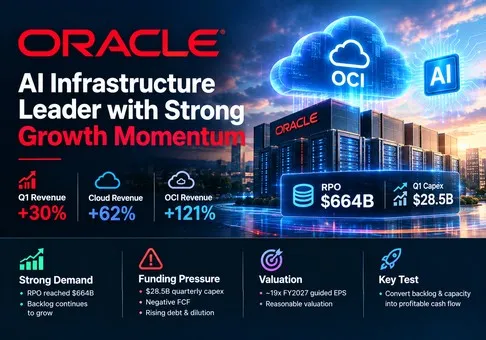
دیدگاه کلی: اوراکل اکنون یک شرکت زیرساخت هوش مصنوعی با رشد بالا متصل به یک فرانچایز پایدار پایگاه داده و برنامههای کاربردی است، و ارزش سهام آن پس از بازتنظیم به حدود ۱۹ برابر سود هر سهم (EPS) غیر GAAP پیشبینیشده برای سال مالی ۲۰۲۷، با تمایل مثبت در نسبت ریسک به ریوارد، بهطور معقولی ارزشگذاری شده به نظر میرسد. متغیر تعیینکننده تقاضا نیست — چرا که درآمد OCI در سهماهه اول سال مالی ۲۰۲۷ رشد ۱۲۱ درصدی داشته است — بلکه این است که آیا تأمین مالی مشتریان، بهرهبرداری و سود عملیاتی میتوانند خود را به برنامه سرمایهای برسانند که به ۲۸.۵ میلیارد دلار مخارج سرمایهای سهماهه و ۲۰ میلیارد دلار سهام عادی جدید نیاز داشت یا خیر.
-
شتابگیری ابری واقعی و از نظر اقتصادی چشمگیر است. درآمد سهماهه نخست با ۳۰٪ افزایش به ۱۹.۳۵ میلیارد دلار رسید، درآمد بخش ابری با ۶۲٪ رشد به ۱۱.۶۱ میلیارد دلار افزایش یافت و درآمد OCI با ۱۲۱٪ صعود به ۷.۳۹ میلیارد دلار رسید. اوراکل در طول این سهماهه، ۸۵۰ مگاوات ظرفیت دیتاسنتر اضافی و بیش از ۳۰۰,۰۰۰ پردازنده گرافیکی (GPU) ارائه کرد. OCI بالغ بر ۴.۰۴ میلیارد دلار به درآمد سالبهسال خود افزود—که این میزان رشد، حتی از کل پایه درآمد سهماهه OCI در سال گذشته نیز بیشتر است—بنابراین اوراکل دیگر صرفاً وعده انتقال به ابر هوش مصنوعی را نمیدهد. این مقیاس از ضریب رشد بالاتری نسبت به آنچه کسبوکار سنتی پایگاه داده به دست آورده بود، پشتیبانی میکند.
-
حجم سفارشهای معوق (بکلاگ) فوقالعاده است، اما کیفیت آن اهمیت بیشتری نسبت به اندازه ظاهری و چشمگیرش دارد. تعهدات عملکردی باقیمانده (RPO) به ۶۶۴ میلیارد دلار رسید که پس از ثبت بیش از ۳۰ میلیارد دلار قراردادهای ابری جدید هوش مصنوعی در سه ماهه اول، افزایش ۲۰۹ میلیارد دلاری را نسبت به سال گذشته نشان میدهد. حجم سفارشات معوق ۹.۹ برابر درآمد سال مالی ۲۰۲۶ است، با این حال شناسایی درآمد به تحویل مرکز داده، آمادگی مشتری، مدت زمان قرارداد و اعتبار مشتری بستگی دارد. پیامد این موضوع برای سرمایهگذاری این است که اکنون اجرای عرضه و جنبههای اقتصادی قرارداد، و نه تقاضای مشتریان جدید، شیب درآمد و بازدهی را تعیین میکنند.
-
جریان نقدی گزارششده، جنبههای اقتصادی خودتأمینی را بیش از حد واقعی نشان میدهد. جریان نقدی عملیاتی به ۲۳.۱۰ میلیارد دلار رسید، اما ۱۱.۳۶ میلیارد دلار آن از پیشپرداختهای مشتریان با یک مؤلفه تأمین مالی قابلتوجه حاصل شد. هزینههای سرمایهای (Capex) ۲۸.۵۰ میلیارد دلار بود که منجر به جریان نقدی آزاد (FCF) گزارششده منفی ۵.۴۰ میلیارد دلار گردید. با حذف آن پیشپرداخت شبهِ تأمین مالی، تقریباً ۱۱.۷۴ میلیارد دلار جریان نقدی عملیاتی پایهای و منفی ۱۶.۷۶ میلیارد دلار جریان نقدی پس از هزینههای سرمایهای باقی میماند. خالص مخارج نقدی مکمل اوراکل برای هزینههای سرمایهای پس از پیشپرداختهای مشتریان و تأمین مالی کوتاهمدت، ۱۷.۹۷ میلیارد دلار بود. رشد به شیوهای هوشمندانهتر از آنچه رقم شاخص هزینههای سرمایهای نشان میدهد تأمین مالی میشود، اما هنوز به صورت ارگانیک خودکفا نشده است.
-
ارزشگذاری به سطحی بازگشته است که ریسک اجرا را جبران میکند، اما اهرم مالی مانع از آن میشود که بتوان این سهام را به سادگی ارزان دانست. با استفاده از قیمت مرجع پس از ساعت کاری در ۱۰ سپتامبر یعنی ۱۵۳.۵۰ دلار آمریکا و ۳.۰۰ میلیارد سهام رقیقشده در سهماهه اول، ارزش بازار سهام در حدود ۴۶۰.۵ میلیارد دلار آمریکا برآورد میشود. افزودن تقریباً ۸۸.۳ میلیارد دلار آمریکا بدهی خالص، ارزش بنگاه (ارزش کل شرکت) را به حدود ۵۴۸.۸ میلیارد دلار آمریکا میرساند که معادل تقریباً ۶.۱ برابر حداقل هدف درآمدی ۹۰ میلیارد دلاری مدیریت برای سال مالی ۲۰۲۷ است. همین قیمت حدود ۱۹.۰ برابر سود هر سهم (EPS) غیر GAAP پیشبینیشده برای سال مالی ۲۰۲۷ یعنی ۸.۱۰ دلار آمریکا است. این رقم برای رشد درآمدی کوتاهمدتِ بالای ۳۰ درصد جذاب است، اما تنها به شرطی که استهلاک، هزینه بهره و رقیق شدن سهام، سود عملیاتی صعودی را از بین نبرند.
-
تز مثبت دارای نقاط ابطال مشخصی است. این روند تقویت میشود اگر رشد درآمد سهماهه دوم در نقطه میانی ۳۲ درصد یا بالاتر از آن قرار گیرد، رشد بخش ابری حداقل به نقطه میانی ۶۸ درصد برسد، حاشیه سود عملیاتی GAAP بالای ۳۳ درصد باقی بماند و با افزایش تأمین مالی از سوی مشتریان، مخارج نقدی خالص برای هزینههای سرمایهای به کمتر از هزینههای سرمایهای گزارششده کاهش یابد. این روند تضعیف میشود اگر رشد OCI پیش از کاهش محدودیتهای ظرفیت به زیر ۱۰۰ درصد سقوط کند، رشد RPO بدون تبدیل سریعتر متوقف شود، تعداد سهام رقیقشده به بیش از ۳.۱ میلیارد افزایش یابد، یا مخارج نقدی خالص سهماهه بالای ۲۰ میلیارد دلار باقی بماند. اوراکل باید پیش از آنکه بازارهای سرمایه به مدل کسبوکار دائمی آن تبدیل شوند، ظرفیت خود را به بهرهبرداری سودآور تبدیل کند.
زنجیره عملیات به ارزشگذاری قابل بازتولید است. درآمد OCI در سهماهه اول نسبت به سال گذشته ۴.۰۴ میلیارد دلار افزایش یافت، در حالی که کل درآمد ابری ۴.۴۲ میلیارد دلار و درآمد عملیاتی GAAP معادل ۲.۴۵ میلیارد دلار رشد داشت. برای سهماهه دوم، میانه پیشبینی کل درآمد نشاندهنده حدود ۲۱.۲۰ میلیارد دلار است که از ضرب درآمد ۱۶.۰۶ میلیارد دلاری سهماهه دوم سال مالی ۲۰۲۶ در ۱.۳۲ محاسبه شده است. میانه پیشبینی بخش ابری نشاندهنده حدود ۱۳.۴۰ میلیارد دلار است که از ضرب ۷.۹۸ میلیارد دلار در ۱.۶۸ به دست میآید. حفظ حاشیه سود عملیاتی GAAP سهماهه اول در سطح ۳۴.۸٪، منجر به حدود ۷.۳۸ میلیارد دلار درآمد عملیاتی سهماهه خواهد شد. با ارزش بنگاهی نزدیک به ۵۴۸.۸ میلیارد دلار، بازار حدود ۶.۱ برابر حداقل پیشبینی درآمد سال مالی ۲۰۲۷ را ارزشگذاری میکند؛ بنابراین سناریوی ارزیابی مجدد ارزش مستلزم تبدیل رشد به جریان نقدی است، نه صرفاً تیتری بزرگتر از سفارشات معوق.
۲. معرفی شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
اوراکل فناوریهای پایگاه داده حیاتی، نرمافزارهای سازمانی و زیرساختهای ابری را به فروش میرساند. پایگاه پشتیبانی نرمافزاری و پایگاه دادههای نصبشده آن، جریان درآمدی مستمر و دسترسی ممتاز به دادههای سازمانی را فراهم میکنند. سیستمهای Fusion Cloud ERP، NetSuite، HCM و برنامههای کاربردی صنعتی عمدتاً از طریق اشتراک فروخته میشوند. بخش OCI ظرفیتهای محاسباتی، ذخیرهسازی، شبکهسازی، پایگاه داده، خوشههای GPU و آموزش و استنتاج هوش مصنوعی را از طریق قراردادهای مصرفی و متعهدانه به فروش میرساند. بخش سختافزار شامل سیستمهای مهندسیشده و سرورها میشود، در حالی که بخش خدمات شامل خدمات مشاوره و پشتیبانی مشتری است که به استقرار محصولات اوراکل کمک میکند.
مدل تجاری به سرعت در حال تغییر است. بخش ابری ۶۰٪ از درآمد سهماهه اول را به خود اختصاص داد که نسبت به ۴۸٪ در سال گذشته افزایش یافته است، در حالی که بخش نرمافزار از ۳۸٪ به ۲۹٪ کاهش یافت. برنامههای ابری اقتصاد اشتراکی پایدارتری را فراهم میکنند؛ OCI موتور رشد سرمایهبر است. پشتیبانی نرمافزار همچنان بسیار سودآور است و به تامین مالی این انتقال کمک میکند، اگرچه مهاجرت به ابر، بر درآمد حاصل از مجوز و پشتیبانی فشار وارد میکند.
|
کسبوکار
|
درآمد سهماهه اول سال مالی ۲۰۲۷
|
رشد نسبت به سال قبل (YoY)
|
ترکیب
|
محصولات، مشتریان و اقتصاد
|
دیدگاه پژوهشی
|
|
ابری
|
۱۱.۶۱ میلیارد دلار آمریکا
|
۶۲٪
|
۶۰٪
|
بخش OCI به همراه Fusion، NetSuite، HCM، پایگاه داده و SaaS صنعتی؛ قراردادهای مصرفی و اشتراکی.
|
محرک اصلی رشد و ارزشگذاری؛ مقیاس OCI سریعتر از لایه اپلیکیشن در حال رشد است.
|
|
نرمافزار
|
۵.۵۵ میلیارد دلار آمریکا
|
منفی ۳٪
|
۲۹٪
|
مجوزها و پشتیبانی درونسازمانی (On-premises) برای پایگاه داده، میانافزار و برنامهها.
|
یک جریان نقدی پایدار از مشتریان نصبشده، اما مهاجرت به ابر باعث میشود رشد گزارششده به طور ساختاری منفی باشد.
|
|
سختافزار
|
۰.۷۷ میلیارد دلار آمریکا
|
۱۵٪
|
۴٪
|
سیستمهای مهندسیشده، سرورها، تجهیزات ذخیرهسازی و پشتیبانیهای مرتبط که به شرکتها و سازمانهای دولتی فروخته میشوند.
|
کوچک، از نظر استراتژیک برای سیستمهای یکپارچه مفید، و غیرمحوری در فرآیند ارزشگذاری.
|
|
خدمات
|
۱.۴۱ میلیارد دلار آمریکا
|
۵٪
|
۷٪
|
مشاوره، پیادهسازی، آموزش و پشتیبانی پیشرفته از مشتریان.
|
از پذیرش پشتیبانی میکند اما مقیاسپذیری کمتری نسبت به درآمد حاصل از اشتراک و مصرف دارد.
|
|
مجموع اوراکل
|
۱۹.۳۵ میلیارد دلار آمریکا
|
۳۰٪
|
۱۰۰٪
|
برنامههای کاربردی یکپارچه، پایگاه داده و پشته زیرساخت.
|
کیفیت کسبوکار با گسترش OCI در حال بهبود است، اما شدت سرمایه نیز در حال افزایش و بازتنظیم است.
|
توجه: ترکیب درآمد بر اساس درآمد GAAP گزارششده توسط شرکت محاسبه شده است و ممکن است به دلیل گرد کردن اعداد، مجموع آن کاملاً دقیق نباشد. سرویس ابری شامل ترکیبی از IaaS و SaaS است.
در حوزه ابری، تمایز میان برنامهها و زیرساخت بسیار حائز اهمیت است. درآمد برنامههای ابری در سهماهه نخست ۴.۲۲ میلیارد دلار با ۱۰٪ افزایش بود، در حالی که درآمد OCI با ۱۲۱٪ افزایش به ۷.۳۹ میلیارد دلار رسید. بنابراین، OCI حدود ۶۴٪ از درآمد ابری را به خود اختصاص داد، در حالی که این رقم در سال گذشته ۴۷٪ بود. حضور پایگاه داده اوراکل یک مزیت محسوب میشود زیرا مشتریان میتوانند پایگاههای داده را در نزدیکی برنامهها و مدلهای هوش مصنوعی، از جمله از طریق ساختارهای چندابری قرار دهند. محدودیت کنونی از ایجاد تقاضا به تحویل فضاهای فیزیکی مجهز (powered-shell)، دسترسی به GPU، سرعت راهاندازی و میزان بهرهوری از حجم کاری تغییر یافته است.
کاهش نرمافزارهای قدیمی لزوماً به معنای نابودی ارزش نیست. انتقال یک مشتری از مجوزهای محلی (On-premises) به کلود اوراکل (Oracle Cloud) میتواند پیش از ایجاد یک جریان درآمدی ابریِ پایدارتر، درآمد نرمافزاری را کاهش دهد. با این حال، هزینههای ابری در مقایسه با رشد ۶۲ درصدی درآمد ابری، ۷۷ درصد افزایش یافته که نشان میدهد ترکیب جدید هنوز به اقتصاد مقیاس بزرگِ (Hyperscale) بالغ دست نیافته است. هزینههای فروش و بازاریابی ۱۲ درصد، تحقیق و توسعه ۴ درصد و هزینههای تجدید ساختار ۷۷ درصد کاهش یافت که به حاشیه سود عملیاتی GAAP گروه اجازه داد تا به ۳۴.۸ درصد افزایش یابد. این اهرم عملیاتی تا حدودی هزینههای ایجاد زیرساخت را که بعداً در قالب استهلاک و هزینه بهره نمایان میشوند، جبران میکند.
شاخصهای عملیاتی اصلی و تغییرات
محرک فوری، انتشار گزارش سهماهه اول سال مالی ۲۰۲۷ اوراکل در ۱۰ سپتامبر است. این گزارش رشد سهرقمی OCI و تحویل ظرفیت را تأیید کرد، پیشبینی سود هر سهم (EPS) غیر GAAP برای کل سال را به ۸.۱۰ دلار افزایش داد و درآمد حداقل ۹۰ میلیارد دلاری را حفظ کرد. در این سهماهه همچنین یک برنامه عرضه سهام عادی ATM به ارزش ۲۰ میلیارد دلار تکمیل شد. تضاد اصلی اینجاست: رشد و حاشیه سود از پروفایل سنتی پیشی گرفتهاند، در حالی که سهامداران مستقیماً ظرفیت مورد نیاز برای ارائه آن را تأمین مالی کردهاند.
|
معیار / رویداد
|
آخرین مقدار
|
مقایسه
|
مبنا
|
مفهوم سرمایهگذاری
|
|
درآمد سهماهه اول
|
۱۹.۳۵ میلیارد دلار آمریکا
|
۳۰٪ افزایش نسبت به سال قبل (YoY)
|
GAAP؛ سهماهه منتهی به ۳۱ اوت ۲۰۲۶
|
رشد از نرخ ۱۷ درصدی سال مالی ۲۰۲۶ شتاب گرفته و روند افزایش ظرفیت را تأیید میکند.
|
|
درآمد OCI
|
۷.۳۹ میلیارد دلار آمریکا
|
۱۲۱٪ افزایش نسبت به سال قبل (YoY)
|
تعریف شرکت از IaaS
|
اوراکل با سرعتی بالا در حال دستیابی به مقیاس ابری از یک پایه کوچکتر نسبت به رقبای ابرمقیاس (Hyperscale) خود است.
|
|
RPO
|
۶۶۴ میلیارد دلار آمریکا
|
افزایش ۲۰۹ میلیارد دلاری نسبت به سال قبل (YoY)
|
تعهدات عملکردی قراردادی
|
شفافیت تقاضا استثنایی است؛ زمانبندی تبدیل و کیفیت مشتریان ریسکهای واقعی هستند.
|
|
تحویل ظرفیت
|
۸۵۰ مگاوات و بیش از ۳۰۰,۰۰۰ واحد GPU
|
تحویل GPU تقریباً ۳ برابر سهماهه چهارم سال مالی ۲۰۲۶
|
افشای اطلاعات عملیاتی شرکت
|
تحویل فیزیکی، شتاب رشد درآمد را توضیح میدهد و ریسک اجرای بهرهبرداری را افزایش میدهد.
|
|
حاشیه عملیاتی GAAP / Non-GAAP
|
۳۴.۸٪ / ۴۲.۱٪
|
۶.۱ واحد افزایش / تقریباً بدون تغییر
|
شاخص Non-GAAP شامل SBC، استهلاک و تجدید ساختار نمیشود
|
انضباط هزینهای از سودآوری محافظت کرد، اما توسعه حاشیه سود ابری بالغ هنوز اثبات نشده است.
|
|
OCF / capex / FCF
|
۲۳.۱۰ / ۲۸.۵۰ / منفی ۵.۴۰ میلیارد دلار
|
افزایش ۱۸۴ درصدی OCF؛ افزایش ۲۳۵ درصدی capex
|
OCF و capex بر اساس استاندارد GAAP شرکت؛ تعریف FCF شرکت
|
پیشپرداختهای مشتریان از نقدینگی حمایت میکند، اما بازدهی نقدی همچنان از سود حسابداری عقبتر است.
|
|
راهنمای سه ماهه دوم / سال مالی ۲۰۲۷
|
رشد درآمد ۳۰٪ تا ۳۴٪؛ سود هر سهم (EPS) سال مالی ۸.۱۰ دلار
|
رشد ۶۵٪ تا ۷۱٪ بخش ابری بر حسب دلار
|
راهنمای آتی شرکت؛ EPS غیر GAAP
|
کف رشد بالا از ارزشگذاری حمایت میکند، در حالی که بخش اجرا باید هزینههای رو به افزایش استهلاک و تامین مالی را جذب کند.
|
توجه: FCF معادل جریان نقدی عملیاتی منهای هزینههای سرمایهای (capex) است. رشد ۲۳۵ درصدی هزینههای سرمایهای بر اساس ۲۸.۵۰ میلیارد دلار در مقابل ۸.۵۰ میلیارد دلار محاسبه شده است. تغییرات واحد درصد گرد شدهاند.
کیفیت سودآوری سهماهه نخست، بیش از آنکه ضعیف باشد، ترکیبی و گوناگون است. درآمد عملیاتی GAAP با رشد ۵۷ درصدی به ۶.۷۳ میلیارد دلار و سود خالص GAAP با رشد ۶۳ درصدی به ۴.۷۶ میلیارد دلار رسید. با این حال، هزینه بهره با ۵۵ درصد افزایش به ۱.۴۳ میلیارد دلار رسید که از هماکنون ۲۱ درصد از درآمد عملیاتی را به خود اختصاص میدهد. میانگین موزون سهام تقلیلیافته با ۳ درصد افزایش به ۳.۰۰ میلیارد رسید. موتور رشد امروزه از این بادهای مخالف پیشی میگیرد، اما ساختار سرمایه در حال تبدیل شدن به بخشی از اقتصاد محصول است.
پیشبینی ارائهشده نشاندهنده شتاب دیگری در ارقام مطلق دلاری است. در نقطه میانی، کل درآمد سه ماهه دوم نسبت به سال گذشته حدود ۵.۱۴ میلیارد دلار و درآمد ابری حدود ۵.۴۲ میلیارد دلار افزایش مییابد. این تفاوت نشان میدهد که درآمد غیرابری تقریباً بدون تغییر یا رو به کاهش باقی میماند و OCI را به منبع اصلی درآمدهای افزایشی تبدیل میکند. اگر درآمد ابری رشد کند بدون اینکه حداقل حاشیه سود عملیاتی GAAP گروه در محدوده پایین کانال ۳۰ درصد حفظ شود، بازار چنین برداشت خواهد کرد که اوراکل با پذیرش بازدهیهای ضعیفتر در بلندمدت، برنده قراردادها شده است.
۳. کیفیت بنیادی
|
معیار
|
سال مالی ۲۰۲۴
|
سال مالی ۲۰۲۵
|
سال مالی ۲۰۲۶
|
سه ماهه اول سال مالی ۲۰۲۷
|
دیدگاه پژوهشی
|
|
درآمد
|
۵۲.۹۶ میلیارد دلار
|
۵۷.۴۰ میلیارد دلار
|
۶۷.۳۶ میلیارد دلار
|
۱۹.۳۵ میلیارد دلار
|
با بهرهبرداری از ظرفیت OCI، رشد از ۸٪ به ۱۷٪ و سپس به ۳۰٪ شتاب یافت.
|
|
سود عملیاتی GAAP / حاشیه سود
|
۱۵.۳۵ میلیارد دلار / ۲۹.۰٪
|
۱۷.۶۸ میلیارد دلار / ۳۰.۸٪
|
۲۰.۶۱ میلیارد دلار / ۳۰.۶٪
|
۶.۷۳ میلیارد دلار / ۳۴.۸٪
|
اهرم عملیاتی فعلی قوی است؛ استهلاک آتی آزمون کلیدی حاشیه سود خواهد بود.
|
|
سود خالص GAAP
|
۱۰.۴۷ میلیارد دلار
|
۱۲.۴۴ میلیارد دلار
|
۱۷.۰۹ میلیارد دلار
|
۴.۷۶ میلیارد دلار
|
رشد سود قوی است، اگرچه سال مالی ۲۰۲۶ شامل عواید غیرعملیاتی بود.
|
|
جریان نقدی عملیاتی
|
۱۸.۶۷ میلیارد دلار آمریکا
|
۲۰.۸۲ میلیارد دلار آمریکا
|
۳۱.۹۸ میلیارد دلار آمریکا
|
۲۳.۱۰ میلیارد دلار آمریکا
|
سه ماهه اول به دلیل ۱۱.۳۶ میلیارد دلار پیشپرداختهای شبهتأمین مالی مشتریان تقویت شد.
|
|
مخارج سرمایهای / جریان نقدی آزاد
|
۶.۸۷ / ۱۱.۸۱ میلیارد دلار آمریکا
|
۲۱.۲۲ / منفی ۰.۳۹ میلیارد دلار آمریکا
|
۵۵.۶۶ / منفی ۲۳.۶۹ میلیارد دلار آمریکا
|
۲۸.۵۰ / منفی ۵.۴۰ میلیارد دلار آمریکا
|
با گسترش سریعتر زیرساختهای هوش مصنوعی نسبت به توانایی ایجاد جریان نقدی عملیاتی، نرخ تبدیل وجه نقد سقوط کرد.
|
|
نقدینگی بهعلاوه اوراق بهادار / بدهی
|
نمایش داده نشده
|
نمایش داده نشده
|
۳۱.۸۹ / ۱۲۹.۵۴ میلیارد دلار آمریکا
|
۳۷.۰۸ / ۱۲۵.۳۴ میلیارد دلار آمریکا
|
بدهی خالص پس از تأمین مالی از طریق حقوق صاحبان سهام به طور متوالی بهبود یافت، اما همچنان قابل توجه است.
|
|
سود تقلیلیافته هر سهم
|
۳.۷۱ دلار آمریکا
|
۴.۳۴ دلار آمریکا
|
۵.۸۳ دلار آمریکا
|
۱.۵۶ دلار آمریکا
|
درآمدها در حال رشد ترکیبی هستند، اما پایه بزرگتر سهام، میزان سود کسبشده به ازای هر سهم را کاهش میدهد.
|
توجه: ارقام سالانه بر اساس اصول پذیرفتهشده حسابداری (GAAP) بوده و مربوط به سالهای مالی منتهی به ۳۱ مه است. جریان نقدی آزاد (FCF) برابر است با جریان نقدی عملیاتی منهای مخارج سرمایهای. بدهی سال مالی ۲۰۲۶ شامل مجموع استقراضهای جاری و غیرجاری است؛ برای سه ماهه اول سال مالی ۲۰۲۷ نیز از همین تعریف استفاده شده است. مقادیر سه ماهه اول به صورت فصلی بوده و سالانه نشدهاند.
رشد و حاشیه سود. کیفیت بنیادی اوراکل بهبود یافته است زیرا رشد اکنون به جای مهندسی مالی، از یک کسبوکار زیرساختی بزرگ و قراردادی ناشی میشود. بخش ابری ۶۰ درصد از درآمد را به خود اختصاص داد و افزایش سالانه ۴.۰۴ میلیارد دلاری OCI با افزایش ۲.۴۵ میلیارد دلاری در درآمد عملیاتی GAAP همراه بود. هزینههای فروش و بازاریابی به علاوه تحقیق و توسعه (R&D) با وجود رشد ۳۰ درصدی درآمد، ۳۴۲ میلیون دلار کاهش یافت که نشاندهنده اهرم عملیاتی در بدنه قدیمی سازمان است. نکته حائز اهمیت زمانبندی است: مخارج سرمایهای (capex) بلافاصله بر نقدینگی تأثیر میگذارد، در حالی که استهلاک با ورود داراییها به چرخه بهرهبرداری، به صورت سود و زیان راه مییابد. استهلاک سهماهه اول با بیش از دو برابر افزایش به ۳.۱۶ میلیارد دلار رسید و ایجاد ظرفیتهای بیشتر، این هزینه را همچنان صعودی نگه خواهد داشت.
جریان نقدی و مخارج سرمایهای. OCF گزارششده ۴.۸۵ برابر سود خالص GAAP بود، که به طور معمول نشاندهنده تبدیل فوقالعادهای است. در اینجا این نسبت گمراهکننده است زیرا پیشپرداختهای مشتریان با یک جزء تامین مالی ۱۱.۳۶ میلیارد دلار در آن نقش داشته است. با حذف آنها، OCF تقریباً ۱۱.۷۴ میلیارد دلار بود که همچنان وضعیت مناسبی دارد اما بسیار کمتر از capex (مخارج سرمایهای) است. معیار خالص خروجی نقدی اوراکل، capex را با کسر تامین مالی مشتریان و تامین مالی کوتاهمدت به ۱۷.۹۷ میلیارد دلار کاهش میدهد؛ این معیار نقدینگی شفافتری است، اما تعهد به ارائه خدمات آتی در قبال پیشپرداخت را از بین نمیبرد. وضعیت اقتصادی تنها زمانی بهبود مییابد که میزان بهرهبرداری و سود ناخالص، هزینه زیرساخت را در طول عمر قراردادها مستهلک کند.
ترازنامه و تخصیص سرمایه. موجودی نقدی و اوراق بهادار قابل معامله به ۳۷.۰۸ میلیارد دلار افزایش یافت، در حالی که بدهیها با کاهش اندکی به ۱۲۵.۳۴ میلیارد دلار رسید و تقریباً ۸۸.۲۶ میلیارد دلار بدهی خالص بر جای گذاشت. برنامه ATM حدود ۱۹.۹۱ میلیارد دلار وجه نقد خالص اضافه کرد، در حالی که اوراکل ۴.۲۰ میلیارد دلار از استقراضهای خود را بازپرداخت و ۱.۵۷ میلیارد دلار سود سهام پرداخت کرد. این یک تامین مالی منطقی برای افزایش ظرفیت قراردادی بود، اما بخشی از ریسک پروژه را به سهامداران عادی منتقل کرد. تعداد سهام رقیقشدهی سهماهه ۳ درصد افزایش یافت و سود سهام ممتاز پس از تامین مالی قابلتبدیل اجباری اوراکل پدیدار شد. تخصیص سرمایه تنها در صورتی قابل قبول است که این ظرفیت، بازدهی بالاتر از هزینه بدهی و رقیقشدن ایجاد کند.
نتیجهگیری بنیادی. اوراکل در سطح عملیاتی از نظر مالی قوی است، اما در زمینه تبدیل جریان نقدی کیفیت متوسطی دارد. پایگاه نرمافزاری نصبشده، شتاب گرفتن درآمدهای ابری و افزایش حاشیه سود GAAP از این کسبوکار پشتیبانی میکنند. جریان نقدی آزاد (FCF) منفی، بدهی خالص بیش از ۸۸ میلیارد دلار و انتشار سهام مانع از آن میشود که رشد حسابداری به عنوان ارزش کاملاً جذبشده برای سهامداران تلقی شود. مهمترین متغیر منفرد، مخارج سرمایهای (capex) نقدی پس از کسر تأمین مالی مشتری نسبت به سود ناخالص افزایشی OCI است.
۴. صنعت و چشمانداز رقابتی
اوراکل در حوزههای زیرساخت ابری مقیاس بزرگ (هایپراسکیل)، پایگاه داده سازمانی، نرمافزارهای خدماتپایه (SaaS) و اکوسیستمهای پیادهسازی رقابت میکند. هیچ معیار واحد و حسابرسیشدهای برای سهم بازار وجود ندارد که بتواند این لایهها را بهطور دقیق با هم ترکیب کند. نرخ رشد شرکتهای ابری نیز متفاوت است؛ زیرا مایکروسافت خدمات Azure را در آمارهای خود میآورد، آلفابت GCP و Workspace را در Google Cloud ترکیب میکند و اوراکل OCI را از برنامههای ابری مجزا نگه میدارد. از این رو، این گزارش به جای ادعای سهم دقیق از بازار، مقیاس درآمد، رشد، حاشیه سود، حجم سفارشهای معوق (backlog) و شدت سرمایه را به عنوان شاخصهای عملیاتی مقایسه میکند.
|
بعد رقابتی
|
جایگاه قابل تایید اوراکل
|
شاخص مقیاس و محدودیت
|
رقبای اصلی / جایگزینها
|
پیامدهای رشد و ارزشگذاری
|
|
زیرساخت هوش مصنوعی
|
بخش OCI در سهماهه نخست، ۸۵۰ مگاوات انرژی و بیش از ۳۰۰,۰۰۰ پردازنده گرافیکی (GPU) تحویل داد؛ تقاضا همچنان فراتر از عرضه است.
|
درآمد سهماهه ۷.۳۹ میلیارد دلاری OCI؛ کوچکتر از ابرشرکتهای پیشرو در مقیاس بزرگ (هایپراسکیلرها) و این رقم نشاندهنده سهم بازار نیست.
|
AWS، مایکروسافت آزور (Azure)، گوگل کلود (Google Cloud)، CoreWeave و خوشههای متعلق به مشتری.
|
سریعترین رشد اعلامشده از افزایش سهم بازار حمایت میکند، اما مقیاس و تأمین مالی همچنان ضعیفتر از همتایان بزرگ فناوری است.
|
|
پایگاه داده و پلتفرم داده
|
پایگاه نصبشده بزرگ، حجمهای کاری حیاتی، پایگاه داده خودگردان و خدمات پایگاه داده چندابری.
|
پشتیبانی نرمافزار در سال مالی ۲۰۲۶ معادل ۱۹.۸۰ میلیارد دلار بود؛ این رقم شامل مواردی فراتر از پایگاه داده به تنهایی است.
|
مایکروسافت، AWS، گوگل، آیبیام (IBM)، اسایپی (SAP)، اسنوفلیک (Snowflake)، دیتابریکس (Databricks) و پایگاههای داده متنباز.
|
دادههای ذخیرهشده هزینههای تغییر ایجاد میکنند و باعث جذب حجم کاری به OCI میشوند.
|
|
برنامههای کاربردی سازمانی
|
برنامههای کاربردی فیوژن، نتسوییت، HCM، زنجیره تأمین و برنامههای تخصصی صنایع، یک مجموعه جامع SaaS را تشکیل میدهند.
|
درآمد سهماهه ۴.۲۲ میلیارد دلاری برنامههای ابری؛ حاشیه سود این بخش به طور جداگانه فاش نشده است.
|
اسایپی (SAP)، مایکروسافت، سیلزفورس (Salesforce)، ورکدی (Workday)، سرویسناو (ServiceNow) و ارائهدهندگان تخصصی SaaS.
|
رشد ده درصدی پایدار است اما دیگر محرک اصلی ارزیابی مجدد ارزش سهام نیست.
|
|
سفارشهای معوق و تقاضای قراردادی
|
تعهدات عملکرد باقیمانده (RPO) به ارزش ۶۶۴ میلیارد دلار شامل قراردادهای بزرگ هوش مصنوعی و ساختارهای تجهیزاتی است که هزینه آنها توسط مشتری تأمین میشود.
|
RPO دورههای زمانی متفاوتی را در بر میگیرد و به طور مستقیم با بکلاگ ابری در شرکتهای همتا قابل مقایسه نیست.
|
RPO تجاری مایکروسافت به ارزش ۶۷۸ میلیارد دلار و بکلاگ گوگل کلود بیش از ۵۰۰ میلیارد دلار.
|
اوراکل علیرغم درآمد فعلی بسیار کمتر، از وضوح گزارش عملکرد قابلمقایسهای برخوردار است که این امر هم ریسک صعودی و هم ریسک تمرکز را افزایش میدهد.
|
|
دسترسی به سرمایه
|
پیشپرداختهای مشتریان، بدهی، اوراق قابل تبدیل اجباری و تکمیل طرح توسعه ۲۰ میلیارد دلاری صندوق ATM.
|
خالص خروجی نقدینگی برای هزینههای سرمایهای (capex) در سهماهه نخست، پس از کسر تهاترهای تأمین مالی، ۱۷.۹۷ میلیارد دلار بود.
|
همتایان بزرگ حوزه فناوری (Big Tech)، سرمایهگذاری در هوش مصنوعی را از طریق موتورهای جریان نقدی بزرگتر و متنوعتر خود تأمین مالی میکنند.
|
اوراکل میتواند در زمینه ظرفیت رقابت کند، اما هزینه تأمین مالی بالاتر آن، مستلزم اعمال تخفیف در ارزشگذاری است.
|
|
شرکت / پلتفرم
|
آخرین دوره
|
درآمد / شاخص کلیدی عملکرد (KPI)
|
رشد / حاشیه سود
|
شرایط سرمایه و بکلاگ
|
نتیجهگیری رقابتی
|
|
اوراکل
|
سهماهه نخست سال مالی ۲۰۲۷
|
۷.۳۹ میلیارد دلار OCI؛ ۶۶۴ میلیارد دلار RPO
|
رشد ۱۲۱ درصدی OCI؛ حاشیه سود عملیاتی GAAP گروه به میزان ۳۴.۸ درصد
|
۲۸.۵۰ میلیارد دلار capex؛ ۱۱.۳۶ میلیارد دلار پیشپرداختهای مشتریان؛ ۲۰ میلیارد دلار ATM.
|
سریعترین رشد و برنده سهم خالص بازار، اما به وضوح بیشترین وابستگی به تأمین مالی.
|
|
مایکروسافت آزور
|
سه ماهه چهارم سال مالی ۲۰۲۶
|
درآمد سال مالی آزور از ۱۰۰ میلیارد دلار فراتر رفت؛ تعهدات عملکردی باقیمانده تجاری (RPO) ۶۷۸ میلیارد دلار
|
رشد ۴۳ درصدی آزور؛ حاشیه سود عملیاتی GAAP گروه ۴۵.۱ درصد
|
هزینههای سرمایهای شرکت در سه ماهه چهارم حدود ۴۱ میلیارد دلار بود؛ جریان نقدی متنوع بخش نرمافزار، سرمایهگذاریها را تأمین مالی میکند.
|
پیشرو در مقیاس و توزیع سازمانی؛ پیروز رقابت همزمان با حفظ ظرفیت برتر تأمین مالی.
|
|
AWS
|
سه ماهه دوم ۲۰۲۶
|
درآمد ۴۲.۲۳ میلیارد دلار؛ سود عملیاتی ۱۶.۶۲ میلیارد دلار
|
رشد ۳۷ درصدی؛ حاشیه سود عملیاتی بخش ۳۹.۴ درصد
|
آمازون انتظار دارد حدود ۲۲۰ میلیارد دلار هزینه سرمایهای نقدی در سال ۲۰۲۶ در بخش هوش مصنوعی و سایر سرمایهگذاریها داشته باشد.
|
پیشرو در درآمد و استخر سود؛ اوراکل با سرعت بیشتری در حال رشد است اما همچنان بسیار کوچکتر است.
|
|
گوگل کلاد
|
سه ماهه دوم ۲۰۲۶
|
درآمد ۲۴.۷۷ میلیارد دلار؛ سود عملیاتی ۸.۸۱ میلیارد دلار
|
رشد ۸۲ درصدی؛ حاشیه سود عملیاتی بخش ۳۵.۶ درصد
|
سفارشهای معوقه ابری بالای ۵۰۰ میلیارد دلار بود؛ الفابت همچنین سرمایه و بدهی قابلتوجهی برای زیرساخت هوش مصنوعی جذب کرد.
|
قویترین ترکیب از رشد هایپرسکیل و سودآوری گزارششده بخش.
|
|
IBM
|
سه ماهه دوم ۲۰۲۶
|
۷.۷۶ میلیارد دلار درآمد نرمافزاری؛ ۱۷.۲ میلیارد دلار درآمد کل
|
۵٪ رشد نرمافزاری؛ ۳۲.۲٪ حاشیه بخش نرمافزار
|
درآمد ابر ترکیبی (Hybrid Cloud) ۱۱٪ رشد کرد؛ انتظار میرود جریان نقدی آزاد (FCF) کل سال حدود ۱ میلیارد دلار افزایش یابد.
|
شرکت بزرگ و نقدینگیسازِ مستقر، اما در حال از دست دادن جایگاه رشد خود در مقایسه با پلتفرمهای هوش مصنوعی هایپرسکیل.
|
توجه: دورهها و تعاریف متفاوت هستند. رشد درآمد Azure شامل مبلغ درآمد فصلی که بهطور مستقیم افشا شده است، نمیشود؛ RPO تجاری مایکروسافت موارد بیشتری از Azure را پوشش میدهد. Google Cloud شامل Workspace میشود. RPO اوراکل قراردادهای ابری و سایر قراردادها را پوشش میدهد. حاشیه سود AWS برابر است با سود عملیاتی تقسیم بر فروش بخش. ارقام سرمایهای محدودههای متفاوتی دارند و در جاهایی که شرکتها از تعاریف گستردهتری استفاده میکنند، تقریبی هستند.
گوگل کلود واضحترین برنده فعلی است، زیرا رشد ۸۲ درصدی را با حاشیه سود عملیاتی ۳۵.۶ درصدی در این بخش ترکیب کرده که بیش از سه برابر درآمد سهماهه OCI اوراکل است. مایکروسافت همچنان پیشتاز توزیع سازمانی و ترازنامه مالی است، در حالی که AWS بزرگترین درآمد ابری گزارششده و بیشترین سهم از سود را در اختیار دارد. با این حال، اوراکل در حال پیشروی است: رشد ۱۲۱ درصدی OCI، افزایش ظرفیت ۸۵۰ مگاواتی در یک فصل، و RPO (تعهدات عملکرد باقیمانده) تقریباً برابر با RPO تجاری مایکروسافت، همگی گواه آن است که این شرکت به یک پلتفرم فوقمقیاس چهارمِ معتبر تبدیل شده است، نه اینکه صرفاً یک میزبان پایگاه داده تخصصی باقی بماند.
وجه تمایز اوراکل، محل قرارگیری بار کاری و مسائل اقتصادی آن است. مجموعه پایگاههای داده، خوشههای با تأخیر کم، معماری bare-metal و حضور پایگاه داده چندابری آن میتواند در بارهای کاری آموزش هوش مصنوعی، استنتاج و بارهای کاری مجاور داده که نیازی به پشته نرمافزاری تکتأمینکننده ندارند، برنده میدان باشد. نقطه ضعف آن، ساختار سرمایه است. مایکروسافت، آمازون و آلفابت میتوانند زیرساختهای خود را از طریق تبلیغات، تجارت، بهرهوری و جریانهای نقدی ابری موجود تأمین مالی کنند. اوراکل باید بیشتر به پیشپرداختها و سرمایه خارجی متکی باشد، بنابراین رشد درآمد یکسان، ارزش کوتاهمدت کمتری را به ازای هر سهم ایجاد میکند.
آیبیام در این مقایسه بازنده نسبی است. درآمد نرمافزاری آن ۵٪ و بخش ابر ترکیبی آن ۱۱٪ رشد کرد که برای یک کسبوکار بالغ رضایتبخش است، اما بسیار عقبتر از تقاضای هوش مصنوعی در مقیاس بزرگ (هایپرسکیل) قرار دارد. اوراکل ذینفع خالص تغییرات فعلی صنعت است، زیرا رشد زیرساختها بر کاهش نرمافزارهای قدیمی غلبه کرده است. این شرکت تنها در صورتی یک ذینفع خالص باقی خواهد ماند که بهرهبرداری از ظرفیت، پیش از آنکه هزینههای استهلاک و تأمین مالی افزایش یابند، سود ناخالص رقابتی ایجاد کند.
۵. ریسکهای کلیدی
-
تمرکز مشتری و قرارداد. اگر یک یا چند مشتری بزرگ هوش مصنوعی، استقرار را به تأخیر بیندازند، درباره ظرفیت مجدداً مذاکره کنند یا با مشکلات تأمین مالی مواجه شوند، سرعت تبدیل RPO (تعهدات عملکرد باقیمانده) ممکن است کاهش یابد؛ این در حالی است که اوراکل همچنان به مراکز داده و تجهیزات متعهد باقی میماند. در نتیجه، درآمد کمتر از پیشبینیها خواهد بود، نرخ بهرهبرداری کاهش مییابد و استهلاک و هزینه بهره بر حاشیه سود فشار وارد خواهند کرد.
-
شدت سرمایهگذاری و جریان نقدی آزاد (FCF) منفی. اگر مخارج سرمایهای گزارششده فصلی بدون تأمین مالی قابلمقایسه از سوی مشتریان نزدیک به 28.5 میلیارد دلار آمریکا باقی بماند، اوراکل به بدهی یا حقوق صاحبان سهام بیشتری نیاز خواهد داشت. هزینه بهره بالاتر و رقیقشدن سهام، سود هر سهم را جذب میکند، حتی اگر درآمد OCI به رشد خود ادامه دهد.
-
کیفیت پیشپرداخت. پیشپرداختهای مشتریان، OCF را به میزان 11.36 میلیارد دلار آمریکا بهبود داد، اما اینها نوعی تأمین مالی مرتبط با خدمترسانی آینده هستند. اگر اقتصاد قراردادها ضعیف باشد یا هزینههای تحویل افزایش یابد، وجه نقدی که از ابتدا دریافت شده است ممکن است بهجای بهبود سودآوری در طول عمر، یک تعهد کمبازده را پنهان کند.
-
اجرای ظرفیت. برق، مجوزها، شبکهسازی، ساختوساز، تأمین شتابدهنده و راهاندازی میتوانند درآمد را به تأخیر بیندازند. اضافهشدن ظرفیت فصلی بهطور معناداری کمتر از 850MW، در حالی که تقاضا همچنان قوی باقی بماند، تبدیل RPO را به دورههای بعدی موکول میکند و مسیر درآمدی سال مالی 2027 را تضعیف خواهد کرد.
-
رقابت و قیمتگذاری هایپراسکیلرها. AWS، Azure، Google Cloud و ابرهای تخصصی GPU میتوانند برای کاهش هزینهها، قیمتها را کاهش دهند، مدلها را باندل کنند یا از تراشههای سیلیکونی سفارشی استفاده کنند. اگر رشد OCI اوراکل پیش از بهبود اقتصاد مقیاس آن به زیر ۱۰۰٪ سقوط کند، بازار ممکن است به این نتیجه برسد که این رشد ناشی از قراردادهای خاص بوده است و نه کسب سهم پایدار از بازار.
-
عقبماندگی حاشیه سود ناشی از استهلاک و هزینه بهره. هزینه استهلاک در سهماهه اول (Q1) ۱۳۴٪ و هزینه بهره ۵۵٪ افزایش یافت. اگر حاشیه سود عملیاتی GAAP به زیر ۳۳٪ کاهش یابد یا هزینه بهره از یکچهارم درآمد عملیاتی فراتر رود، ارزشگذاری فعلی EPS هزینه اقتصادی احداث زیرساخت را کمتر از حد واقعی نشان خواهد داد.
-
رقیقسازی سهام و تخصیص سرمایه. اوراکل یک عرضه تدریجی سهام در بازار (ATM) به ارزش ۲۰ میلیارد دلار را تکمیل کرده و در حال حاضر دارای اوراق بهادار ممتاز قابل تبدیل اجباری است. تعداد سهام رقیقشده بالای ۳.۱ میلیارد یا یک افزایش سرمایه بزرگ دیگر از طریق عرضه سهام بدون بهبود تبدیل وجه نقد، میزان مشارکت هر سهم را در رشد کاهش میدهد.
-
مهاجرت از سیستمهای قدیمی و رقابت نرمافزاری. درآمد نرمافزاری ۳٪ کاهش یافت در حالی که برنامههای کاربردی ابری ۱۰٪ رشد کردند. اگر رشد برنامههای کاربردی به زیر ارقام تکرقمی بالا سقوط کند و کاهش بخش نرمافزار شتاب گیرد، پایگاه قدیمی (legacy) دیگر به عنوان ضربهگیر برای سرمایهگذاری OCI عمل نخواهد کرد و حاشیه سود گروه پرنوسانتر خواهد شد.
۶. چکلیست نظارت
-
رشد کل درآمد در سهماهه دوم (Q2): ۳۲٪ یا بهتر این دیدگاه را تقویت میکند؛ کمتر از ۳۰٪ پایینتر از محدوده پیشبینی شرکت خواهد بود و اعتماد به تبدیل ظرفیت را تضعیف میکند.
-
رشد بخش ابری و OCI در سهماهه دوم (Q2): رشد بخش ابری در سطح ۶۸٪ یا بالاتر و OCI بالای ۱۰۰٪ تداوم افزایش سهم بازار را تایید میکند. OCI زیر ۱۰۰٪ پیش از رفع محدودیتهای عرضه، یک هشدار است.
-
تبدیل RPO: در صورت شتاب گرفتن درآمد، RPO میتواند با سرعت کمتری رشد کند، اما کاهش متوالی RPO به همراه درآمد کمتر از میزان پیشبینیشده، نشاندهنده لغزش قراردادها یا تقاضای ضعیفتر خواهد بود.
-
ظرفیت و میزان بهرهبرداری: یک افزایش ظرفیت قابلتوجه دیگر، همراه با رشد درآمد و حاشیه سود پایدار، از این فرضیه حمایت میکند. افزایش ظرفیت بدون تبدیل به درآمد OCI نشاندهنده عدم بهرهبرداری کامل خواهد بود.
-
حاشیه سود عملیاتی GAAP و استهلاک: حاشیه سود بالای ۳۳٪ با وجود افزایش استهلاک، توجیه اقتصادی را تقویت میکند؛ مقادیر زیر ۳۳٪ نشان میدهد که برنامه سرمایهای سریعتر از به ثمر رسیدن درآمد، به صورتحساب سود و زیان راه مییابد.
-
خالص مخارج نقدی برای هزینههای سرمایهای (Capex): کاهش به زیر ۱۸ میلیارد دلار در هر فصل یا کاهش نسبت آن به درآمد OCI، کیفیت تأمین مالی را بهبود میبخشد. فراتر رفتن از ۲۰ میلیارد دلار برای چندین فصل متوالی، ریسک تأمین مالی را افزایش خواهد داد.
-
پیشپرداختهای مشتریان و جریان نقدی آزاد (FCF): پیشپرداختها باید از جریان نقدی عملیاتی (OCF) پشتیبانی کنند، نه اینکه آن را به طور کامل توجیه نمایند. جریان نقدی عملیاتی مبنا با حذف پیشپرداختهای شبهتأمین مالی، باید همزمان با مقیاسپذیری OCI به سمت هزینههای سرمایهای رشد کند.
-
بدهی، بهره و تعداد سهام: بدهی خالص زیر ۹۰ میلیارد دلار، هزینه بهره زیر ۲۵٪ سود عملیاتی، و سهام رقیقشده کمتر از ۳.۱ میلیارد از دیدگاه مثبت حمایت میکنند. عبور از دو مورد از این آستانهها، بازدهی اقتصادی به ازای هر سهم را تضعیف خواهد کرد.
-
شتاب حرکت همتایان: روند رشد و حاشیه سود OCI اوراکل را با Azure در ۴۳٪، AWS در ۳۷٪ با حاشیه سود ۳۹.۴٪ و Google Cloud در ۸۲٪ با حاشیه سود ۳۵.۶٪ مقایسه کنید. اوراکل برای جبران مقیاس کوچکتر و وابستگی مالی بیشتر، به رشد سریعتری نیاز دارد.
۷. منابع