نویسنده: پژوهش LBank تحلیلگر: لودو
سلب مسئولیت: این گزارش بر اساس اطلاعات عمومی در دسترس گردآوری و تحلیل شده و صرفاً برای اشتراکگذاری اطلاعات و بحث پژوهشی ارائه میشود. این گزارش بهمنزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستورالعمل معاملاتی یا هرگونه تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماعی مطرحشده در اینجا ممکن است در طول زمان تغییر کنند. خوانندگان باید بهطور مستقل دادهها را راستیآزمایی کرده و تصمیمات خود را اتخاذ کنند.
۱. نتیجهگیری اصلی
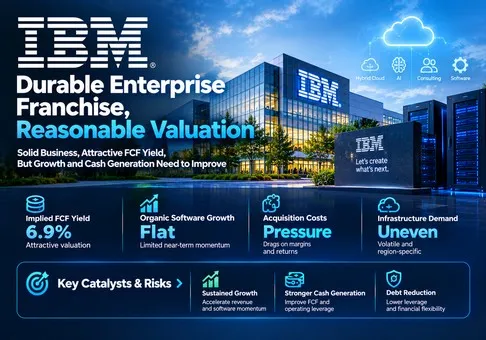
قضاوت کلی: IBM همچنان یک کسبوکار سازمانی پایدار است و ارزشگذاری آن با سوگیری مثبتِ اندک در نسبت ریسک به بازده، منطقی به نظر میرسد؛ حفظ یک صرف ارزشگذاری پایدار مستلزم بهبود رشد ارگانیک نرمافزار و تولید نقدینگی تعدیلشده بر مبنای تأمین مالی است. در بستهشدن ۲۰ اکتبر بورس نیویورک با قیمت ۲۴۱٫۹۲ دلار آمریکا، ارزش گزارششده حقوق صاحبان سهام ۲۲۷٫۹۲ میلیارد دلار آمریکا بود. در مقایسه با حدود ۱۵٫۷ میلیارد دلار جریان نقد آزاد ۲۰۲۶ بر مبنای تعریف شرکت که چشمانداز مدیریت آن را القا میکند، این رقم معادل ۱۴٫۵ برابر جریان نقدی و بازده جریان نقدی ۶٫۹٪ است. این موضوع از سناریوی ارزشی حمایت میکند، اما وابستگی قابلتوجهی به اجرای برنامهها تا پایان سال باقی میگذارد.
این یک بررسی بنیادی پیش از اعلام نتایج است که مهلت اطلاعات آن ۲۱ اکتبر ۲۰۲۶، ساعت ۱۲:۱۰ به وقت چین است. تماس کنفرانسی سهماهه سوم IBM برای ۲۱ اکتبر ساعت ۵:۰۰ عصر به وقت شرقی آمریکا، یا ۲۲ اکتبر ساعت ۵:۰۰ صبح به وقت چین، برنامهریزی شده است. نتایج سهماهه سوم لحاظ نشدهاند. ارزشگذاری سهام مربوط به شرکت International Business Machines Corporation، NYSE: IBM است؛ IBMON محصول توکنیزهشده Ondo است که بهطور جداگانه معامله میشود. قیمت معاملاتی آن در ارزشگذاری استفاده نشده است.
-
سود نقدی از ارزشگذاری پشتیبانی میکند و در سناریوی پایه، بازقیمتگذاری فوری محدودی وجود دارد. اعمال ضریب ۱۵ برابریِ مفروض در پژوهش بر ۱۵.۷ میلیارد دلار جریان نقد آزاد، ارزش حقوق صاحبان سهام را به ۲۳۵.۵ میلیارد دلار میرساند، یا با استفاده از ۹۴۲.۱۳ میلیون سهم، تقریباً ۲۴۹.۹۷ دلار به ازای هر سهم. این رقم حدود ۳.۳٪ بالاتر از قیمت پایانی مرجع پیش از سود سهام است. مدل از دیدگاهی مثبت اما محتاطانه حمایت میکند، نه از پریمیوم نرمافزاریِ رشد بالا.
-
مزیت رقابتی نرمافزاری از کیفیت رشدِ تیترشده قویتر است. رشد گزارششده نرمافزار ۵٪ بود، اما رشد ارگانیک بدون تغییر ماند. پایه درآمدهای تکرارشونده به حفظ پایداری کمک میکند؛ درآمد خریداریشده بهتنهایی نمیتواند گسترش ضریب ارزشگذاری را توجیه کند. بازگشت به رشد ارگانیک مثبت، مفیدترین آزمون برای سنجش بازیابی تراکنشهای بهتعویقافتاده است.
-
جریان نقد عملیاتیِ تیترشده، بهبود عملکرد نقدیِ بنیادی را بیش از واقع نشان میدهد. جریان نقد عملیاتی GAAP در نیمه نخست ۲۷.۹٪ افزایش یافت، در حالی که جریان نقد آزادِ تعریفشده توسط IBM، ۱.۰٪ کاهش داشت. تغییرات در مطالبات تأمین مالی، بخش عمده این تفاوت را توضیح میدهد. ارزشگذاری باید به اقتصاد پایدار مشتریان پاداش دهد، نه به آزادسازی موقت داراییهای تأمین مالی.
-
این پرتفوی چندین موتور رشد واقعی دارد، اما اکوسیستم مینفریم همچنان یک محدودیت است. رد هت با نرخ ارز ثابت ۱۱٪ رشد کرد، در حالی که پردازش تراکنشها بر همان مبنا ۹٪ کاهش یافت. با تغییر بودجههای مشتریان، تجهیزات و مجوزهای مرتبط میتوانند همجهت حرکت کنند. تابآوری اشتراکها آسیب را کاهش میدهد، اما ریسک زمانبندی را از بین نمیبرد.
-
تخصیص سرمایه دومین مانع در مسیر بازدهی سهامداران است. خریدهای نیمه اول سال حدود ۱۰٫۵ میلیارد دلار آمریکا مصرف کرد و بدهی اصلی در ژوئن ۴۸٫۹ میلیارد دلار آمریکا بود. یکپارچهسازی، کاهش بدهی و بازده سرمایهگذاریهای جدید از تعداد اعلامیههای هوش مصنوعی اهمیت بیشتری دارند. فعالیتهای اخیر در حوزه محصول و سرمایهگذاری خطرپذیر شایسته توجه راهبردی هستند، اما در این گزارش هیچ ارزشگذاری سفتهبازانه جداگانهای دریافت نمیکنند.
سناریوهای ارزشگذاری، فرضیات صریح پژوهشی هستند، نه اجماع بازار، راهنمایی شرکت درباره ارزش سهام یا اهداف قیمتی. سناریوی نزولیِ 13.0 میلیارد دلار آمریکا جریان نقد آزاد با ضریب 13 برابر، تقریباً 179.38 دلار آمریکا به ازای هر سهم میدهد؛ سناریوی سازنده با 17.0 میلیارد دلار آمریکا و ضریب 17 برابر، 306.75 دلار آمریکا میدهد. هر دو سناریو از تعداد سهام ثابت استفاده میکنند و توزیعهای نقدی میاندورهای، تغییرات بدهی و زمانبندی را نادیده میگیرند. این سناریوهای عمداً گسترده، حساسیت به پایداری جریان نقد و اعتماد سرمایهگذاران را نشان میدهند. سناریوی پایه از سناریوی سازنده معتبرتر است، زیرا آخرین نتیجه نرمافزار ارگانیک بدون تغییر بود.
یک پل عملیاتی قابلبازتولید توضیح میدهد که چرا بازیابی ملایم رشد اهمیت دارد. سالانهسازی درآمد نرمافزار در سهماهه دوم برابر است با 4 × USD 7.761 میلیارد = USD 31.044 میلیارد. سه واحد درصد رشد سالانه اضافی بر این مبنای فرضی، USD 0.931 میلیارد درآمد میافزاید. با فرض 35% مشارکت پیش از مالیات افزایشی، نرخ مالیات 20% و تبدیل نقدی 90% پس از نیازهای سرمایهای افزایشی، حدود USD 0.235 میلیارد جریان نقد آزاد سالانه افزایشی حاصل میشود. با ضریب 15x، این رقم نشاندهنده USD 3.52 میلیارد ارزش حقوق صاحبان سهام، یا حدود USD 3.74 بهازای هر سهم است. این یک محاسبه حساسیت است، نه پیشبینی درآمد؛ فصلیبودن، خریدها و هزینه کسبوکار جدید میتوانند هر مرحله تبدیل را تغییر دهند.
2. مروری بر شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
IBM نرمافزار، تخصص پیادهسازی و زیرساخت محاسباتی مورد استفاده سازمانهای بزرگ برای اجرای جریانهای کاری حیاتی را میفروشد. مشتریان شامل شرکتهایی با سامانههای قدیمی پیچیده، دادههای تحت نظارت و الزامات سختگیرانه برای دسترسپذیری هستند. درآمد از اشتراکها و پشتیبانیهای تکرارشونده، مصرف، مجوزهای نرمافزار، قراردادهای مشاوره، عملیات مدیریتشده، تجهیزات و تأمین مالی حاصل میشود. مبنای سرمایهگذاری به این بستگی دارد که این جریانهای درآمدی چگونه یکدیگر را تقویت میکنند و به چه میزان تلاش اضافی برای فروش و ارائه خدمات نیاز دارند.
رد هت یک بنیاد کاربردی و زیرساختی را در محیطهای تحت کنترل مشتری و ابر عمومی فراهم میکند. اتوماسیون و داده به مدیریت عملیات فناوری و اطلاعات سازمانی میپردازند. پردازش تراکنش از نرمافزارهای مأموریتحیاتی، که بخش عمده آن با بارهای کاری مینفریم مرتبط است، درآمدزایی میکند. مشاوره به پیادهسازی و بهرهبرداری از این سیستمها کمک میکند. زیرساخت، IBM Z، پاور، ذخیرهسازی و پشتیبانی را تأمین میکند. تأمین مالی، خریدهای مشتریان را تسهیل میکند و از نظر اقتصادی از موتور نقدی نرمافزار متمایز است.
ساختار کسبوکار
|
کسبوکار
|
درآمد سهماهه دوم، میلیارد دلار آمریکا
|
سهم از درآمد
|
حاشیه سود بخش
|
مدل کسبوکار
|
|
نرمافزار
|
7.761
|
45.2%
|
32.2%
|
رد هت، اتوماسیون، داده و پردازش تراکنش؛ اشتراکها، مصرف، مجوزها و پشتیبانی.
|
|
مشاوره
|
5.327
|
31.0%
|
12.1%
|
استراتژی و فناوری بهعلاوه عملیات هوشمند؛ اجرای پروژه و خدمات مدیریتشده.
|
|
زیرساخت
|
3.835
|
22.3%
|
21.8%
|
IBM Z، پاور، ذخیرهسازی و پشتیبانی زیرساخت؛ چرخههای تجهیزات بهعلاوه درآمدهای مستمر خدمات.
|
|
تأمین مالی
|
0.186
|
1.1%
|
58.0%
|
تأمین مالی مشتریان؛ سود شامل اقلام درونگروهی است که در تلفیق حذف میشوند.
|
|
سایر
|
0.052
|
0.3%
|
قابل اعمال نیست
|
درآمد شرکت و سایر موارد؛ گرد کردن مانع از آن میشود که سهمها دقیقاً به 100٪ برسند.
|
سهمها بر مبنای درآمد تلفیقی 17.162 میلیارد دلار آمریکا محاسبه شدهاند. سود بخش، معیاری مدیریتی پیش از تطبیق شرکتی است و با درآمد عملیاتی تلفیقی برابر نیست. تأمین مالی شامل فعالیتهای درونگروهی است؛ حاشیه آن نباید بهعنوان اسپرد وامدهی خارجی تفسیر شود یا مستقیماً با سودآوری نرمافزار مقایسه گردد. نرمافزار 2.502 میلیارد دلار سود بخشی ایجاد کرد، در مقایسه با 0.647 میلیارد دلار در مشاوره و 0.835 میلیارد دلار در زیرساخت؛ اهمیت آن برای سودآوری از سهم درآمدیاش بیشتر است.
جذابیت تجاری در دسترسی به پایگاه نصبشده است. فروشندهای که وابستگیهای کاربردی، کنترلهای امنیتی و الزامات تراکنش را درک میکند، میتواند نرمافزارهای مکمل را با ریسک اجرایی کمتر بفروشد. محدودیت عملی، تخصیص بودجه مشتری است: ممکن است یک بارکاری حیاتی همچنان در جای خود باقی بماند، در حالی که مشتری ارتقا، قرارداد بزرگ مجوزدهی یا پروژه تحول را به تعویق میاندازد. بنابراین، حفظ فنی لزوماً درآمد فصلی باثبات را تضمین نمیکند.
شاخصهای عملیاتی اصلی و تغییرات
|
شاخص
|
آخرین مشاهده تأییدشده
|
تفسیر سرمایهگذاری
|
|
رشد نرمافزار
|
+۵٪ گزارششده؛ رشد ارگانیک ثابت
|
تملکها از گسترش حمایت کردند؛ کیفیت تقاضا به بهبود رشد ارگانیک نیاز دارد.
|
|
نرمافزارهای دارای درآمد تکرارشونده
|
حدود ۸۰٪؛ ARR برابر با ۲۴٫۶ میلیارد دلار آمریکا، +۸٪
|
ARR درآمد تکرارشونده فعلی را بهصورت سالانه محاسبه میکند؛ سهم تملکها مانع از تفسیری صرفاً ارگانیک میشود.
|
|
Red Hat / داده / اتوماسیون
|
+۱۱٪ / +۱۸٪ / +۳٪ با نرخ ارز ثابت
|
محصولات قدرتمند در کنار گستردگی نامتوازن رشد قرار دارند.
|
|
پردازش تراکنش / IBM Z
|
−۹٪ بر مبنای ارز ثابت / −۴۲٪ گزارششده
|
زمانبندی ELA و چرخه تجهیزات میتوانند بر شتاب اشتراکها غلبه کنند.
|
|
چشمانداز درآمد / FCF سال مالی ۲۰۲۶
|
+۴–۵٪ بر مبنای ارز ثابت؛ FCF حدود ۱ میلیارد دلار آمریکا افزایش مییابد
|
FCF ضمنیِ حدود ۱۵٫۷ میلیارد دلار آمریکا همچنان انتظار مدیریت است.
|
|
محرکهای اکتبر
|
خودمیزبانی Bob در ۱ اکتبر؛ سرمایهگذاری در Leena AI در ۲۰ اکتبر
|
گستره محصولات و فعالیت اکوسیستم فرصت ایجاد میکنند؛ اما هیچ پل درآمد افزایشیِ کمی افشا نشده است.
|
تمایز اصلی برای نتیجه پیشِ رو، میان درآمدزاییِ بهتعویقافتاده و تقاضای دائماً ضعیفتر است. مدیریت بخش بزرگی از کسری سهماهه دوم را به معاملات بزرگی نسبت داد که بهموقع نهایی نشدند، زیرا مشتریان خریدهای زیرساختیِ دارای محدودیت را در اولویت قرار دادند. این توضیح قابلقبول است، اما همچنان توضیح مدیریت است. شواهد بهبود باید در درآمد ارگانیک نرمافزار، نهاییشدن معاملات و وصول نقدی ظاهر شود، نه صرفاً در اظهارنظرهای مربوط به خط لوله.
درآمد تکرارشونده نیز به تفسیر دقیق نیاز دارد. ARR آیبیام از طریق سالانهسازی درآمد تکرارشونده نرمافزار در سهماهه جاری محاسبه میشود. این رقم، سفارشات قراردادیِ انباشته نیست و حفظ خالص مشتریان را نیز بهطور مستقل اندازهگیری نمیکند. کانفلوئنت به پایه بزرگترشده کمک میکند. پرسش درست این است که آیا رشد اشتراکها پس از لحاظ کردن خریدها همچنان سالم میماند و آیا فروش محصولات جدید، بدون تخفیفهای نامتناسب، هزینهکرد مشتریان را افزایش میدهد یا خیر.
گزینه خودمیزبانِ IBM Bob در ۱ اکتبر، دسترسی را برای مشتریانی که به کنترل بر کد و استقرار نیاز دارند گسترش میدهد. سرمایهگذاری IBM Ventures در Leena AI در ۲۰ اکتبر، در معرض عاملهای هوش مصنوعی بکآفیس قرار گرفتن را افزایش میدهد. هیچیک از این اعلامیهها، پلی کافی و حسابرسیشده میان درآمد و حاشیه سود برای افزایش جداگانه سود ارائه نمیکند. رویکرد پایه صحیح این است که آن را بهعنوان ظرفیت بالقوه آینده برای الحاق به روابط نرمافزاری و مشاورهای آیبیام در نظر بگیریم و همزمان هزینهها و الزامات اجرایی را نیز در کنار این فرصت لحاظ کنیم.
۳. کیفیت بنیادی
ارزیابی کیفیت: اقتصاد قویِ پایگاه نصبشده، رشد فعلی ترکیبی، تولید نقدینگی پایدار در هسته کسبوکار و الگوی تخصیص سرمایه اهرمی. توانایی IBM برای تأمین مالی سرمایهگذاریها و پرداختها تثبیت شده است، اما نتایج اخیر هنوز شتابگیری ارگانیکِ لازم برای تجدید ارزشگذاری تهاجمی را نشان نمیدهند.
|
معیار
|
نیمه اول ۲۰۲۵
|
نیمه اول ۲۰۲۶
|
تغییر / تعریف
|
|
درآمد، میلیارد دلار آمریکا
|
31.519
|
33.079
|
+4.9%
|
|
حاشیه سود ناخالص GAAP
|
57.1%
|
57.0%
|
−0.1 واحد درصد
|
|
حاشیه سود پیش از مالیات GAAP
|
11.9%
|
11.7%
|
−0.2 واحد درصد
|
|
EPS رقیقشده عملیات مستمر بر مبنای GAAP، دلار آمریکا
|
3.43
|
3.55
|
+3.5%
|
|
جریان نقدی عملیاتی GAAP، میلیارد دلار آمریکا
|
6.071
|
7.766
|
+27.9%
|
|
مشارکت نقدی مطالبات تأمین مالی، میلیارد دلار آمریکا
|
0.606
|
2.264
|
از FCF شرکت IBM مستثنی شده است
|
|
OCF بدون مطالبات تأمین مالی، میلیارد دلار آمریکا
|
5.465
|
5.503
|
+0.7%
|
|
مخارج سرمایهای خالص، میلیارد دلار آمریکا
|
0.657
|
0.743
|
+13.1%
|
|
FCF تعریفشده توسط IBM، میلیارد دلار آمریکا
|
4.808
|
4.760
|
−1.0%
|
|
FCF / درآمد
|
15.3%
|
14.4%
|
بر اساس مقادیر گردنشده محاسبه شده است
|
مبالغ بر اساس انتشار ژوئیه و پرونده SEC هستند؛ نسبتها محاسبه شدهاند. مخارج سرمایهای خالص شامل املاک، ماشینآلات و تجهیزات، نرمافزار سرمایهایشده و عواید واگذاری مرتبط است. جدول از دورههای ششماهه قابلمقایسه استفاده میکند؛ حاشیههای گرد شده ممکن است اندکی با تغییرات محاسبهشده بر مبنای مقادیر اصلی متفاوت باشند.
پل نقدی اهمیت ویژهای دارد: 7.766 میلیارد دلار جریان نقدی عملیاتی GAAP − 2.264 میلیارد دلار سهم مطالبات تأمین مالی − 0.743 میلیارد دلار مخارج سرمایهای خالص = 4.759 میلیارد دلار، در مقایسه با FCF افشاشده 4.760 میلیارد دلاری که به دلیل گرد کردن است. یک معیار سادهِ جریان نقدی عملیاتی منهای هزینهکرد تجهیزات، پاسخ متفاوتی بهطور معنادار ارائه میدهد. تعریف IBM تولید نقد غیرتأمینمالی را بهتر تفکیک میکند، اما FCF همچنان معیاری غیر GAAP است و مخارج تملک را مستثنا میکند.
مدیریت انتظار خود مبنی بر حدود ۱ میلیارد دلار آمریکا FCF بیشتر نسبت به سال ۲۰۲۵ را حفظ کرد. استفاده از مبنای سالانه گردشده ۱۴.۷ میلیارد دلار آمریکا، تقریباً ۱۵.۷ میلیارد دلار آمریکا را برای سال ۲۰۲۶ نشان میدهد. با کسر FCF نیمه نخست سال به مبلغ ۴.۷۶۰ میلیارد دلار آمریکا، ۱۰.۹۴ میلیارد دلار آمریکا برای نیمه دوم باقی میماند که معادل ۶۹.۷٪ از مبلغ ضمنی کل سال است. وزندهی IBM به پایان سال این امر را ممکن میسازد، اما به این معناست که نباید بازده کل سال را از پیش محققشده تلقی کرد. بهبود در سهماهه سوم همراه با وابستگی فزاینده به سهماهه چهارم، شواهد ضعیفتری نسبت به پیشرفت گستردهتر در وصول مطالبات خواهد بود.
سودآوری بهطور نامتوازن بهبود یافت. حاشیه سود بخش مشاوره با وجود رشد اندک درآمد افزایش یافت که نشان میدهد بهرهوری میتواند در بازاری کند از سودآوری پشتیبانی کند. حاشیه سود ناخالص بخش نرمافزار کاهش یافت، در حالی که حاشیه سود بخشی آن افزایش پیدا کرد؛ این امر نشان میدهد انضباط عملیاتی به جبران فشارهای ناشی از محصول و سرمایهگذاری کمک کرده است. این ترکیب مفید است، اما محدودیتهایی دارد: کاهشهای مکرر هزینه نمیتواند بدون تضعیف توسعه محصول، ظرفیت فروش یا ارائه خدمات، بهطور نامحدود جایگزین رشد درآمد شود.
ترازنامه بیشتر یک محدودیت است تا یک بحران. وجه نقد، وجه نقد محدودشده و اوراق بهادار قابلفروش در ژوئن حدود ۸.۲ میلیارد دلار آمریکا بود، در برابر ۶۲.۰ میلیارد دلار آمریکا بدهی کل. از این بدهی، ۱۳.۰ میلیارد دلار آمریکا مربوط به تأمین مالی بود؛ ارائه گزارش، بدهی اصلی را ۴۸.۹ میلیارد دلار آمریکا اعلام میکند. بدهی اصلی از ۴۶.۲ میلیارد دلار آمریکا در پایان سال افزایش یافت. بدهی تأمین مالی دارای داراییهای مرتبط است؛ بنابراین، کسر کل بدهی از ارزشگذاری صرفاً نرمافزاری، بدون تطبیق داراییهای تأمین مالی، مقایسه را مخدوش میکند. برعکس، حذف بدهی تأمین مالی به این معنا نیست که اهرم مالی باقیمانده ناپدید میشود.
تخصیص سرمایه باید پس از خریدها ارزیابی شود. هزینهکرد برای خریدها در نیمه اول سال از FCF تعریفشده توسط شرکت در نیمه اول سال فراتر رفت، در حالی که سودهای تقسیمی نیز ۳.۲ میلیارد دلار دیگر مصرف کردند. خریدها میتوانند ارزش راهبردی پایدار ایجاد کنند، اما مستلزم مصرف نقدینگی هستند و هزینههای یکپارچهسازی، استهلاک و اجرا را به همراه دارند. ضریب FCF استفادهشده در اینجا، یک مبنای جریان نقدی حقوق صاحبان سهام برای معیار افشاشده IBM است، نه یک ضریب ارزش بنگاه یا ادعایی مبنی بر اینکه تمام FCF میتواند فوراً توزیع شود.
مهمترین متغیر واحد این است که درآمد نرمافزار ارگانیک به جریان نقدی تعدیلشده از بابت تأمین مالی تبدیل شود. بهبود تقاضای ارگانیک، هم ارزش پیشنهادی برای مشتری و هم اقتصاد پرتفوی توسعهیافته را تأیید میکند. افزایش درآمد گزارششده که عمدتاً ناشی از خریدها باشد، شواهد بسیار کمتری ارائه میدهد. سناریوی پایه، بهبود تدریجی همراه با حفظ سرمایهگذاری را فرض میکند، نه بازگشتی ناگهانی به رشد در سطح ممتاز.
۴. چشمانداز صنعت و رقابت
IBM در حوزه نرمافزارهای سازمانی، زیرساخت هیبریدی و خدمات فناوری فعالیت میکند. این بازارها مشتریان مشترکی دارند، اما اقتصاد متفاوتی دارند. مصرف ابری رشد استفاده را جذب میکند، مجموعههای کاربردی از فرایندهای کسبوکار درآمدزایی میکنند، میانافزار پیچیدگی را مدیریت میکند و خدمات مشاوره از تلاشهای پیادهسازی درآمد کسب میکند. هوش مصنوعی میتواند تقاضا را در هر لایه افزایش دهد و در عین حال هزینهکرد را به سمت لایهای سوق دهد که روشنترین منفعت فوری را ارائه میکند.
|
لایه رقابتی
|
مقیاس / شواهد IBM
|
گزینههای جایگزین
|
پیامد ارزشیگذاری
|
|
زمان اجرای برنامههای کاربردی هیبریدی
|
Red Hat با نرخ ارز ثابت ۱۱٪ رشد کرد
|
مایکروسافت و گزینههای بومیِ ابر
|
IBM زمانی سود میبرد که مشتریان انعطافپذیری استقرار را حفظ کنند؛ مصرف ابر عمومی سریعتر رشد میکند.
|
|
داده و کنترل سازمانی
|
بخش داده با نرخ ارز ثابت ۱۸٪ رشد کرد
|
SAP و پلتفرمهای داده ابری
|
داراییهای دادهای خریداریشده دامنه دسترسی را تقویت میکنند؛ یکپارچهسازی و فروش الحاقی، بازده اقتصادی را تعیین میکنند.
|
|
پیادهسازی و عملیات هوش مصنوعی
|
خدمات مشاوره با نرخ ارز ثابت ۱٪ رشد کرد
|
Accenture و شرکتهای تخصصی
|
IBM به پایگاه نصبشده دسترسی دارد، اما رشد اخیر همتایان قویتر بوده است.
|
|
رایانش مأموریتحیاتی
|
درآمد زیرساخت: ۳٫۸۳۵ میلیارد دلار آمریکا
|
مهاجرت به ابر و زیرساخت جایگزین
|
هزینههای بالای تغییر، حفظ مشتریان را پشتیبانی میکند؛ اما زمانبندی خرید همچنان نوسان سود را ایجاد میکند.
|
|
هوش مصنوعی حاکمیتی و کوانتوم
|
Bob خودمیزبان؛ جایزه Anderon تا سقف ۱ میلیارد دلار آمریکا
|
ابررایانها و پلتفرمهای تخصصی
|
انتخاب شیوه استقرار، فرصت را گسترش میدهد؛ کمکهزینهها و سرمایهگذاریهای خطرپذیر، سود تکرارشونده را اثبات نمیکنند.
|
این چارچوب بهجای برآوردی تأییدنشده از سهم بازار، از مقیاس عملیاتی افشاشده استفاده میکند. این مقایسه ادعا نمیکند که یک واحد درصد رشد ابر برابر با یک واحد درصد رشد نرمافزار مینفریم است. IBM میتواند از رشد بودجه هوش مصنوعی سازمانی بهرهمند شود و همچنان سهم نسبی خود از کیف پول مشتری را از دست بدهد، اگر سایر ارائهدهندگان پذیرش را سریعتر به درآمد تبدیل کنند.
|
شرکت
|
دوره گزارشدهی
|
درآمد / مقیاس
|
رشد
|
معیار سودآوری
|
شاخص کلیدی عملکرد مرتبط
|
|
IBM
|
سهماهه دوم ۲۰۲۶، ۳۰ ژوئن
|
۱۷٫۱۶۲ میلیارد دلار آمریکا
|
۱٪+ گزارششده
|
حاشیه عملیاتی پیش از مالیات غیر GAAP برابر با ۱۹.۲٪
|
ARR نرمافزار ۲۴.۶ میلیارد دلار آمریکا؛ مشاوره +۱٪ بر مبنای ارز ثابت
|
|
مایکروسافت
|
سهماهه چهارم سال مالی ۲۰۲۶، ۳۰ ژوئن
|
۹۰.۰ میلیارد دلار آمریکا
|
+۱۸٪ گزارششده
|
حاشیه عملیاتی GAAP برابر با ۴۵.۱٪، محاسبهشده
|
آژور و سایر خدمات ابری +۴۳٪؛ بخش Intelligent Cloud برابر با ۳۹.۳ میلیارد دلار آمریکا
|
|
SAP SE
|
سهماهه دوم ۲۰۲۶، ۳۰ ژوئن
|
کل درآمد +۹٪؛ ارز حفظشده
|
ابری +۲۲٪ گزارششده / +۲۴٪ بر مبنای ارز ثابت
|
سود عملیاتی IFRS +۸٪؛ حاشیه استفاده نشده است
|
مانده سفارشات فعلی ابری ۲۲.۹ میلیارد یورو، +۲۶٪ بر مبنای ارز ثابت
|
|
اکسنچر پیالسی
|
سهماهه چهارم سال مالی ۲۰۲۶، ۳۱ اوت
|
۱۸.۷ میلیارد دلار آمریکا
|
+۶٪ گزارششده / +۷٪ بر مبنای ارز محلی
|
حاشیه عملیاتی GAAP برابر با ۱۵.۳٪
|
رزرو سفارشات ۲۲.۲ میلیارد دلار آمریکا؛ جریان نقد آزاد فصلی ۲.۸ میلیارد دلار آمریکا
|
دورهها و تعاریف، مقایسههایی تقریبی هستند. مایکروسافت و IBM سهماهه ژوئن را پوشش میدهند؛ Accenture ماه اوت را پوشش میدهد. حاشیه مایکروسافت از تقسیم ۴۰٫۶ میلیارد دلار آمریکا درآمد عملیاتی بر ۹۰٫۰ میلیارد دلار آمریکا درآمد حاصل میشود. حاشیه پیش از مالیات non-GAAP شرکت IBM شامل مجموعه تعدیلات متفاوت و اثرات تأمین مالی است. SAP بر اساس IFRS و به یورو گزارش میدهد؛ رشد و میزان سفارشهای انباشته در واحدهای اصلی حفظ شدهاند. این دادهها از مقایسههای کسبوکار پشتیبانی میکنند، نه از یک جدول رتبهبندی حاشیه با رتبهبندی مکانیکی.
مایکروسافت در درآمدزایی کنونی از رایانش ابری، آشکارترین برنده است: رشد Azure آن نشاندهنده گسترش بسیار سریعتر مصرف زیرساخت در مقایسه با درآمد کلی IBM است. SAP در مهاجرت ابری سازمانی و رشد سفارشات معوق پیشتاز است. رشد درآمد اخیر Accenture از IBM Consulting قویتر است؛ موضوعی که نشان میدهد فرصت پیادهسازی وجود دارد، اما عملکرد اجرایی اخیر IBM از این معیار عقب مانده است. این مشاهدات جابهجایی سهم بازار در بازارهای یکسان را اثبات نمیکنند، زیرا ترکیب کسبوکار این شرکتها متفاوت است.
درون IBM، رد هت و بخش داده برندگان فعلی رشد هستند، در حالی که پردازش تراکنش و IBM Z بازندگان درآمدی سهماهه دوم بودند. توصیف دومیها بهعنوان ساختاراً منسوخ، فراتر از شواهد موجود است؛ اما بیاهمیت دانستن افت آنها نیز نادرست خواهد بود. آنها همچنان از نظر اقتصادی مهم هستند و میتوانند بر هزینهکرد مشتریان برای سایر بخشهای سبد محصولات تأثیر بگذارند. بنابراین، بهبود در تراکنشهای بزرگ برای بحث کلی رشد اهمیتی نامتناسب خواهد داشت.
IBM یک ذینفع راهبردی خالص از پیچیدگی هوش مصنوعی ترکیبی است, زیرا حاکمیت، انتخاب استقرار و یکپارچهسازی با قابلیتهای آن همخوانی دارند. این شرکت در مقایسه با همتایان ابری و کاربردی با سریعترین رشد، در رشد محققشده ذینفع ضعیفتری است. قویترین مسیر آن برای بهبود وضعیت اقتصادی، فروش نرمافزار بیشتر به مشتریان فعلی، همراه با حفظ کنترل مشتری در محیطهای مختلف است. ریسک رقابتی اصلی آن این است که یک فروشنده نرمافزار کاربردی یا پلتفرم ابری، ارکستراسیون و حاکمیت کافی را در قالب خدمات خود ارائه دهد تا نیاز به یک لایه پولی دیگر کاهش یابد.
کوانتوم مستلزم رویکردی جداگانه است. اعطای نهایی تا سقف ۱ میلیارد دلار آمریکا از سوی وزارت بازرگانی به Anderon از توسعه تولید حمایت میکند؛ اما تقاضای تجاری، سود یا دریافت نقدی کمکهزینه را در کوتاهمدت و در سهماهه جاری تثبیت نمیکند. اختیارپذیری تحقیقاتی ممکن است ارزشمند شود، اما این گزارش هیچ صرف کوانتومی مستقلی در نظر نمیگیرد. سناریوی جریان نقدی باید بر پایه کسبوکار فعلی سازمانی استوار باشد.
۵. ریسکهای کلیدی
-
مجوزهای بهتعویقافتاده به کسبوکار ازدسترفته تبدیل میشوند. اگر رشد ارگانیک نرمافزار ثابت یا منفی بماند و پردازش تراکنشها همچنان بهشدت منفی باشد، توضیح مبتنی بر زمانبندی کمتر قانعکننده میشود. جذب کمتر درآمد، سود را محدود کرده و ضریب FCF را تضعیف میکند.
-
بهبود نقدینگی همچنان عمدتاً ناشی از تأمین مالی است. اگر OCF بر مبنای GAAP رشد کند، اما تولید نقدینگی بدون احتساب مطالبات تأمین مالی راکد بماند، بهبود ظاهری نقدینگی فرضیه عملیاتی را تأیید نخواهد کرد. کاهش FCF در کل سال، مستقیماً مخرج ارزشگذاری را کاهش میدهد.
-
یکپارچهسازی خریدها بازده را تضعیف میکند. اگر فروش متقابل ناامیدکننده باشد یا هزینههای حفظ مشتری و یکپارچهسازی افزایش یابد، رشد خریداریشده ممکن است بیش از انتظار نقدینگی مصرف کند. در این صورت، بدهی هسته بالاتر، سود سهام، انعطافپذیری سرمایهگذاری و خریدهای آتی را محدود خواهد کرد.
-
بودجههای هوش مصنوعی از لایههای نرمافزاری پولی IBM عبور میکنند. اگر مشتریان حاکمیت، توسعه و عاملها را در قراردادهای فعلیِ اپلیکیشن یا ابری یکپارچه کنند، پذیرش میتواند بدون درآمد متناظر برای IBM افزایش یابد. فشار قیمتگذاری حاشیههای افزایشی را در پل عملیاتی کاهش میدهد.
-
اقدامات بهرهوری به ظرفیت ارائه خدمات آسیب میزند. اگر کاهش هزینهها پوشش فروش تخصصی یا اجرای خدمات مشاورهای را مختل کند، ممکن است بهبود حاشیه سود در کوتاهمدت با رزروها و تمدیدهای ضعیفتر دنبال شود. این امر پایداری تبدیل نقدیِ مفروض را کاهش میدهد.
-
چرخه زیرساخت، رکود را طولانیتر میکند. تعویقهای بیشتر در IBM Z و قراردادهای سازمانی مرتبط، بهطور همزمان بر سختافزار و نرمافزار فشار وارد میکند. افت ترکیب فصلی میتواند رشد اشتراکهای تکرارشونده را خنثی کند.
-
اختیارپذیریِ سرمایهبر پیش از درآمدزایی گسترش مییابد. سرمایهگذاری در رایانش کوانتومی یا تعهدات جدیدی که از بازده نقدی پیشی بگیرند، میتوانند نیازهای سرمایهای را افزایش دهند. حمایت دولتی بخشی از بار تأمین مالی را کاهش میدهد، اما ریسک اجرا یا تجاریسازی را از بین نمیبرد.
۶. چکلیست پایش
موارد زیر آستانههای پژوهشی هستند، نه راهنمایی شرکت یا اجماع تأییدشده بازار. این موارد برای ابطالپذیر کردن فرضیه در زمان انتشار نتایج سهماهه سوم و بهروزرسانیهای بعدی طراحی شدهاند.
-
رشد ارگانیک نرمافزار: بیش از ۳٪، سناریوی بهبود را تقویت میکند؛ رشد ثابت یا منفی آن را تضعیف خواهد کرد. سهم خریدها را از رشد هممبنای قابلمقایسه تفکیک کنید.
-
تقاضای تکرارشونده: رشد پایدار دورقمی Red Hat و رشد ARR بالاتر از ۸٪ اخیر، مشروط به افشای پل ارتباطی خریدها، سازنده خواهد بود. مبنای گزارششده بزرگتر همراه با تقاضای زیربنایی ضعیفتر واجد این شرایط نیست.
-
بهبود تراکنشها: حرکت رشد «پردازش تراکنشها» بر مبنای ارز ثابت به سمت صفر، توضیح تأخیر در قراردادها را تأیید میکند؛ افتی دیگر در محدوده ۹٪، نگرانیهای ساختاری را افزایش خواهد داد.
-
پیشرفت نقدینگی: هدف ضمنی جریان نقد آزاد سالانه حدود ۱۵.۷ میلیارد دلار آمریکا را حفظ کنید و الزام باقیمانده برای سهماهه چهارم را بررسی کنید. کاهش به زیر ۱۵ میلیارد دلار آمریکا، حتی اگر سود هر سهم تعدیلشده پابرجا بماند، حاشیه اطمینان ارزشگذاری را تضعیف میکند.
-
رشد و حاشیه سود بخش مشاوره: رشد درآمد بیش از ۳٪ بر مبنای ارز ثابت، همراه با حاشیه سود بخش دستکم ۱۲٪، نشاندهنده ترکیب سالمتری از رشد و سودآوری خواهد بود؛ افزایش حاشیه سود همراه با کاهش درآمد، تأیید ضعیفتری ارائه میدهد.
-
بدهی اصلی: کاهش نسبت به ۴۸.۹ میلیارد دلار آمریکا در ژوئن، از انضباط سرمایهای حمایت میکند. افزایش بدون توجیهی شفاف درباره بازده خرید یا سرمایهگذاری، آن را تضعیف خواهد کرد.
-
افشای درآمدزایی و سرمایهگذاری هوش مصنوعی: بهدنبال استقرارهای تولیدی پولیِ قابلشناسایی، تمدیدها، درآمد افزایشی نرمافزار و هزینههای مرتبط برای محصولات Bob و ارکستراسیون باشید. صرفاً اعلامیهها و سهامداریهای سرمایهگذاری خطرپذیر، مدل سود را تغییر نمیدهند.
مرز اطلاعات بااهمیت: هیچگونه نتایج مالی سهماهه سوم، اجماع درآمد زنده با تأیید مستقل یا حرکت ضمنیِ اختیار معامله ارائه نشده است. نزدیکترین اطلاعات مالی عمومی مربوط به سهماهه دوم/نیمه اول ۲۰۲۶ است. تمام سناریوهای ارزشگذاری و آستانههای عملیاتی، فرضیات این گزارش هستند. انتشار آتی میتواند نتیجهگیری را بهطور بااهمیتی تغییر دهد. HTML رسمی و دارای محتوای بارگذاریشده معاملات LBank در ۲۱ اکتبر از طریق HTTP خط فرمان بررسی شد؛ این مورد رابط بازار توکنِ مشاهدهشده را اثبات میکند، نه عمق قابلاجرا یا مالکیت حقوقی مستقیم سهام IBM را.
۷. منابع
-
-
-
-
-
آیبیام نتایج سهماهه دوم را منتشر کرد (https://newsroom.ibm.com/2026-07-22-IBM-RELEASES-SECOND-QUARTER-RESULTS) — ۲۰۲۶-۰۷-۲۲؛ سهماهه و ششماهه منتهی به ۲۰۲۶-۰۶-۳۰؛ دادههای GAAP و غیرGAAP تطبیقیافته.
-
-
-
-
گزارش سالانه ۲۰۲۵ آیبیام (https://www.ibm.com/downloads/documents/us-en/15db52348fc203a4) — سال منتهی به 2025-12-31؛ مبنای سالانه FCF و زمینه حسابداری.
-
-
-
-
-
-
-


 انتقال