نویسنده: تحقیقات LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم تدوین و تحلیل شده است و صرفاً با هدف اشتراکگذاری اطلاعات و بحثهای پژوهشی ارائه میشود. این گزارش به منزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستورالعمل معاملاتی یا هیچگونه تضمینی برای بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماع مطرحشده در اینجا ممکن است در طول زمان تغییر کنند. خوانندگان باید شخصاً دادهها را راستیآزمایی کرده و تصمیمات خود را اتخاذ نمایند.
۱. نتیجهگیری اصلی
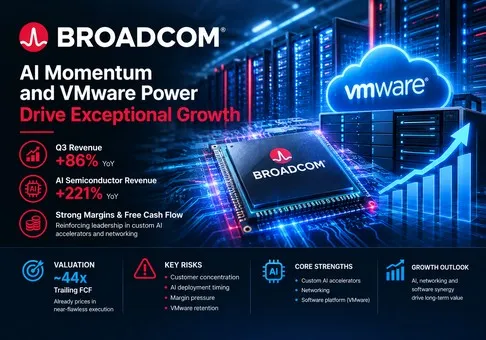
ارزیابی کلی: برادکام یک شرکت زیرساختی استثنایی است که شتاب رشد نیمههادیهای هوش مصنوعی و موتور تولید نقدینگی VMware آن اکنون یکدیگر را تقویت میکنند، اما ارزش سهام آن همچنان برای یک عملکرد تقریباً بینقص قیمتگذاری شده است؛ بنابراین، سوگیری ریسک به پاداش در حدود ۴۵ برابر جریان نقدی آزاد گذشته، تا حدودی منفی است و تبدیل درآمد شتابدهنده هوش مصنوعی سفارشی، متغیر تعیینکننده خواهد بود.
-
نتیجه عملیاتی برجسته بود، اما انتظارات از پیش نیز فوقالعاده بالا است. درآمد سهماهه سوم سال مالی ۲۰۲۶ با رشد سالانه ۸۶ درصدی به ۲۹.۶ میلیارد دلار رسید، سود عملیاتی GAAP با ۱۷۱ درصد افزایش به ۱۶.۰ میلیارد دلار رسید و جریان نقدی آزاد تقریباً دو برابر شد و به ۱۳.۷ میلیارد دلار رسید. با این حال، پس از آنکه مدیریت شرکت، درآمد سهماهه چهارم مالی را حدود ۳۴.۸ میلیارد دلار پیشبینی کرد که کمی کمتر از اجماع ثانویه ذکرشده در گزارشهای بازار بود، ارزش سهام در ۳ سپتامبر ۲.۷ درصد کاهش یافت. پیامد این موضوع برای سرمایهگذاری واضح است: فراتر رفتن از ارقام گزارششده دیگر کافی نیست؛ برودکام باید روند صعودی پیشبینی درآمد آینده خود در حوزه هوش مصنوعی را حفظ کند.
-
نیمههادیهای هوش مصنوعی به خودِ شرکت تبدیل شدهاند، نه اینکه صرفاً گزینهای برای رشد باشند. درآمد نیمههادیهای هوش مصنوعی در سهماهه سوم به ۱۶.۷ میلیارد دلار رسید که نشاندهنده رشد ۲۲۱ درصدی نسبت به سال گذشته و ۵۴ درصدی نسبت به سهماهه قبل است و حدود ۵۶ درصد از درآمد تلفیقی و ۸۰ درصد از درآمد بخش نیمههادی را شامل میشود. مدیریت برای سهماهه چهارم انتظار درآمد ۲۱.۷ میلیارد دلاری دارد که سهم هوش مصنوعی را به حدود ۶۲ درصد از درآمد پیشبینیشده کل گروه خواهد رساند. این تمرکز، اهرم سودآوری قدرتمندی ایجاد میکند، اما در عین حال زمانبندی پیادهسازی مشتریان و پایداری موفقیت در طراحیها را به ریسکهای اصلی ارزشگذاری تبدیل میسازد.
-
ویامویر (VMware) وظیفه خود را به عنوان لنگر ثبات حاشیه سود و جریان نقدی انجام میدهد. درآمد نرمافزار زیرساخت با ۲۹ درصد رشد به ۸.۸ میلیارد دلار رسید، در حالی که راهکارهای نیمههادی با ۱۲۷ درصد رشد به ۲۰.۸ میلیارد دلار افزایش یافت. با وجود سهم بسیار سنگینتر نیمههادیها در این ترکیب، حاشیه سود عملیاتی غیر-GAAP در سهماهه سوم در حدود ۶۸ درصد باقی ماند و برای سهماهه چهارم حدود ۶۶ درصد پیشبینی شده است. بنابراین، نرمافزار از حیات اقتصادی گروه محافظت میکند، در حالی که شتابدهندههای سفارشی و شبکه، محرک رشد هستند؛ کاهش محسوس در تمدید قراردادهای VMware Cloud Foundation این لایه حفاظتی را از بین خواهد برد.
-
تبدیل جریان نقدی عالی است، اما قیمت سهام هنوز چندین سال مقیاسپذیری موفقیتآمیز را پیشخور میکند. جریان نقدی آزاد سه ماهه سوم معادل ۴۶٪ از درآمد بود و جریان نقدی آزاد نه ماهه ۳۱.۹ میلیارد دلار بود. در قیمت بستهشدن ۳۶۸.۶۶ دلاری در ۸ سپتامبر و ارزش برآوردی سهام نزدیک به ۱.۷۵ تریلیون دلار، جریان نقدی آزاد دوازدهماهه اخیر تقریباً ۳۹.۴ میلیارد دلار است که نشاندهنده بازده جریان نقدی آزاد نزدیک به ۲.۳٪ یا حدود ۴۴ برابر جریان نقدی آزاد دوازدهماهه اخیر است. این امر تنها در صورتی قابل دفاع است که روند افزایش درآمد هوش مصنوعی با شیب تند ادامه یابد و حاشیه سود به صورت ساختاری بالا بماند.
-
این فرضیه در آستانههای عملیاتی مشخص، ابطالپذیر است. دیدگاه سازنده کسبوکار تقویت میشود اگر درآمد نیمهرساناهای هوش مصنوعی در سهماهه چهارم به حداقل ۲۱.۷ میلیارد دلار برسد، درآمد تلفیقی به حدود ۳۴.۸ میلیارد دلار برسد و حاشیه سود عملیاتی غیر GAAP نزدیک به ۶۶٪ باقی بماند. این دیدگاه تضعیف میشود اگر درآمد هوش مصنوعی بیش از ۵٪ از هدف شرکت عقب بماند، حاشیه جریان نقدی آزاد گروه به زیر ۴۰٪ سقوط کند، یا رشد نرمافزارهای زیرساختی به زیر ۱۵٪ کاهش یابد. دیدگاه سهام نیز یا از طریق سود نقدی بهطور محسوس بالاتر یا ارزشگذاری پایینتر جذابتر خواهد شد، و نه صرفاً از طریق گسترش روایت.
زنجیره انتقال مرکزی به طور مستقیم قابل محاسبه است. انتقال درآمد نیمههادیهای هوش مصنوعی از ۱۶.۷ میلیارد دلار در سهماهه سوم به ۲۱.۷ میلیارد دلار پیشبینیشده در سهماهه چهارم، ۵.۰ میلیارد دلار به صورت متوالی اضافه میکند. ثابت نگه داشتن درآمد غیر مرتبط با هوش مصنوعی در سطح سهماهه سوم، درآمدی در حدود ۳۴.۶ میلیارد دلار برای گروه ایجاد میکند که به رقم پیشبینیشده ۳۴.۸ میلیارد دلار نزدیک است. اعمال حاشیه سود عملیاتی غیر GAAP پیشبینیشده ۶۶ درصدی، تقریباً ۲۳.۰ میلیارد دلار سود عملیاتی سهماهه به همراه خواهد داشت. بنابراین، رشد عملیاتی به اندازهای بزرگ است که رشد درآمد را توجیه کند، اما ارزشگذاری فعلی مستلزم تکرار این پل ارتباطی فراتر از یک سهماهه است.
۲. نمای کلی شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
برودکام نیمهرساناها و نرمافزارهای زیرساختی را برای محاسبات و ارتباطات بسیار حیاتی طراحی میکند. سبد محصولات نیمهرسانای آن شامل شتابدهندههای هوش مصنوعی سفارشی، تراشههای سیلیکونی سوئیچینگ و مسیریابی اترنت، کارتهای واسط شبکه، قطعات لایه نوری و فیزیکی، دسترسی پهنباند، اتصالات بیسیم، اتصالات ذخیرهسازی و کاربردهای صنعتی است. این شرکت معمولاً دستگاههای با پیچیدگی بالا و مالکیت معنوی را در چرخههای محصول طولانیمدت به فروش میرساند و اغلب تراشههای سفارشی را با همکاری تعداد محدودی از مشتریان مقیاسبزرگ (هایپراسکِیل) توسعه میدهد.
نرمافزار زیرساخت، پلتفرم VMware Cloud Foundation را با محصولات بزرگرایانه، امنیت سایبری، اتوماسیون سازمانی و شبکههای ذخیرهسازی کانال فیبر ترکیب میکند. مشتریان هزینهها را از طریق اشتراک، مجوزهای مدتدار، تعمیر و نگهداری و قراردادهای پشتیبانی پرداخت میکنند. این بخش از نرمافزارها نوسانات دورهای کمتری نسبت به محمولههای نیمهرسانا دارد و به منبع اصلی درآمدهای تکرارشونده، اهرم تمدید قرارداد و ثبات حاشیه سود برودکام تبدیل شده است.
|
عملکرد تجاری سهماهه سوم سال مالی ۲۰۲۶
|
محصولات و مشتریان
|
درآمد
|
سالبهسال
|
ترکیب درآمدی
|
ارزیابی پژوهشی
|
|
راهکارهای نیمههادی
|
شتابدهندههای هوش مصنوعی سفارشی، شبکههای اترنت و نوری، اتصالات، ذخیرهسازی، پهنای باند، بیسیم و سیلیکون صنعتی فروختهشده به ارائهدهندگان بزرگ خدمات ابری (هایپرسکیلرها) و سازندگان تجهیزات
|
۲۰.۸۴ میلیارد دلار آمریکا
|
۱۲۷٪
|
۷۰٪
|
موتور رشد؛ که بهطور فزایندهای تحت تسلط برنامههای مشتریان هوش مصنوعی قرار دارد
|
|
نرمافزار زیرساخت
|
ابر خصوصی VMware، مینفریم، امنیت، نرمافزارهای سازمانی و شبکهسازی کانال فیبر برای سازمانهای بزرگ
|
۸.۷۵ میلیارد دلار آمریکا
|
۲۹٪
|
۳۰٪
|
تثبیتکننده حاشیه سود مستمر، اما حفظ مشتری باید مدل قیمتگذاری پس از تصاحب را توجیه کند
|
|
مجموع
|
پلتفرم یکپارچه نیمههادی و نرمافزار زیرساخت
|
۲۹.۵۹ میلیارد دلار آمریکا
|
۸۶٪
|
۱۰۰٪
|
یک پلتفرم هوش مصنوعی با رشد بالا و تبدیل وجه نقد بهطور غیرعادی قوی
|
تغییر در ترکیب درآمدها بسیار چشمگیر است. راهکارهای نیمههادی یک سال قبل ۵۷ درصد از درآمد را تشکیل میدادند و در سهماهه سوم سال مالی ۲۰۲۶ به ۷۰ درصد رسیدند. در این بخش، درآمد نیمههادیهای هوش مصنوعی به میزان ۱۶.۷ میلیارد دلار آمریکا، تقریباً چهارپنجم درآمد کل این بخش را به خود اختصاص داد. بنابراین، برودکام در عمل نسبت به آنچه ارائه گزارش دو بخشی نشان میدهد، تنوع کمتری دارد. ویامویر (VMware) و فرنچایزهای قدیمی نیمههادی همچنان مهم هستند، اما رشد کوتاهمدت، تعدیل پیشبینی سود و ضریب ارزشگذاری اکنون تحت تأثیر پیادهسازی شتابدهندههای اختصاصی و شبکه قرار دارند.
شاخصهای کلیدی عملکرد و تغییرات
انتشار گزارش درآمد در ۲ سپتامبر، محرک اصلی و فوری این تحقیق است. این گزارش تأیید کرد که پیشبینی ۱۶.۰ میلیارد دلاری نیمههادیهای هوش مصنوعی برای سهماهه سوم که در ژوئن اعلام شده بود، پشت سر گذاشته شده است، اما کاهش قیمت سهام در ۳ سپتامبر نشان داد که تمرکز سرمایهگذاران بر شتاب رشد بعدی متمرکز بوده است تا عملکرد فراتر از انتظار گزارششده.
|
شاخص یا رویداد
|
آخرین مقدار
|
مقایسه
|
مبنا
|
مفهوم سرمایهگذاری
|
|
درآمد
|
۲۹.۵۹ میلیارد دلار آمریکا
|
۸۶ درصد سال به سال؛ ۳۳ درصد متوالی
|
استاندارد GAAP، سهماهه سوم سال مالی ۲۰۲۶
|
ارسالهای هوش مصنوعی جهش صعودی شدید دیگری را در پایه درآمدی رقم زدند
|
|
درآمد نیمههادیهای هوش مصنوعی
|
۱۶.۷ میلیارد دلار آمریکا
|
۲۲۱٪ سال به سال؛ ۵۴٪ نسبت به فصل قبل
|
دستهبندی تعریفشده توسط شرکت
|
برادکام به یک فرصت سرمایهگذاری متمرکز بر هوش مصنوعی سفارشی و شبکهسازی تبدیل شده است
|
|
درآمد عملیاتی GAAP / غیر GAAP
|
۱۵.۹۶ میلیارد دلار آمریکا / ۲۰.۱۰ میلیارد دلار آمریکا
|
۱۷۱٪ / ۹۲٪ سال به سال
|
غیر GAAP استهلاک، پرداختهای مبتنی بر سهام، تجدید ساختار و سایر اقلام را مستثنی میکند
|
اهرم مالی قوی، اما معیار تعدیلشده ۲.۰ میلیارد دلار آمریکا از پرداختهای مبتنی بر سهام سه ماهه را مستثنی میکند
|
|
جریان نقدی عملیاتی / جریان نقدی آزاد
|
۱۴.۲۰ میلیارد دلار آمریکا / ۱۳.۶۷ میلیارد دلار آمریکا
|
۹۸٪ / ۹۵٪ سال به سال
|
جریان نقدی آزاد برابر است با جریان نقدی عملیاتی منهای ۰.۵۳ میلیارد دلار آمریکا هزینه سرمایهای
|
حاشیه جریان نقدی آزاد ۴۶ درصدی، مدل دارایی-سبک را تأیید میکند
|
|
چشمانداز سه ماهه چهارم
|
۳۴.۸ میلیارد دلار آمریکا درآمد؛ حاشیه عملیاتی غیر GAAP ۶۶ درصدی
|
رشد درآمد ۹۳ درصدی
|
راهنمای مالی شرکت برای سه ماهه منتهی به ۱ نوامبر ۲۰۲۶
|
به معنای تقریبی ۲۳.۰ میلیارد دلار آمریکا درآمد عملیاتی غیر GAAP است
|
|
واکنش بازار
|
کاهش ۲.۷ درصدی در ۳ سپتامبر
|
قیمت پایانی ۳۵۷.۱۶ دلار در مقابل قیمت پایانی قبلی ۳۶۷.۲۴ دلار
|
دادههای گذشته بازار ثانویه
|
تأییدکننده یک نرخ مانع بالا با وجود رشد عالی گزارششده است
|
برادکام فراتر از یک پیشی گرفتن معمولی از پیشبینیها عمل کرد. درآمد هوش مصنوعی در سهماهه سوم تقریباً ۰.۷ میلیارد دلار از پیشبینی قبلی ۱۶.۰ میلیارد دلاری فراتر رفت، در حالی که پیشبینی سهماهه چهارم نشاندهنده افزایش متوالی ۵.۰ میلیارد دلاری دیگر است. با این حال، این راهنما تنها کمی کمتر از اجماع غیراصلی ذکرشده پس از انتشار بود. بنابراین، واکنش سهام نشاندهنده یک مشکل ارزشگذاری است تا وخامت کسبوکار: بنیادهای گزارششده در حال شتاب گرفتن هستند، در حالی که انتظارات نیز تقریباً به همان سرعت شتاب میگیرند.
۳. کیفیت بنیادی
|
مورد
|
سال مالی ۲۰۲۵
|
سهماهه سوم سال مالی ۲۰۲۵
|
سهماهه سوم سال مالی ۲۰۲۶
|
نه ماهه سال مالی ۲۰۲۶
|
قضاوت پژوهش
|
|
درآمد
|
۶۳.۸۹ میلیارد دلار
|
۱۵.۹۵ میلیارد دلار
|
۲۹.۵۹ میلیارد دلار
|
۷۱.۰۹ میلیارد دلار
|
هوش مصنوعی مقیاس درآمد و نرخ رشد را مجدداً تنظیم کرده است
|
|
حاشیه سود ناخالص GAAP
|
تقریباً ۶۸٪
|
۶۷.۱٪
|
۶۹.۱٪
|
۶۹.۰٪
|
فشار ترکیب فروش بیش از حد توسط صرفهجوییهای مقیاس و نرمافزار خنثی شده است
|
|
سود عملیاتی GAAP
|
۲۵.۴۷ میلیارد دلار
|
۵.۸۹ میلیارد دلار
|
۱۵.۹۶ میلیارد دلار
|
۳۵.۳۱ میلیارد دلار
|
اهرم عملیاتی حتی قبل از تعدیل نیز واقعی است
|
|
EPS رقیقشده GAAP
|
۴.۷۷ دلار
|
۰.۸۵ دلار
|
۲.۶۸ دلار
|
۶.۰۹ دلار
|
سودآوری بهسرعت در حال رسیدن به ارزشگذاری است
|
|
جریان نقدی عملیاتی
|
۲۷.۵۴ میلیارد دلار
|
۷.۱۷ میلیارد دلار
|
۱۴.۲۰ میلیارد دلار
|
۳۲.۹۵ میلیارد دلار
|
رشد نقدینگی به طور کلی رشد سود گزارششده را تایید میکند
|
|
جریان نقدی آزاد
|
۲۶.۹۱ میلیارد دلار
|
۷.۰۲ میلیارد دلار
|
۱۳.۶۷ میلیارد دلار
|
۳۱.۹۴ میلیارد دلار
|
تبدیل فوقالعاده، هرچند سرمایه در گردش در حال بزرگتر شدن است
|
|
هزینههای سرمایهای
|
۰.۶۲ میلیارد دلار
|
۰.۱۴ میلیارد دلار
|
۰.۵۳ میلیارد دلار
|
۱.۰۱ میلیارد دلار
|
همچنان سبکدارایی، اما تعهدات مربوط به رک و سیستم خارج از ترازنامه در حال گسترش است
|
|
نقدینگی / بدهی ناخالص
|
|
۱۰.۷۲ میلیارد دلار / نشان داده نشده
|
۲۳.۹۸ میلیارد دلار / ۵۹.۴۲ میلیارد دلار
|
غیرقابل اعمال
|
بدهی خالص به حدود ۳۵.۴ میلیارد دلار کاهش یافته و در مقایسه با تولید نقدینگی، قابل مدیریت است
|
توجه: حاشیه سود ناخالص به صورت تقسیم حاشیه سود ناخالص گزارششده بر درآمد محاسبه میشود. جریان نقدی آزاد، معیار شرکت از جریان نقدی عملیاتی منهای خرید اموال، ماشینآلات و تجهیزات است. بدهی ناخالص سال مالی ۲۰۲۵ ترکیبی از بدهیهای کوتاهمدت و بلندمدت است. بدهی ناخالص سه-ماهه سوم سال مالی ۲۰۲۶ شامل ۲.۲۵ میلیارد دلار بدهی کوتاهمدت به علاوه ۵۷.۱۷ میلیارد دلار بدهی بلندمدت است.
رشد و حاشیه سود. کیفیت رشد برودکام به طرز غیرعادی بالا است، زیرا شتاب درآمد با گسترش سودآوری GAAP همراه شده است. حاشیه سود ناخالص GAAP در سه-ماهه سوم به حدود ۶۹.۱٪ رسید که بالاتر از ۶۷.۱٪ در سال گذشته است، حتی با وجود اینکه ترکیب نیمههادیها ۱۳ واحد درصد افزایش یافته است. این نتیجه نشان میدهد که مقیاس، ارزش محصول و سودآوری نرمافزار در حال جبران حاشیه سود ساختاری پایینتر سختافزار هستند. با این حال، تمرکز بر نیمههادیهای هوش مصنوعی به این معنی است که رشد سهماهه با حرکت برنامههای مشتریان به صورت مجزا بین مراحل توسعه، ارزیابی کیفی و استقرار انبوه، از یکنواختی کمتری برخوردار خواهد بود.
جریان نقدی و شدت سرمایه. این شرکت ۴۶٪ از درآمد سهماهه سوم را به جریان نقدی آزاد تبدیل کرد. حسابهای دریافتنی به ۱۳.۷ میلیارد دلار افزایش یافت و موجودی کالا نسبت به سطح پایان سال مالی دو برابر شد و به ۴.۵ میلیارد دلار رسید که با حجم بسیار بزرگتر محمولهها همخوانی دارد، اما در عین حال شایان نظارت است. هزینههای سرمایهای مستقیم برودکام همچنان پایین است، زیرا کارخانههای تراشهسازی خارجی و شرکای بستهبندی، بخش عمدهای از داراییهای تولیدی را در اختیار دارند. گزارش مالی سهماهه ژوئن همچنین توافقی را فاش کرد که بر اساس آن، یک شریک سرمایهگذار قفسههای هوش مصنوعی خاصی را خریداری کرده و وارد قراردادهای اجاره با مشتریان میشود و برودکام نیز تعهدات اجاره مشتریان را پشتیبانی و تضمین میکند. این ساختار ممکن است کارایی سرمایه گزارششده را حفظ کند، اما در عین حال ریسکهای احتمالی ایجاد میکند که در محاسبات ساده هزینههای سرمایهای منعکس نمیشوند.
ترازنامه و تخصیص سرمایه. موجودی نقدی طی نه ماه نخست ۷.۸ میلیارد دلار افزایش یافت، در حالی که بدهی ناخالص نسبت به پایان سال مالی حدود ۵.۷ میلیارد دلار کاهش یافت. بدهی خالص نزدیک به ۳۵.۴ میلیارد دلار، کمتر از یکچهارم جریان نقدی عملیاتی سالانهشدهی سهماهه سوم است. بنابراین، ترازنامه به اندازه کافی قوی است تا از پرداخت سود سهام و بازپرداخت بدهی پشتیبانی کند. با این حال، پرداختهای مبتنی بر سهام نهماهه به ارزش ۶.۳ میلیارد دلار و ۸.۴۵ میلیارد دلار بازخرید سهام بدین معناست که نباید بازخریدهای اعلامشده را با ارزشآفرینی معادل به ازای هر سهم اشتباه گرفت.
نتیجهگیری بنیادی. کیفیت بنیادی قوی است. تکمتغیر آینده که بیشترین اهمیت را دارد، رشد درآمد گروه به تنهایی نیست؛ بلکه این است که آیا برنامههای شتابدهنده هوش مصنوعی و شبکهسازی سفارشی میتوانند بدون تمرکز بر مشتری، ساختارهای تأمین مالی، یا ترکیب سختافزاری با حاشیه سود پایینتر که تبدیل جریان نقدی آزاد را کاهش میدهد، رشد بسیار بالایی را حفظ کنند یا خیر.
۴. صنعت و چشمانداز رقابتی
برودکام به جای رقابت در یک دسته نیمهرسانای واحد، در چندین بازار مرتبط رقابت میکند. انویدیا بر شتابدهندههای هوش مصنوعی تجاری و اکوسیستم نرمافزاری پیرامون آنها تسلط دارد. ایامدی در حال توسعه یک پلتفرم رک و پردازنده گرافیکی تجاری جایگزین است. مارول مستقیماً در حوزه سیلیکون سفارشی، اتصالات مرکز داده و DSP نوری رقابت میکند. آریستا سیستمهای اترنت با کارایی بالا را میفروشد که اغلب از سیلیکون تجاری، از جمله تراشههای برودکام استفاده میکنند، در حالی که برای کنترل معماری شبکه نیز رقابت میکند. در بخش نرمافزار، ویامویر با ابر عمومی، نوتانیکس، رد هت، مایکروسافت و پلتفرمهای کانتینر و مجازیسازی متنباز رقابت میکند.
|
بعد رقابتی
|
موقعیت قابل تایید برودکام
|
معیار و محدودیت مقیاس
|
رقبا یا جایگزینها
|
پیامد ارزشگذاری
|
|
رایانش هوش مصنوعی سفارشی
|
۱۶.۷ میلیارد دلار از درآمد نیمهرسانای هوش مصنوعی سه ماهه سوم شامل شتابدهندههای سفارشی و شبکه است
|
شرکت درآمد شتابدهنده را از شبکه تفکیک نمیکند و تعداد واحدهای فروختهشده در سطح مشتری را افشا نمیکند
|
پردازندههای گرافیکی تجاری انویدیا (NVIDIA)، ایامدی اینستینکت (AMD Instinct)، تراشههای سفارشی مارول (Marvell) و تیمهای داخلی هایپراسکیلرها
|
موفقیت در پذیرش طرحها میتواند درآمد چندساله ایجاد کند، اما تمرکز بالا، ریسک تداوم سودآوری را افزایش میدهد
|
|
شبکهسازی هوش مصنوعی
|
سبد محصولات گسترده در زمینه سوئیچهای اترنت، مسیریابی، کارتهای شبکه (NICs)، لایههای فیزیکی (PHYs) و اتصالات نوری
|
نبود یک مخرج مشترک و عمومی برای سهم بازار
|
اینفینیباند و اترنت انویدیا، سیستمهای آریستا، اتصالات مارول، سیسکو
|
پذیرش اترنت، ارزش برودکام به ازای هر کلاستر هوش مصنوعی را گسترش میدهد
|
|
نرمافزارهای ابر خصوصی
|
پلتفرم VMware Cloud Foundation محصول اصلی است که توسط سبدهای نرمافزاری مینفریم و امنیت پشتیبانی میشود
|
درآمد ۸.۷۵ میلیارد دلاری نرمافزار زیرساخت، حوزهای فراتر از شرکت VMware به تنهایی را شامل میشود
|
مایکروسافت، ابر عمومی، نوتانیکس (Nutanix)، رد هت (Red Hat)، مجازیسازی متنباز
|
نرخ حفظ مشتری و قیمتگذاری تعیین میکنند که آیا نرمافزار شایسته ارزشگذاری بالاتر به عنوان درآمد تکرارشونده است یا خیر
|
|
زنجیره تامین
|
مدل دارایی سبک (Asset-light) به شرکای تولید تراشه (foundry)، بستهبندی پیشرفته، حافظه، فناوریهای نوری و سیستم متکی است
|
هزینههای سرمایهای مستقیم (capex)، سرمایه مورد نیاز اکوسیستم برای رشد عرضه محصول را کمتر از حد واقعی نشان میدهد
|
مشتریان رقیب برای ظرفیت TSMC، بستهبندی، HBM، سوبستراها و ظرفیت نوری
|
مخارج سرمایهای پایین از جریان نقدی پشتیبانی میکند، اما کمبودها میتوانند فرآیند تبدیل به درآمد را مختل کنند
|
|
اقتصاد مشتری
|
محصولات سفارشی هزینه مخصوص هر حجم کاری را کاهش داده و کنترل مشتری را افزایش میدهند
|
هیچ حاشیه سود ناخالص یا اقتصاد واحدی در سطح مشتری افشا نشده است
|
انعطافپذیری پردازندههای گرافیکی عمومی در مقایسه با کارایی سیلیکون سفارشی
|
برودکام در جایی برنده میشود که مقیاس، سفارشیسازی را توجیه کند؛ پردازندههای گرافیکی تجاری در جایی برنده میشوند که انعطافپذیری دست بالا را داشته باشد
|
|
شرکت
|
آخرین دوره زمانی قابل مقایسه
|
درآمد یا شاخص کلیدی عملکرد (KPI)
|
رشد / حاشیه سود
|
وضعیت عملیاتی و سرمایهگذاری
|
نتیجهگیری رقابتی
|
|
برودکام
|
سه ماهه سوم سال مالی ۲۰۲۶ منتهی به ۲ اوت
|
۲۹.۶ میلیارد دلار درآمد؛ ۱۶.۷ میلیارد دلار درآمد حاصل از نیمههادیهای هوش مصنوعی
|
۸۶٪ رشد درآمد؛ ۶۹.۱٪ حاشیه سود ناخالص GAAP
|
شتابدهندههای سفارشی، شبکههای اترنت و VMware همگام با هم در حال مقیاسپذیری هستند
|
برنده خالص در بخش هوش مصنوعی سفارشی و شبکهسازی، در حالی که ارزشگذاری محدودیت اصلی است
|
|
انویدیا
|
سه ماهه دوم سال مالی ۲۰۲۷ منتهی به ۲۶ ژوئیه
|
۹۶.۲ میلیارد دلار درآمد؛ ۸۹.۰ میلیارد دلار درآمد بخش مرکز داده
|
۱۰۶٪ رشد درآمد؛ ۷۵.۰٪ حاشیه سود ناخالص GAAP
|
Rubin در حال تولید است؛ رایانش تمامپشته (full-stack) و شبکهسازی همچنان پیشتاز مقیاس هستند
|
برنده کلی زیرساخت هوش مصنوعی و قویترین جایگزین Broadcom در حوزه رایانش
|
|
AMD
|
سه ماهه دوم ۲۰۲۶ منتهی به ۲۷ ژوئن
|
۱۱.۵ میلیارد دلار درآمد؛ ۶.۷ میلیارد دلار درآمد مرکز داده
|
۵۰٪ رشد درآمد؛ ۵۴٪ حاشیه سود ناخالص GAAP
|
محصولات Helios، EPYC، Instinct و Pensando سبد ارائه محصولات در مقیاس رک (rack-scale) را گسترش میدهند
|
یک گزینه تجاری جایگزین در حال بهبود، اما همچنان عقبتر از NVIDIA در اکوسیستم و Broadcom در مقیاس سفارشی
|
|
Marvell
|
سه ماهه دوم سال مالی ۲۰۲۷ منتهی به ۱ اوت
|
۲.۷۴ میلیارد دلار درآمد
|
۳۷٪ رشد درآمد؛ ۵۳.۱٪ حاشیه سود ناخالص GAAP
|
سیلیکون سفارشی و اتصالات زیرساخت داده از یک پایه کوچکتر در حال گسترش هستند
|
یک رقیب مستقیم و معتبر، اما Broadcom در زمینه مقیاس و تبدیل درآمد فعلی برنده است
|
|
Arista Networks
|
سه ماهه دوم ۲۰۲۶ منتهی به ۳۰ ژوئن
|
اولین سه ماهه با درآمد بالای ۳.۰ میلیارد دلار
|
۴۰٪ رشد EPS (سود هر سهم) غیر GAAP
|
سیستمهای اترنت هوش مصنوعی از توسعه شبکههای ابرمقیاس (hyperscale) بهره میبرند
|
برنده در لایه سیستم و اغلب مکمل سیلیکون Broadcom
|
توجه: تقویمهای مالی و تعاریف تجاری متفاوت هستند. درآمد نیمههادی هوش مصنوعی Broadcom ترکیبی از شتابدهندههای سفارشی و شبکهسازی است، در حالی که درآمد مرکز داده NVIDIA و AMD شامل سبدهای گستردهتری از بخشهای محاسبات و شبکهسازی میشود. تیتر خبر منتشرشده توسط Arista نزدیکترین شاخص مقیاس فعلی را ارائه میدهد، نه یک معیار بخش کاملاً قابلمقایسه.
انویدیا بزرگترین سهم مطلق از سود هوش مصنوعی را به خود اختصاص داده است، زیرا پلتفرم تجاری آن ترکیبی از شتابدهندههای پیشرو، شبکهسازی، سیستمها و یک اکوسیستم نرمافزاری عمیق را ارائه میدهد. برادکام در حال تصاحب سهم ارزش سیلیکونهای سفارشی و اترنت است، چرا که ارائهدهندگان خدمات ابری مقیاسبزرگ (هایپرسکیلرها) به دنبال صرفه اقتصادی متناسب با حجم کاری مشخص و کنترل معماری بیشتر هستند. ایامدی در حال کسب اهمیت بیشتر است اما همچنان یک رقیب (چالشگر) باقی مانده؛ مارول از فناوری معتبری برخوردار است، اما در حال حاضر سهم بسیار کوچکتری از درآمد را جذب میکند. آریستا نیز در حال پیشتازی است، اما عمدتاً در لایه سیستمهای شبکه و نرمافزار، جایی که رشد آن میتواند مکمل تقاضا برای تراشههای سوئیچینگ برادکام باشد.
بنابراین، برودکام یک ذینفع خالص از چرخه زیرساخت هوش مصنوعی است. مزیت آن این نیست که ایسیکهای (ASIC) سفارشی باعث حذف پردازندههای گرافیکی (GPU) میشوند؛ بلکه بازار کلی آنقدر بزرگ میشود که خوشههای GPU تجاری و شتابدهندههای اختصاصی مشتریان میتوانند در کنار هم همزیستی داشته باشند. برودکام زمانی ارزش کسب میکند که حجم کاری پایدار باشد، حجم تولید بسیار بالا باشد و مشتریان بتوانند هزینههای توسعه را توجیه کنند. جنبه منفی این است که این مدل، درآمد را به تعداد کمی از نقشههای راه مشتریان گره میزند و هرگونه تاخیر در طراحی را نسبت به یک کسبوکار محصولات تجاری متنوع، نمایانتر میسازد.
۵. ریسکهای کلیدی
-
تمرکز مشتریان و زمانبندی استقرار. اگر یک هایپراسکیلر بزرگ یک شتابدهنده سفارشی را به تاخیر بیندازد، تامینکننده خود را تغییر دهد یا برنامه استقرار خود را کاهش دهد، کاهش تقاضای شبکه و تجهیزات نوری، زیان مستقیم درآمدی را تشدید خواهد کرد. عملکرد بخش نیمههادیهای هوش مصنوعی در سهماهه چهارم که کمتر از حدود ۲۰.۶ میلیارد دلار باشد (بیش از ۵ درصد پایینتر از پیشبینی ارائهشده)، یک هشدار اولیه خواهد بود.
-
انقباض انتظارات و ارزشگذاری. با ارزشگذاری تقریباً ۴۴ برابر جریان نقدی آزاد گذشتهنگر و حدود ۱۷ برابر درآمد تخمینی سال مالی ۲۰۲۶ بر مبنای ارزش سازمانی، این سهام به رشدی بسیار فراتر از سه ماهه آینده نیاز دارد. صرفاً برآورده کردن پیشبینیها بدون گسترش روند رشد در سالهای مالی ۲۰۲۷ و ۲۰۲۸، میتواند حتی با وجود افزایش سودآوری، منجر به انقباض ضریب ارزشگذاری شود.
-
کاهش حاشیه سود ناشی از ترکیب محصولات سختافزاری. سهم راهکارهای نیمههادی از ۵۷ درصد در سال گذشته به ۷۰ درصد از کل درآمد افزایش یافته است. اگر در حین رشد درآمدهای بخش هوش مصنوعی، حاشیه سود عملیاتی غیر GAAP به زیر ۶۳ درصد یا حاشیه سود جریان نقدی آزاد به زیر ۴۰ درصد سقوط کند، بازار ممکن است به این نتیجه برسد که مقیاس درآمدی به قیمت تضعیف شاخصهای اقتصادی به دست آمده است.
-
ریسک تمدید قراردادهای VMware و ریسک اکوسیستم. ممکن است مشتریان در برابر یکپارچهسازی قراردادها، قیمتگذاری بالاتر یا فروش بستهای محصولات مقاومت کنند و بارهای کاری خود را به ابر عمومی، Nutanix، Red Hat یا پشتههای متنباز انتقال دهند. رشد نرمافزارهای زیرساختی به زیر ۱۵ درصد نشاندهنده تضعیف تکیهگاه جریان نقدی خواهد بود.
-
ریسک زنجیره تأمین و تأمین مالی مشروط. برودکام به کارخانههای ریختهگری خارجی، بستهبندی پیشرفته، HBM، بسترها، قطعات نوری و شرکای رک وابسته است. محدودیتهای ظرفیت میتواند درآمد را به تأخیر بیندازد، در حالی که پشتوانههای اجاره یا سایر ساختارهای تأمین مالی شرکا میتواند تعهداتی ایجاد کند که در هزینههای سرمایهای مستقیم قابل مشاهده نیستند.
-
تعدیلات حسابداری و ریسک رقیق شدن سهام. درآمد عملیاتی غیر GAAP در سه ماهه سوم، ۴.۱ میلیارد دلار بیشتر از درآمد عملیاتی GAAP بود و پرداختهای مبتنی بر سهامِ نه ماهه به ۶.۳ میلیارد دلار رسید. اگر بازخریدها نتوانند انتشار سهام جدید را جبران کنند یا معیارهای تعدیلشده فاصله بیشتری از ارزش نقدی هر سهم بگیرند، رشد غیر GAAP گزارششده، منافع اقتصادی سهامداران را بیش از حد واقعی نشان خواهد داد.
-
بدهی، مقررات و میراث تملکها. بدهی ناخالص حدود ۵۹.۴ میلیارد دلاری در حال حاضر قابل مدیریت است، اما هزینههای بهره بالاتر، تغییرات مالیاتی، اقدامات اصلاحی نظارتی VMware یا یک تملک بزرگ دیگر میتواند جریان نقدی را از مسیر کاهش بدهی و پرداخت به سهامداران منحرف کند.
۶. چکلیست نظارت
-
درآمد نیمههادیهای هوش مصنوعی در سه ماهه چهارم سال مالی ۲۰۲۶: حداقل ۲۱.۷ میلیارد دلار فرضیه را تقویت میکند؛ کمتر از ۲۰.۶ میلیارد دلار آن را بهطور محسوسی تضعیف میکند.
-
درآمد تلفیقی سه ماهه چهارم: تقریباً ۳۴.۸ میلیارد دلار حداقل شاخص اجرای بینقص است؛ انحراف بیش از ۲ درصد نشاندهنده ضعف در عرضه یا بخش غیر از هوش مصنوعی خواهد بود.
-
حاشیه سود عملیاتی غیر GAAP: حدود ۶۶ درصد صرفهجوییهای ناشی از مقیاس را تأیید میکند؛ کمتر از ۶۳ درصد نشاندهنده فشار بر ترکیب سختافزاری یا قیمتگذاری خواهد بود.
-
حاشیه جریان نقدی آزاد: بالای ۴۲ درصد از پاداش کیفیت حمایت میکند؛ کمتر از ۴۰ درصد چارچوب ارزشگذاری فعلی را به چالش خواهد کشید.
-
رشد نرمافزار زیرساخت: بالای ۲۰ درصد از حفظ و قیمتگذاری VMware حمایت میکند؛ کمتر از ۱۵ درصد نشان میدهد که موتور تولید نقدینگی در حال از دست دادن شتاب خود است.
-
حسابهای دریافتنی و موجودی کالا: رشد بهطور محسوسی سریعتر از درآمد برای دو سه ماهه متوالی، نشاندهنده وصول ضعیفتر مطالبات یا عدم انطباق با تقاضا خواهد بود.
-
گزارشهای مالی انویدیا، AMD، مارول و آریستا: ادامه رشد سه رقمی بخش مراکز داده و افزایش پذیرش اترنت، گسترش بازار را تایید میکند؛ کاهش سرعت استقرار خدمات ابرمقیاس (Hyperscaler) در میان چندین عرضهکننده، نشاندهنده به اوج رسیدن چرخه خواهد بود.
-
بدهی خالص و تعداد سهام: کاهش بیشتر بدهی خالص همراه با تعداد پایدار سهام رقیقشده، انضباط سرمایهای را تایید میکند؛ رقیقسازی مجدد یا ایجاد اهرم مالی برای تامین مالی خریدها، آن را تضعیف خواهد کرد.
۷. منابع
محدوده دادهها: شرکت برودکام (Broadcom) نتایج سهماهه سوم خود را در فرم 8-K ارائه کرده بود، اما تا تاریخ ۹ سپتامبر ۲۰۲۶، فرم کامل 10-Q سهماهه سوم در مجموعه منابع بررسیشده در دسترس نبود. بنابراین، جزئیات ترازنامه و جریان نقدی از جدولهای انتشار درآمد شرکت استفاده میکنند، در حالی که توافقات احتمالی رکهای هوش مصنوعی به فرم 10-Q سهماهه قبل متکی هستند. دورههای همتا و تعاریف بخشها یکسان نیستند و به عنوان مقایسههای عملیاتی جهتدار استفاده میشوند.