نویسنده: تحقیقات LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم تهیه و تحلیل شده و صرفاً برای اشتراکگذاری اطلاعات و گفتوگوی پژوهشی در نظر گرفته شده است. این گزارش به منزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستورالعمل معاملاتی یا هرگونه تضمین بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماعی مطرحشده در اینجا ممکن است در طول زمان تغییر کنند. خوانندگان باید دادهها را بهطور مستقل راستیآزمایی کرده و تصمیمات خود را اتخاذ کنند.
۱. نتیجهگیری اصلی
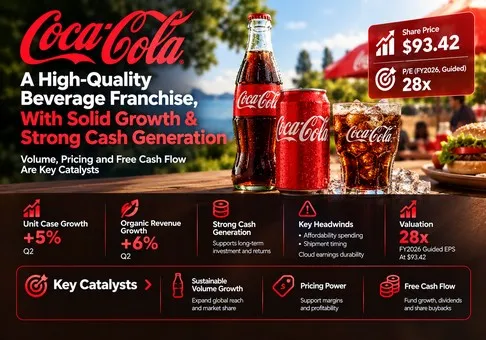
قضاوت کلی: شرکت کوکاکولا یک برند نوشیدنی باکیفیت و بهرهمند خالص از مزیت رقابتی است، اما سهام آن با حدود ۲۸.۳ تا ۲۸.۶ برابر سود قابلمقایسه هدایتشده برای سال مالی ۲۰۲۶ گران است. نسبت ریسک به بازده در قیمت پایانی ۱۹ اکتبر، یعنی ۹۳.۴۲ دلار آمریکا، بهطور متوسط منفی است. متغیر تعیینکننده این است که آیا بازیابی حجم، پس از هزینهکرد برای مقرونبهصرفهبودن و سرمایهگذاری بازاریابی، به سود نقدی پایدار منجر میشود یا خیر.
-
بهبود تقاضا قابلباور است. رشد ۵٪ی کیسهای واحد در سهماهه دوم، با رشد ۶٪ی درآمد ارگانیک همراه بود. این ترکیب، نسبت به افزایش درآمدی که صرفاً ناشی از تورم باشد، از امتیاز تجاری سالمتری حمایت میکند. با این حال، فعالسازی رویدادهای ورزشی و زمانبندی ارسال محمولهها به این معناست که نباید سهماهه اخیر را بدون تغییر بهعنوان مبنای فرض تقاضای بلندمدت برونیابی کرد.
-
بهبود مالی شایسته توجه است، اما با یک ملاحظه مربوط به جریان نقدی. جریان نقدی عملیاتی نیمه نخست سال به میزان ۷٫۵۴۳ میلیارد دلار آمریکا، پس از کسر ۶۸۴ میلیون دلار مخارج سرمایهای، ۶٫۸۵۹ میلیارد دلار FCF ایجاد کرد. مقایسه با سال قبل شامل پرداخت مشروط fairlife است؛ بنابراین، جهش چشمگیر، شتابگیری بنیادی عملیات را بیشازحد نشان میدهد. آزمون مناسب، تحقق راهنمایی سالانه و وجه نقد باقیمانده پس از سود سهام است.
-
اجرای کانالی در حال بهبود است، اما موفقیت KFC به سال ۲۰۲۷ تعلق دارد. توافق ۱۵ اکتبر ۳٬۶۰۰ رستوران آمریکایی را پوشش میدهد و از ژانویه آغاز میشود؛ انتظار میرود اجرای کامل آن تا بهار انجام شود. این توافق فرضیه توزیع را تقویت میکند؛ اما فروش سهماهه سوم ۲۰۲۶ را توضیح نمیدهد و ارزش قراردادی ساختگی را توجیه نمیکند. هزینههای تجهیزات، بازاریابی و مشوقها ممکن است پیش از سودهای قراردادهای بالغ ایجاد شوند.
-
ارزشگذاری از پیش مستلزم اجرای موفقیتآمیز است. راهنمایی ژوئیه، EPS قابلمقایسه ۳٫۲۷ تا ۳٫۳۰ دلار آمریکا را نشان میدهد که بر اساس مبنای ۳٫۰۰ دلاری سال مالی ۲۰۲۵ و رشد ۹٪ تا ۱۰٪ محاسبه شده است. استفاده از میانگین تقریبی ۴٫۳۰۳ میلیارد سهم عادی در سهماهه دوم بهعنوان نمایندهای شفاف برای ارزش حقوق صاحبان سهام، به ارزش ۴۰۲٫۰ میلیارد دلار آمریکا و بازده FCF هدایتشده ۳٫۰۸٪ میانجامد. مخرج تعداد سهام، میانگین دورهای است؛ بنابراین این برآورد است، نه یک قیمتگذاری زنده از ارزش بازار.
-
یک سهماهه رضایتبخش بهتنهایی ممکن است محافظت محدودی در برابر ارزشگذاری فراهم کند. تحلیل حساسیتها، نه اهداف قیمتی، در سود هر سهم ۳٫۱۵ دلار و ضریب سود ۲۴ برابر، ارزش ۷۵٫۶۰ دلار؛ در سود هر سهم ۳٫۲۸۵ دلار و ضریب ۲۶ برابر، ارزش ۸۵٫۴۱ دلار؛ و در سود هر سهم ۳٫۴۵ دلار و ضریب ۲۹ برابر، ارزش ۱۰۰٫۰۵ دلار را نشان میدهد. این ارقام، بدون احتساب سود سهام، در مقایسه با ۹۳٫۴۲ دلار بهترتیب تقریباً ۱۹٫۱٪−، ۸٫۶٪− و ۷٫۱٪+ هستند. سناریوی صعودی مستلزم سودی بالاتر از پیشبینی فعلی است؛ سناریوی پایه تحقق پیشبینی همراه با ضریب پایینتر را فرض میکند.
انتخاب ضرایب، فرضیات پژوهشی برای آشکار کردن حساسیت هستند، نه میانگینهای تاریخی مشاهدهشده یا دامنه ارزش منصفانه استخراجشده از شرکتهای همتا. تغییر یک واحدی در ضریب، در سود هر سهم پایه، ارزش را به میزان ۳٫۲۸۵ دلار جابهجا میکند. این میزان در مقایسه با سهم سود ناشی از بهبود اندک در رشد ارگانیک سالانه، قابلتوجه است. بنابراین، اجرای قدرتمند میتواند همزمان با بازده افزایشی نامطلوب سهام وجود داشته باشد.
۲. مرور کلی شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
کوکاکولا از طریق مالکیت برندها و فرمولهای نوشیدنی، فروش کنسانترهها و شربتها به شرکای بطریسازی، و فروش محصولات نهایی در کسبوکارهای منتخب درآمد کسب میکند. بطریسازان بخش عمده حجم فیزیکی این سیستم را تولید، بستهبندی و توزیع میکنند. شرکت مادر همچنین از تبلیغات، توسعه دستهبندیها و روابط با مشتریان پشتیبانی میکند. این ساختار به فرانشیز گستره فعالیت میدهد، بدون آنکه لازم باشد هر بطری، انبار و کامیون تحویل در ترازنامه تلفیقی آن قرار داشته باشد.
سبد محصولات شامل نوشابههای گازدار، آبمیوه و محصولات لبنی با ارزش افزوده، آب، نوشیدنیهای ورزشی، قهوه و چای است. درآمد هم منعکسکننده موقعیتهای مصرف و هم ارزش اقتصادی کسبشده به ازای هر موقعیت است. اندازه بستهبندی، بستهبندی قابلاستفاده مجدد، کانال و جغرافیا بر این ارزشگیری اثر میگذارند. یک بستهبندی مقرونبهصرفه میتواند ضمن کاهش درآمد به ازای هر صندوق واحد، دسترسی مصرفکننده را حفظ کند؛ یک محصول پریمیوم میتواند ترکیب فروش را بهبود دهد، در حالی که حجم فیزیکی نسبتاً کمی ایجاد میکند.
بخشهای عملیاتی جغرافیایی هستند و در کنار سرمایهگذاریهای بطریسازی قرار میگیرند. اینها افشای درآمد در سطح محصول نیستند. جدول زیر از درآمد اشخاص ثالث استفاده میکند تا از دوبارهشماری درآمد بینبخشی جلوگیری شود. درآمد عملیاتی بخشها شامل اقتصاد بینبخشی است؛ بخش شرکتی مجموع بخشها را با درآمد عملیاتی تلفیقی تطبیق میدهد.
|
کسبوکار در سهماهه دوم ۲۰۲۶
|
درآمد اشخاص ثالث، میلیون دلار آمریکا
|
درآمد عملیاتی، میلیون دلار آمریکا
|
نقش اقتصادی و محدودیت
|
|
آمریکای شمالی
|
5,405
|
1,695
|
بزرگترین منبع درآمد؛ کنسانتره، نوشیدنیهای فوارهای و نوشیدنیهای نهایی؛ توان خرید و اجرای کانال اهمیت دارند.
|
|
اروپا، خاورمیانه و آفریقا
|
3,087
|
1,309
|
اقتصاد برند/فرنچایز؛ زمانبندی بازاریابی و ترکیب کشورها بر تبدیل به سود اثر میگذارند.
|
|
آمریکای لاتین
|
1,839
|
1,177
|
اقتصاد قدرتمند کنسانتره؛ رشد گزارششده بهطور قابلتوجهی تحت تأثیر ارزها قرار دارد.
|
|
آسیا و اقیانوسیه
|
1,487
|
656
|
فرصت حجم بالا؛ بستهبندیهای ارزانتر و ترکیب کشورها میتوانند درآمد بهازای هر کیس را کاهش دهند.
|
|
سرمایهگذاریهای بطریسازی
|
1,525
|
91
|
|
|
شرکتی / تطبیق
|
۳۷
|
(۲۵۶)
|
درآمد و هزینههای شرکتی؛ درآمد تلفیقی ۱۳٬۳۸۰ و درآمد عملیاتی ۴٬۶۷۲.
|
مبنای منبع: فرم 10-Q مورخ ۳ ژوئیه ۲۰۲۶، یادداشت ۱۶؛ ارقام بر حسب میلیون دلار آمریکا هستند. درآمد شرکتی اندک است و برای تطبیق لحاظ میشود. ساختار منطقهای، مواجهه اقتصادی را قابلاتکاتر از نسبتدادن سهم سود افشانشدهنشده به یک برند منفرد توضیح میدهد.
شاخصهای کلیدی عملیاتی و تغییرات
|
شاخص / رویداد
|
مشاهده تأییدشده
|
تفسیر پژوهشی
|
|
تقاضای عملیاتی سهماهه دوم
|
حجم واحدی +۵٪؛ فروش کنسانتره +۴٪؛ قیمت/ترکیب +۲٪
|
مصرف مصرفکننده را از زمانبندی ارسال کنسانتره تفکیک کنید.
|
|
گستردگی دستهبندی در سهماهه دوم
|
بدون شکر +۱۶٪؛ آب/نوشیدنیهای ورزشی/قهوه/چای +۶٪؛ قهوه −۲٪
|
گستردگی تقاضا دلگرمکننده است، اما کسبوکارهای منفرد همچنان واگرا هستند.
|
|
سودآوری سهماهه دوم
|
حاشیه GAAP برابر با ۳۴.۹٪؛ حاشیه قابلمقایسه ۳۵.۶٪؛ سود هر سهم قابلمقایسه ۰.۹۷ دلار آمریکا
|
کیفیت عملیاتی قوی است؛ ارز و تعدیلات بر EPS تأثیر میگذارند.
|
|
راهنمایی FY2026
|
رشد ارگانیک حدود ۵٪؛ EPS قابلمقایسه +۹٪ تا ۱۰٪؛ FCF حدود ۱۲.۴ میلیارد دلار آمریکا
|
EPS در مقایسه با مبنای ۳.۰۰ دلاری FY2025، معادل ۳.۲۷ تا ۳.۳۰ دلار آمریکا را نشان میدهد.
|
|
رویداد گزارشدهی سهماهه سوم
|
۲۷ اکتبر پیش از بازگشایی NYSE؛ کنفرانس تلفنی ساعت ۸:۳۰ صبح به وقت ET
|
نتایج تا زمان این گزارش منتشر نشدهاند؛ KFC از ۲۰۲۷ مشارکت خواهد داشت.
|
|
انتظارات خارجی
|
EPS در TipRanks برابر با ۰.۸۸ دلار آمریکا؛ در The Right Trader برابر با ۰.۸۷ دلار آمریکا / درآمد ۱۲.۹ میلیارد دلار آمریکا
|
تصاویر ثانویه در ۲۰ اکتبر بررسی شدند؛ آنها را در یک اجماع دقیق ادغام نکنید.
|
درصدهای رشد شرکت گرد شدهاند؛ رشد ارگانیک، حاشیه قابلمقایسه و EPS قابلمقایسه معیارهای غیر GAAP هستند. یک صندوق نوشیدنی نهایی که توسط سیستم فروخته میشود، با محموله کنسانترهای که توسط شرکت مادر شناسایی میشود یکسان نیست. این تمایز زمانی که زمانبندی موجودی، رابطه ظاهری میان مصرف و درآمد گزارششده را تغییر میدهد، ضروری است.
گزارش پیشِ رو آزمونی برای ترکیب رشد است. رقم درآمد بالاتری که ناشی از ارز یا جبران موقت عقبماندگی ارسالها باشد، نسبت به تقاضای گسترده مصرفکنندگان با اقتصاد پایدار ارزش کمتری دارد. برعکس، رشد اندکی کندترِ واحدها همچنان میتواند قابلقبول باشد، اگر قیمتگذاری/ترکیب بهبود یابد و سود عملیاتی به وجه نقد تبدیل شود. یک تیتر واحد درباره رشد نمیتواند میان این نتایج تمایز قائل شود.
تصاویر منتشرشده از برآوردها با یکدیگر اختلاف دارند: TipRanks سود هر سهم سهماهه سوم را ۰٫۸۸ دلار آمریکا نشان میدهد، در حالی که The Right Trader رقم ۰٫۸۷ دلار آمریکا و درآمد ۱۲٫۹ میلیارد دلار آمریکا را نمایش میدهد. هر دو منبع ثانویهاند که در ۲۰ اکتبر به آنها دسترسی شده است و صفحه دوم شامل متن قدیمیِ تاریخ نسبی است. آنها زمینه ارائه میکنند، نه یک آستانه زنده و معتبر. این گزارش بهجای ادعای پیشبینی دقیق برای فراتر رفتن از اجماع، قضاوت خود را بر راهنمایی رسمی سالانه و آستانههای عملیاتی استوار میکند.
۳. کیفیت بنیادی
|
معیار مالی
|
سال مالی ۲۰۲۵
|
نیمه اول ۲۰۲۵
|
نیمه اول ۲۰۲۶
|
|
درآمد، میلیون دلار آمریکا
|
۴۷٬۹۴۱
|
۲۳٬۶۶۴
|
۲۵٬۸۵۲
|
|
درآمد عملیاتی بر مبنای GAAP، میلیون دلار آمریکا
|
۱۳٬۷۶۲
|
۷٬۹۳۹
|
۹٬۰۳۱
|
|
حاشیه عملیاتی GAAP
|
28.71%
|
33.55%
|
34.93%
|
|
EPS تعدیلشده GAAP، دلار آمریکا
|
3.04
|
1.65
|
1.94
|
|
جریان نقدی عملیاتی، میلیون دلار آمریکا
|
7,408
|
(1,391)
|
7,543
|
|
مخارج سرمایهای، میلیون دلار آمریکا
|
2,112
|
751
|
684
|
|
FCF: جریان نقدی عملیاتی منهای مخارج سرمایهای، میلیون دلار آمریکا
|
5,296
|
(2,142)
|
6,859
|
|
وجه نقد بهعلاوه سرمایهگذاریهای کوتاهمدت، میلیون دلار آمریکا
|
13,872
|
استفاده نشده
|
13,529
|
|
کل استقراضها، میلیون دلار آمریکا
|
45,492
|
استفاده نشده
|
43,543
|
مبنای منبع: فرم 10-K سال مالی 2025 و فرم 10-Q نیمه اول 2026. دورههای سالانه و ششماهه مستقیماً قابل جایگزینی با یکدیگر نیستند؛ هیچ سالانهسازی برای دوره ششماهه انجام نشده است. حاشیهها و FCF محاسبه شدهاند. مقایسههای ترازنامهای مربوط به 31 دسامبر 2025 در برابر 3 ژوئیه 2026 هستند. کل استقراضها شامل وامها/اسناد پرداختنی، سررسیدهای جاری بدهی و بدهی بلندمدت است؛ وجه نقد، اوراق بهادار قابلمعاملهای را که بهطور جداگانه طبقهبندی شدهاند، شامل نمیشود.
کیفیت رشد قوی است، اما کسب درآمد در مناطق مختلف یکنواخت نیست. شبکه برند و بطریکنندگان میتواند بهبودهای جزئی در مصرف را به سود افزایشی جذاب تبدیل کند. با این حال، حجم بیشتر تضمینکننده اقتصاد بهتر نیست. ترکیب کشورها یا بستهبندیهای کمارزشتر میتواند مزیت پایگاه مصرفکنندگانِ مستقرِ بزرگتر را خنثی کند. قویترین شواهد، بهبود همزمان در مصرف، کسب ارزش و تولید نقدینگی است.
سودآوری قوی است. حاشیه عملیاتی GAAP در جدیدترین دوره ششماهه به ۳۵٪ نزدیک میشود و حاشیه قابلمقایسه در جدیدترین فصل بالاتر است. چنین حاشیههایی از این دیدگاه پشتیبانی میکنند که شرکت مادر از اقتصاد ارزشمند برند بهرهبرداری میکند. با این حال، این موضوع به معنای قدرت قیمتگذاری نامحدود نیست: استطاعت مالی مصرفکنندگان، مذاکره خردهفروشان و سودآوری بطریکنندگان، میزان قابل استخراج از سیستم را محدود میکنند. همچنین، اگر کاهش هزینههای بازاریابی به تقاضای آینده آسیب بزند، مبنای ضعیفی برای گسترش پایدار حاشیه سود خواهد بود.
تبدیل نقدینگی بهبود یافته است، هرچند آثار زمانی مهمی وجود دارد. جریان نقدی آزاد گزارششده در سال مالی ۲۰۲۵ برابر با ۵٫۲۹۶ میلیارد دلار آمریکا بود؛ جریان نقدی آزادِ گردشده شرکت، با حذف پرداخت مشروط ۶٫۱ میلیارد دلاری fairlife، ۱۱٫۴ میلیارد دلار آمریکا بود. این تعدیل توضیح میدهد که چرا رشد نقدینگی گزارششده نسبت به سال قبل، بهتنهایی شاخص عملیاتی مناسبی نیست. این پرداخت، حتی اگر برای هزینه سالانه تکرارشونده مناسب نباشد، یک هزینه واقعی اقتصادی برای تملک بود. نرمالسازی آن برای پیشبینی مفید است، در حالی که حفظ آن برای ارزیابی تخصیص سرمایه ضروری است.
ترازنامه سالم است، اما با اهرم مالی همراه است. استقراض ناخالص ۴۳٫۵۴۳ میلیارد دلاری آمریکا از وجه نقد و سرمایهگذاریهای کوتاهمدت ۱۳٫۵۲۹ میلیارد دلاری آمریکا فراتر میرود و موقعیت سادهشده استقراض خالص را به ۳۰٫۰۱۴ میلیارد دلار آمریکا میرساند. این محاسبه اوراق بهادار قابلمعامله، اجارهها و سایر مطالبات را مستثنا میکند؛ بنابراین تعدیل کامل ارزش بنگاه نیست. سودهای تکرارشونده از خدمت بدهی پشتیبانی میکنند، اما شرکت در مقایسه با کسبوکاری با نقدینگی خالص، آزادی عمل کمتری برای جذب پرداختهای بزرگ و غیرمنتظره حقوقی یا مالیاتی دارد.
تخصیص سرمایه از طریق تولید نقدینگی پشتیبانی میشود. سود سهام نیمه نخست به مبلغ ۴٫۵۶۲ میلیارد دلار و خرید سهام خزانه به مبلغ ۶۶۳ میلیون دلار، در مجموع ۵٫۲۲۵ میلیارد دلار مصرف کردند. در مقابل جریان نقد آزاد ۶٫۸۵۹ میلیارد دلاری، پیش از سایر جریانهای سرمایهگذاری و تأمین مالی، حدود ۱٫۶۳۴ میلیارد دلار باقی میماند. بازخرید سهام، مصرف وجه نقد است نه موتور رشد عملیاتی، و ارزشگذاری بالا منفعت اقتصادی هر سهم بازخریدشده را کاهش میدهد.
یک پل قابلبازتولید از عملیات به ارزشگذاری
متغیر کلیدی عبارت است از سود نقدی بهازای هر موقعیت مصرف افزایشی. برای یک تحلیل حساسیت سالانه شفاف، از درآمد سال مالی ۲۰۲۵ به مبلغ ۴۷٫۹۴۱ میلیارد دلار بهعنوان مبنای مواجهه استفاده کنید. هر یک واحد درصد رشد اضافی درآمد، ۴۷۹٫۴۱ میلیون دلار اضافه میکند. با فرض اینکه درآمد افزایشی حاشیه عملیاتی قابلمقایسه سهماهه دوم، یعنی ۳۵٫۶٪، را کسب کند، سود عملیاتی افزایشی ۱۷۰٫۶۷ میلیون دلار خواهد بود. با اعمال نرخ مالیات پایه اعلامشده ۱۹٫۹٪، سود پس از مالیات تقریباً ۱۳۶٫۷۱ میلیون دلار، یا ۰٫۰۳۱۷ دلار بهازای هر سهم بر مبنای ۴٫۳۱۳ میلیارد سهم رقیقشده، میشود.
با فرض تبدیل افزایشی نقدینگی ۸۰٪، همین تغییر حدود ۱۰۹٫۳۷ میلیون دلار آمریکا به جریان نقد آزاد (FCF) میافزاید. با فرض ضریب قیمت به سود ۲۶ برابر، افزایش EPS به حدود ۰٫۸۲ دلار آمریکا ارزش حقوق صاحبان سهام بهازای هر سهم تبدیل میشود. تمامی فرضیات مربوط به حاشیه سود، مالیات، تعداد سهام و تبدیل بهصراحت بیان شدهاند. این یک تحلیل حساسیت ایستا است، نه پیشبینی شرکت: تأمین مالی و تعداد سهام را ثابت نگه میدارد، فصلیبودن سرمایه در گردش را لحاظ نمیکند و حاشیه عملیاتی متوسط را بهعنوان تقریب حاشیه افزایشی در نظر میگیرد.
نتیجهگیری مستقیماً از این موارد حاصل میشود. موفقیت در توزیع و رشد ارگانیک به توان درآمدزایی ذاتی کمک میکنند، اما یک غافلگیری کوچک در رشد، بهطور خودکار کاهش ضریب ارزشگذاری را جبران نمیکند. تجدید ارزیابی پایدار ارزشگذاری مستلزم شواهدی است که نشان دهد اقتصاد افزایشی بهتر یا بادوامتر از این فرضیات است، نه صرفاً تعداد بیشتر بستههای فیزیکی محصول.
۴. صنعت و چشمانداز رقابتی
بازار مرتبط، نوشیدنیهای غیرالکلی آماده مصرف است و رقابت مجاور از سوی قهوه، نوشیدنیهای انرژیزا و کاربردی وجود دارد. مصرفکنندگان میان موقعیتهای مصرف، سطوح قیمتی و کانالها انتخاب میکنند؛ رقابت گستردهتر از ترجیح برند کولا است. زنجیره ارزش، مالکیت برند و اقتصاد کنسانتره را از تولید، توزیع، دسترسی به خردهفروشی و تجهیزات خدمات غذایی تفکیک میکند. مقایسه مستقیم یک فرانشیزدهنده با یک بطریکننده یکپارچه، بدون در نظر گرفتن این تفکیک، سودآوری را نادرست نشان میدهد.
|
عرصه رقابتی
|
شواهد تأییدشده / مقیاس
|
چه کسی سود میبرد یا زیان میکند
|
پیامد ارزشگذاری
|
|
دسترسی به خدمات غذایی در ایالات متحده
|
KFC ایالات متحده: ۳٬۶۰۰ رستوران؛ گذار از ژانویه ۲۰۲۷ آغاز میشود
|
کوکاکولا حساب جدید را به دست میآورد؛ پپسیکو این حساب را از دست میدهد
|
مزیت توزیع تقویت میشود؛ اقتصاد افشانشده مانع از برآورد کمی افزایش EPS میشود.
|
|
نوشیدنیهای جریان اصلی آمریکای شمالی
|
موارد واحدی KO در سهماهه دوم +۳٪؛ حجم نوشیدنی PBNA در سهماهه سوم −۲٪
|
KO شتاب افشاشده قویتری نشان میدهد؛ دورهها متفاوت هستند
|
از پریمیوم کیفی حمایت میکند، بیآنکه جابهجایی همزمان سهم بازار را اثبات کند.
|
|
نوشیدنیهای طراوتبخش ایالات متحده
|
درآمد بخش KDP در سهماهه دوم +۱۰٪؛ حجم/ترکیب +۶.۵٪
|
KDP همچنین در جذب تقاضا موفق است
|
رقابت، فرض اینکه تمام رشد دستهبندی به KO تعلق میگیرد را محدود میکند.
|
|
موقعیتهای مصرف نوشیدنیهای انرژیزا و کاربردی
|
فروش Monster در سهماهه دوم +۲۰.۲٪؛ با تعدیل اثرات ارزی +۱۷.۹٪
|
Monster برنده رشد دستهبندی است؛ KO از طریق سرمایهگذاری و رابطه توزیعی خود مشارکت میکند
|
KO از گستردگی شبکه بهطور خالص منتفع میشود؛ رشد Monster درآمد تلفیقی KO نیست.
|
|
قدرت خرید در بازارهای نوظهور
|
تعداد کیسهای KO در آسیا-اقیانوسیه +۸٪، قیمت/ترکیب −۹٪، کاهش سهم ارزشی
|
بهبود حجم هنوز به بهبود اقتصادی گسترده در منطقه منجر نشده است
|
یک ضریب ارزشگذاری پریمیوم مستلزم بهبود درآمد و سود بهازای هر موقعیت مصرف است.
|
مبنای منابع: اطلاعیههای درآمدی شرکتها و اعلامیه KFC در ۱۵ اکتبر. هیچ سهم بازار جهانی عددیِ مستقلاً تأییدشدهای فرض نشده است. افزایشهای سهم ارزشی اعلامشده توسط مدیریت، جهتدار هستند و درصد دقیق سهم را اثبات نمیکنند.
|
شرکت / دوره
|
مقیاس درآمد
|
رشد / شاخص کلیدی عملیاتی
|
سودآوری و مبنای مقایسه
|
|
شرکت کوکاکولا / سهماهه دوم ۲۰۲۶
|
۱۳٫۳۸۰ میلیارد دلار آمریکا
|
گزارششده +۷٪؛ ارگانیک +۶٪؛ کیسهای واحدی +۵٪
|
حاشیه عملیاتی GAAP برابر با ۳۴٫۹٪؛ قابلمقایسه ۳۵٫۶٪.
|
|
پپسیکو / سهماهه سوم ۲۰۲۶
|
۲۵٫۲۷۴ میلیارد دلار آمریکا بهصورت تلفیقی
|
ارگانیک +۳٫۱٪؛ فروش ارگانیک PBNA تقریباً بدون تغییر و حجم نوشیدنی −۲٪
|
حاشیه عملیاتی GAAP تلفیقی ۱۶٫۸۶٪؛ سود اصلی PBNA با نرخ ارز ثابت +۴٪.
|
|
کیوریگ دکتر پپر / سهماهه دوم ۲۰۲۶
|
۷٫۳ میلیارد دلار آمریکا بهصورت تلفیقی؛ ۲٫۹ میلیارد دلار آمریکا از نوشیدنیهای تازهکننده آمریکا
|
فروش KDP قدیمی +۷٫۳٪؛ بخش نوشیدنیهای تازهکننده +۱۰٫۰٪
|
حاشیه عملیاتی تعدیلشده بخش نوشیدنیهای تازهکننده ۲۹٫۹٪؛ خرید شرکت، رشد تلفیقی را دچار اعوجاج میکند.
|
|
مانستر بیوریج کورپوریشن / سهماهه دوم ۲۰۲۶
|
۲٫۵۴ میلیارد دلار آمریکا
|
گزارششده +۲۰٫۲٪؛ تعدیلشده بر اساس نرخ ارز +۱۷٫۹٪
|
درآمد عملیاتی ۷۴۰٫۴ میلیون دلار آمریکا؛ حاشیه GAAP محاسبهشده حدود ۲۹٫۱٪.
|
دورهها و تعاریف حسابداری متفاوتاند. سهماهه سوم پپسیکو ۱۲ هفته منتهی به ۵ سپتامبر را پوشش میدهد و شامل عملیات قابلتوجه مواد غذایی است؛ سایر مشاهدات مربوط به سهماهه دوم هستند. عملیات قهوهای که KDP خریداری کرده است، رشد تلفیقی را برای مقایسه تقاضای نوشیدنی نامناسب میسازد. حاشیههای سود بخشها، مقایسهگرهای تقریبی برای مدل فرنچایز تلفیقی KO هستند. مانستر هم رقیبی برای موقعیتهای مصرف است و هم شریک راهبردی سرمایهگذاری/توزیع کوکاکولا. فروش آن نباید به درآمد تلفیقی KO افزوده شود.
برندگان رقابتی عبارتاند از کوکاکولا در خدمات غذایی ایالات متحده، KDP در نوشیدنیهای تازهکننده و مانستر در رشد مبتنی بر نوشیدنیهای انرژیزا. کسبوکار نوشیدنی پپسیکو در آمریکای شمالی، از نظر حجم فروش گزارششده عملکرد ضعیفتری دارد و قرارداد KFC را از دست میدهد. این قضاوت به کسبوکارها و دورههای مورد استناد مربوط است؛ این ادعا نیست که کل فرنچایز جهانی پپسیکو از نظر ساختاری دچار آسیب شده است. عملکرد نوشیدنیهای بینالمللی آن همچنان عاملی جبرانکننده در برابر ضعف آمریکای شمالی است.
کوکاکولا یک ذینفع خالص زیرا پرتفوی برند و دسترسی آن به مسیر عرضه به بازار، امکان مشارکت در چندین بخش تقاضا را فراهم میکند. نکته مهم این است که حتی یک شبکه قدرتمند نیز به سرمایهگذاری و توان خرید محلی نیاز دارد. اجرای KDP نشان میدهد که رقابت فعال است، در حالی که ترکیب رشد حجم و قیمت/ترکیب منفی در آسیا-اقیانوسیه، هزینه پیگیری مصرف بدون بهبود فوری در درآمدزایی را نشان میدهد.
توافق با KFC از نظر راهبردی معنادار است، زیرا نشان میدهد یک مشتری بزرگ در حوزه خدمات غذایی برای پرتفوی و سیستم ارزش قائل است. سهم اقتصادی این توافق همچنان افشا نشده است. درآمد کنسانتره شرکت مادر، درآمد بطریکننده و دریافتیهای نوشیدنی رستوران، بخشهای متفاوتی از زنجیره ارزش را نمایندگی میکنند؛ ضربکردن تعداد رستورانها در هزینهکرد خردهفروشی نوشیدنی، درآمد بالقوه شرکت مادر را بیشبرآورد میکند. بنابراین، مورد پژوهشی برای این توافق حمایت کیفی در نظر میگیرد و هیچ افزایش مشخصی در سود هر سهم مدلسازی نمیکند.
چارچوب سناریوی ۲۷ اکتبر
A گزارش عملیاتی صعودی ترکیبی از رشد ارگانیک حداقل 6٪، حجم جهانی حداقل 4٪، EPS قابلمقایسه سهماهه سوم در حدود 0.91 دلار آمریکا یا بالاتر، و شواهدی مبنی بر اینکه EPS سالانه میتواند بدون تضعیف چشمانداز نقدینگی از 3.30 دلار آمریکا فراتر رود، خواهد بود. حساسیت صعودی کل سال در سطح 3.45 دلار آمریکا به چیزی بیش از این آستانه یکفصلی نیاز دارد و باید بهعنوان یک نتیجه درآمدی خوشبینانه تلقی شود، نه یک برونیابی خودکار.
سناریوی پایه رشد ارگانیک 4٪ تا 5٪، رشد مثبت حجم، EPS قابلمقایسه سهماهه سوم در حدود 0.87 تا 0.89 دلار آمریکا، و تحقق EPS سالانه در محدوده 3.27 تا 3.30 دلار آمریکا، همراه با حدود 12.4 میلیارد دلار آمریکا جریان نقد آزاد است. سناریوی عملیاتی نزولی رشد ارگانیک کمتر از 4٪، حجم ثابت یا منفی، EPS قابلمقایسه سهماهه سوم در حدود 0.84 دلار آمریکا یا کمتر، یا کاهش راهنمای جریان نقدی است. اینها سناریوهای نظارتی تحلیلگران هستند، نه پیشبینیهای مدیریت یا توزیع تأییدشدهای از انتظارات بازار. هیچ حرکت ضمنیِ اختیار معامله یا احتمال واکنش تاریخی فرض نشده است.
5. ریسکهای کلیدی
-
کاهش قدرت خرید، درآمدزایی را تضعیف میکند. اگر ترکیب قیمتگذاری/محصول در سطح جهانی منفی شود یا رشد کیس در آمریکای شمالی با وجود هزینههای تبلیغاتی به صفر برسد، درآمد کسبشده بهازای هر نوبت مصرف کاهش مییابد. این امر سود افزایشی را کاهش داده و حتی در صورت مثبت ماندن حجم کل سیستم، ارزشگذاری پریمیوم را تضعیف میکند.
-
رشد حجم ناشی از رویداد بهتدریج محو میشود. اگر رشد کیس پس از فعالسازی جام جهانی فوتبال بهطور چشمگیری عادی شود، ارسال کنسانتره ممکن است در ابتدا کاهش مصرف را پنهان کند. سپس تعدیل موجودی میتواند درآمد شرکت مادر را کاهش داده و نوسان سود فصلی را افزایش دهد.
-
هزینههای مواد اولیه و توزیع از قیمتگذاری پیشی میگیرند. افزایشهای پایدار در هزینههای بستهبندی، حملونقل، شیرینکنندهها یا لبنیات، همراه با انعطافپذیری محدود در قیمتگذاری خردهفروشی، اقتصاد شرکت و بطریکنندگان را تحت فشار قرار میدهد. سودآوری کمتر شرکا همچنین میتواند سرمایهگذاری در مسیرهای توزیع و کیفیت خدمات را مختل کند.
-
تغییرات ارزی و پرتفوی، عملکرد عملیاتی را مبهم میکنند. اگر بادهای موافق ارزی معکوس شوند یا زمانبندی واگذاری کسبوکار بطریسازی آفریقا با فرضهای ماه ژوئیه متفاوت باشد، درآمد گزارششده و سود هر سهم میتوانند از عملکرد ارگانیک فاصله بگیرند. مقایسه محدوده تلفیقیِ تغییرکرده با سال قبل ممکن است روایتی غیرموجه درباره رشد یا حاشیه سود ایجاد کند.
-
بازیابی نقدی، تکرارشوندگی کمتری دارد. اگر سرمایه در گردش معکوس شود یا مخارج سرمایهای بدون افزایش جریان نقدی عملیاتی شتاب بگیرد، جریان نقد آزاد سالانه ممکن است به ۱۲.۴ میلیارد دلار آمریکا نرسد. در این صورت، تعهدات سود سهام و خدمت بدهی بخش بزرگتری از نقدینگی در دسترس را جذب میکنند و انعطافپذیری تخصیص سرمایه را کاهش میدهند.
-
دعاوی مالیاتی، نیازهای نقدی بااهمیتی ایجاد میکنند. تحولی نامطلوب در اختلاف قیمتگذاری انتقالی با IRS میتواند پرداختها، نیازهای تأمین مالی یا عدمقطعیت پیرامون مالیاتهای آینده را افزایش دهد. ضریب سود عملیاتی این ریسک را از طریق مقایسه ساده سود هر سهم در فصل جاری پوشش نمیدهد.
-
دستاوردهای بخش خدمات غذایی، اقتصادی با تأخیر یا ضعیفتر دارند. هزینههای اجرای KFC، مشوقهای مشتریان یا عرضه تدریجیتر میتواند سهم سود را به تعویق بیندازد. موفقیتهای بیشتر در توزیع لزوماً بازده جذابی ایجاد نمیکند، اگر هزینههای جذب و پشتیبانی بیش از حد بالا باشند.
-
صرف کیفیت کاهش مییابد. حرکت از ضریب فعلی سودِ پیشبینیشده به سمت ۲۶ برابر، حتی اگر شرکت برنامه سود خود را محقق کند، ارزش را کاهش میدهد. نرخهای تنزیل بالاتر یا ترجیح بازار برای رشد سریعتر میتواند بدون شکست عملیاتی این نتیجه را رقم بزند.
۶. چکلیست پایش
-
نتایج ۲۷ اکتبر و تماس ساعت ۸:۳۰ صبح به وقت شرقی: رشد ارگانیک حداقل ۵٪ از فرضیه عملیاتی حمایت میکند؛ کمتر از ۴٪ آن را تضعیف میکند. نتیجه را با تقاضای زیربنایی مقایسه کنید، نه فقط با رقم درآمد گزارششده.
-
کیسهای واحد جهانی و ارسالهای کنسانتره: رشد کیس حداقل ۳٪، بدون برتری پایدار در ارسالها، اطمینان را تقویت میکند؛ ثابت بودن کیسها همراه با ارسالهای سریعتر، بهجای رشد مصرف میتواند نشانه زمانبندی موجودی باشد.
-
تقاضا و قیمتگذاری در آمریکای شمالی: موارد مثبت در کنار قیمت/ترکیب مثبت، از جذب پایدار ارزش حمایت میکنند. موارد صفر یا منفی، علیرغم تبلیغات بیشتر، استدلال کیفیت ممتاز را تضعیف میکنند.
-
کسب درآمد در آسیا-اقیانوسیه: کاهش قیمت/ترکیب که از منفی ۹٪ در سهماهه دوم محدودتر شود، همراه با موارد مثبت و سود قابلمقایسه بهتر بر مبنای ارز ثابت، از بهبود حمایت میکند. ترکیب منفی پایدار و سود ثابت، این دیدگاه را تضعیف میکند.
-
پایداری حاشیه سود: حاشیه عملیاتی قابلمقایسه نزدیک به یا بالاتر از ۳۵٪ از اهرم عملیاتی حمایت میکند؛ سطح زیر ۳۴٪ بدون توضیحی روشن درباره سرمایهگذاری موقت، مفروضات سود افزایشی را به چالش میکشد. اینها آستانههای تحلیلی هستند، نه راهنمایی فصلی شرکت.
-
چشمانداز سالانه سود و جریان نقد: EPS را در محدوده ۳٫۲۷ تا ۳٫۳۰ دلار آمریکا و FCF را نزدیک ۱۲٫۴ میلیارد دلار آمریکا بهعنوان مبنا حفظ کنید. افزایش پایدار هر دو، قانعکنندهتر از افزایش EPS ناشی عمدتاً از اثرات ارزی یا مالیاتی است.
-
گسترش KFC و محدوده پرتفوی: آغاز در ژانویه ۲۰۲۷، تکمیل در بهار و شرایط اقتصادی افشاشده را پایش کنید؛ زمانبندی واگذاری بخش بطریسازی آفریقا را نیز بهطور جداگانه دنبال کنید. سودهای قراردادهای افشانشده را ثبت نکنید و عواید واگذاری را با جریان نقد آزاد تکرارشونده یکسان ندانید.
-
انضباط ارزشیابی: قیمت را بر EPS مقایسهای بهروزشده تقسیم کرده و مجدداً محاسبه کنید. بالاتر از ۲۹ برابر، مستلزم استدلال قویتری درباره پایداری است؛ ۲۶ برابر یا کمتر، همراه با سود و راهنمای جریان نقدی باثبات، نسبت ریسک/بازده را بهبود میدهد. اینها آستانههای ارزیابی هستند، نه دستورالعملهای خرید/فروش.
۷. منابع
-
معاملات اسپات KOON/USDT | LBank (https://www.lbank.com/trade/koon_usdt) — در ۲۰ اکتبر ۲۰۲۶ از طریق HTTP خط فرمان بازیابی شد؛ قیمت، دامنه روزانه، گردش غیرصفر USDT و کنترلهای خرید/فروش ثبت شدند؛ HTML بایگانی شد. قیمت لحظهای توکن از ارزشیابی سهام کنار گذاشته شد.
-
-
معاملات اسپات AMDON/USDT | البنک (https://www.lbank.com/trade/amdon_usdt) — ۲۰ اکتبر، پیش از انتخاب، بازیابی شد؛ رابط معاملاتی تکمیلشده؛ نامزد غربالشده، بر اساس قانون پوشش ۹۰روزه حذف شد.
-
-
معاملات اسپات COSTON/USDT | البنک (https://www.lbank.com/trade/coston_usdt) — ۲۰ اکتبر، پیش از انتخاب، بازیابی شد؛ رابط معاملاتی تکمیلشده؛ نامزد غربالشده، بر اساس قانون پوشش ۹۰روزه حذف شد.
-
-
-
فرم 10-Q شرکت کوکاکولا برای سهماهه منتهی به ۳ ژوئیه ۲۰۲۶ (https://investors.coca-colacompany.com/filings-reports/all-sec-filings/content/0001628280-26-050503/ko-20260703.htm) — ثبتشده در ۲۹ ژوئیه ۲۰۲۶؛ صورتهای مالی GAAP، بخشهای عملیاتی، جریان نقدی و اختلاف مالیاتی؛ بایگانی رسمی پرونده SEC که توسط ناشر میزبانی شده است.
-
-
-
-
-
پپسیکو نتایج سهماهه سوم ۲۰۲۶ را گزارش کرد (https://www.sec.gov/Archives/edgar/data/77476/000007747626000050/q320268-kxexhibit991.htm) — ۸ اکتبر ۲۰۲۶؛ ۱۲ هفته منتهی به ۵ سپتامبر؛ سند رسمی SEC از طریق ابزار وب بررسی شد.
-
-
مانستر بیوریج نتایج مالی سهماهه دوم سال ۲۰۲۶ را گزارش کرد (https://investors.monsterbevcorp.com/news-releases/news-release-details/monster-beverage-reports-2026-second-quarter-financial-results) — ۶ اوت ۲۰۲۶؛ سهماهه منتهی به ۳۰ ژوئن؛ بخش روابط با سرمایهگذاران شرکت از طریق ابزار وب بررسی شد؛ HTTP محلی مسدود بود.
-
-
-
-


 انتقال