نویسنده: تحقیقات LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم گردآوری و تحلیل شده است و صرفاً با هدف اشتراکگذاری اطلاعات و بحثهای پژوهشی در نظر گرفته شده است. این گزارش به منزله مشاوره سرمایهگذاری، توصیه به خرید و فروش اوراق بهادار، دستورالعمل معاملاتی یا هیچگونه تضمینی برای بازدهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات جمعی مورد بحث در اینجا ممکن است به مرور زمان تغییر کنند. خوانندگان باید بهطور مستقل دادهها را تأیید کرده و خود تصمیمگیری کنند.
۱. نتیجهگیری اصلی
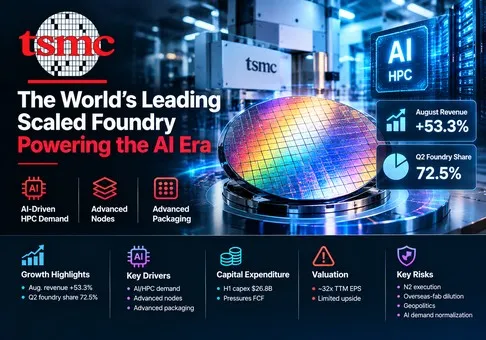
دیدگاه کلی: شرکت صنایع نیمههادی تایوان (TSMC) باکیفیتترین فاندری مقیاسیافته در صنعت نیمههادی است، اما رسید سپردهگذاری آمریکایی (ADR) این شرکت با نماد TSM که در بورس نیویورک (NYSE) لیست شده است، با ارزشگذاری کامل و انحراف ریسک به پاداش منفی در حدود ۳۲ برابر سود به ازای هر سهم (EPS) دوازدهماهه (TTM) محاسبهشده به روش مکانیکی، معامله میشود. درآمد ماه اوت و سهم ۷۲.۵ درصدی از بازار فاندری در سهماهه دوم تایید میکند که خندق رقابتی شرکت در حال گسترش است؛ متغیر تعیینکننده این است که آیا فرآیند N2، بستهبندی پیشرفته و ظرفیتهای خارج از کشور میتوانند حاشیه سود و تبدیل نقدینگی را حفظ کنند، چرا که بازار از قبل برتری پایدار آن را در قیمتگذاری خود لحاظ کرده است.
-
درآمد ماه اوت تأییدی بر یک موتور رشد استثنایی است. درآمد حسابرسینشده اوت به رقم بیسابقه ۵۱۴.۸۱ میلیارد دلار جدید تایوان رسید که نسبت به سال گذشته ۵۳.۳ درصد افزایش داشته است، در حالی که درآمد ژانویه تا اوت با افزایش ۳۹.۳ درصدی به ۳.۳۸۷ تریلیون دلار جدید تایوان رسید. این یک جهش تکمحصولی نیست: در سهماهه دوم، بخش محاسبات با کارایی بالا (HPC) حدود ۶۶ درصد از درآمد، گوشیهای هوشمند ۲۲ درصد و فناوریهای ۷ نانومتری و پایینتر، ۷۷ درصد از درآمد ویفر را به خود اختصاص دادند. پیامد سرمایهگذاری این است که شتابدهندههای هوش مصنوعی، XPUهای سفارشی، CPUها، سیلیکونهای شبکه و گوشیهای هوشمند ممتاز در حال تقویت همان استخر ظرفیت فناوریهای پیشرو هستند.
-
شرکت TSMC در حال تصاحب سهم بازار هم از نظر حجم و هم از نظر ارزش است. محمولههای ویفر در سهماهه دوم ۱۶.۶ درصد نسبت به سال گذشته افزایش یافت، درآمد ۳۶.۰ درصد رشد کرد و حاشیه سود ناخالص با ۹.۱ واحد درصد افزایش به ۶۷.۷ درصد رسید. از این رو، درآمد تقریباً دو برابر سریعتر از حجم محمولهها رشد کرده است که گواهی بر ترکیب گرههای پیشرفتهتر و سودآورتر، قیمتگذاری و نرخ بهرهبرداری است. ترندفورس تخمین میزند که TSMC سهم ۷۲.۵ درصدی از درآمد ده ریختهگری برتر را در سهماهه دوم به دست آورده است که نسبت به ۷۰.۲ درصد در سال گذشته افزایش نشان میدهد، در حالی که سهم ریختهگری سامسونگ تنها ۵.۹ درصد بوده است. این خندق اقتصادی، به جای اینکه صرفاً یک روایت فناوری باشد، اهرم عملیاتی ملموس و قابلاندازهگیری ایجاد کرده است.
-
کیفیت سود بالا است، اما جریان نقدی آزاد (FCF) در حال تبدیل شدن به یک محدودیت است. جریان نقدی عملیاتی در سهماهه دوم ۷۸۳.۳۶ میلیارد NTD و جریان نقدی آزاد (FCF) پس از کسر ۴۹۶.۰۰ میلیارد NTD هزینههای سرمایهای (capex)، برابر با ۲۸۷.۳۶ میلیارد NTD بود. FCF نسبت به سال قبل ۴۳.۸٪ افزایش یافت اما به صورت فصلی ۱۷.۵٪ کاهش داشت، زیرا هزینههای سرمایهای سریعتر از تولید نقدینگی رشد کرد. هزینههای سرمایهای در نیمه اول سال (H1) به ۲۶.۸ میلیارد دلار آمریکا رسید، در حالی که پیشبینی کل سال ۵۲ تا ۵۶ میلیارد دلار بود. TSMC میتواند بودجه توسعه را خود تامین کند و ۲.۴۸۶ تریلیون NTD ذخایر نقدی خالص داشت، با این حال هر کارخانه جدید (fab) اکنون پیش از رسیدن سود به سهامداران، بخش بیشتری از این مزیت سودآوری را میبلعد.
-
قیمت سهام از قبل تسلط مستمر در این حوزه را پیشخور کرده است. در قیمت پایانی ۱۱ سپتامبر که ۴۳۳.۱۹ دلار بود و با احتساب حدود ۵.۱۸۶ میلیارد سهم معادل ADR، ارزش بازار سهام در حدود ۲.۲۵ تریلیون دلار است. سود تقلیلیافته هر سهم (EPS) در دوازده ماهه اخیر (TTM) که به صورت محاسباتی به دست آمده، تقریباً ۱۳.۵۳ دلار به ازای هر ADR است که نشاندهنده ضریب ۳۲.۰ برابری سود TTM است. سالانه کردن جریان نقدی آزاد (FCF) نیمه اول سال، رقمی در حدود ۴۰.۲ میلیارد دلار و بازدهی جریان نقدی آزاد ۱.۸ درصدی را نشان میدهد. رشد ۴۲.۶ درصدی سهام از ابتدای سال تاکنون و رشد ۶۷ درصدی یکساله، جای کمی برای یک کندی دورهای عادی باقی میگذارد، حتی اگر خود کسبوکار شایسته ارزشگذاری بالاتر (پرمیوم) باشد.
-
تز سرمایهگذاری نسبت به شرکت مثبت و نسبت به سهام محتاطانه است و شرایط بازگشت صریحی دارد. نگرانیهای مربوط به ارزشگذاری کاهش خواهد یافت اگر درآمد سهماهه سوم به میانه محدوده راهنمای ۴۵.۲ میلیارد دلار آمریکا نزدیک شود، درآمد سپتامبر از ۴۶۴ میلیارد دلار جدید تایوان (NTD) فراتر رود، حاشیه سود ناخالص در سطح ۶۶ درصد یا بالاتر باقی بماند، و جریان نقدی آزاد (FCF) سالانه بدون افزایش مجدد در هزینههای سرمایهای (capex) به بیش از ۵۰ میلیارد دلار آمریکا برسد. این وضعیت وخیمتر خواهد شد اگر بهرهبرداری از گرههای پیشرفته کاهش یابد، حاشیه سود ناخالص به زیر ۶۴ درصد سقوط کند، روزهای گردش موجودی کالا بالای ۹۰ روز باقی بماند، یا ADR بالای ۳۰ برابر TTM EPS باقی بماند در حالی که نرخ رشد به زیر ۲۵ درصد کاهش مییابد.
زنجیره عملیات به ارزشگذاری قابل بازتولید است. مجموع درآمد ژوئیه و اوت ۹۸۲.۳۹ میلیارد NTD بود. دستیابی به نقطه میانی درآمد سهماهه سوم (Q3) یعنی ۴۵.۲ میلیارد دلار آمریکا با فرض مدیریت مبنی بر ۳۲ NTD به ازای هر دلار، به حدود ۱.۴۴۶ تریلیون NTD نیاز دارد که تقریباً ۴۶۴.۰ میلیارد NTD را برای سپتامبر باقی میگذارد. این میزان ۹.۹٪ کمتر از سطح بیسابقه اوت خواهد بود، اما همچنان برای تحقق پیشبینیهای ارائهشده کافی است. اعمال نقطه میانی حاشیه سود عملیاتی ۵۷ درصدی، حدود ۸۲۴.۴ میلیارد NTD سود عملیاتی سهماهه به همراه دارد. بنابراین، گزارش ماه اوت از پیشبینی سهماهه پشتیبانی میکند؛ سوال ارزشگذاری این است که آیا این نرخ عملکرد (run rate) میتواند به اندازه کافی ترکیب و تداوم یابد تا سود گذشتهنگر تقریباً ۳۲ برابری و بازده جریان نقدی آزاد (FCF) سالانه زیر ۲ درصد را توجیه کند.
۲. نمای کلی شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
TSMC یک کارخانه تخصصی ساخت نیمهرسانا است: مشتریان تراشهها را طراحی میکنند و TSMC آنها را با استفاده از فناوریهای فرآیند، سیستمهای کارخانهای، توانمندسازی طراحی و بستهبندیهای بهطور فزاینده پیشرفته تولید میکند. این شرکت با فروش پردازندههای تحت برند خود با اکثر مشتریانش رقابت نمیکند. این بیطرفی، در کنار پیشگامی در فناوری و بازدهی تولید، به مشتریانی مانند طراحان تراشههای بدون کارخانه (fabless) و شرکتهای سیستم اجازه میدهد تا ارزشمندترین طرحهای خود را به TSMC بسپارند. تولید ویفر تقریباً ۸۶ درصد از درآمد سال ۲۰۲۵ را به همراه داشت؛ بستهبندی و آزمایش، ساخت ماسک، خدمات طراحی و حق امتیازها مابقی درآمد را تشکیل دادند.
این شرکت از طریق حجم تولید ویفر، قیمتگذاری گرههای فرآیند، ترکیب محصولات، بهرهبرداری از ظرفیت تولید و خدمات جانبی کسب درآمد میکند. گرههای پیشرو هزینههای بالایی برای توسعه و تجهیزات دارند، اما قیمتهای بهتری را نیز به همراه داشته و سریعترین برنامههای کاربردی در حال رشد را به خود جذب میکنند. بستهبندی پیشرفته مانند CoWoS و 3DFabric® پس از ساخت ویفر ارزش افزوده ایجاد میکند و میتواند تقاضای بخش فرانتاند (تولید اولیه) را تقویت کند، چرا که شتابدهندههای هوش مصنوعی به محاسبات، حافظه و اتصالات یکپارچه نیاز دارند. مشتریان معمولاً سفارشهای ساخت خود را در زمانی نزدیکتر به آغاز تولید ثبت میکنند، اگرچه برخی از آنها برای رزرو ظرفیت تولید، مبالغ موقتی پرداخت میکنند.
TSMC به جای بخشهای عملیاتی مجزا، ترکیب پلتفرمها را گزارش میکند. در حال حاضر HPC محرک اصلی مالی است. در سهماهه دوم، این بخش ۶۶٪ از درآمد را تشکیل داد و رشد متوالی ۲۰ درصدی داشت، در حالی که درآمد بخش گوشیهای هوشمند ۴٪ نسبت به دوره قبل کاهش یافت و ۲۲٪ از درآمد را شامل شد. بخشهای خودرو، اینترنت اشیاء (IoT) و DCE تنوع ایجاد میکنند، اما بسیار کوچکتر از آن هستند که بتوانند اصلاح بازار هوش مصنوعی را جبران کنند. از نظر جغرافیایی، مشتریان با دفتر مرکزی در آمریکای شمالی ۷۸٪ از درآمد سهماهه دوم را به خود اختصاص دادند که این امر شرکت را با قویترین تقاضای هوش مصنوعی همسو میکند، اما ریسکهای تجاری و سیاستی را نیز متمرکز میسازد.
|
پلتفرم / سرویس
|
ترکیب درآمد سهماهه دوم ۲۰۲۶
|
تغییر متوالی
|
محصولات، مشتریان و اقتصاد
|
دیدگاه پژوهشی
|
|
HPC
|
۶۶٪
|
۲۰٪ افزایش
|
شتابدهندههای هوش مصنوعی، XPUهای سفارشی، CPUها، سیلیکونهای شبکه و مرکز داده؛ گرههای پیشرو و بستهبندی پیشرفته محرک اصلی ارزش هستند.
|
منبع اصلی رشد و سودآوری؛ مقیاس این بخش، TSMC را به گستردهترین تأمینکننده برای معماریهای رقیب هوش مصنوعی تبدیل کرده است.
|
|
گوشی هوشمند
|
۲۲٪
|
۴٪ کاهش
|
پردازندههای اپلیکیشن، مودمها و سیلیکونهای ارتباطی برای دستگاههای موبایل ردهبالا، متمرکز بر افزایش تولید فصلی پرچمداران.
|
همچنان یک لنگر بزرگ برای بهرهبرداری است، اما از نظر ساختاری اهمیت کمتری نسبت به HPC دارد و نسبت به توان مالی مصرفکننده حساس است.
|
|
اینترنت اشیاء
|
۵٪
|
۴٪ افزایش
|
کنترلکنندههای دستگاههای متصل، پردازندههای لبه و تراشههای تخصصی در میان پایگاه گستردهای از مشتریان.
|
تنوعبخشی مفید با قدرت قیمتگذاری کمتر و سهمی متوسط در گروه.
|
|
خودرویی
|
۴٪
|
۱۵٪ افزایش
|
سیستمهای ADAS، اطلاعاتسرگرمی، میکروکنترلرها و قطعات مرتبط با توان با چرخههای تایید صلاحیت طولانی.
|
یک کسبوکار در حال بهبودی و پایدار، اما بسیار کوچکتر از آن که سودآوری کوتاهمدت گروه را هدایت کند.
|
|
DCE و سایر
|
۳٪
|
حدود ۵٪ افزایش
|
لوازم الکترونیکی مصرفی بهعلاوه بستهبندی، تست، ماسکها، خدمات طراحی و حق امتیازهایی که توسط پلتفرمهای اصلی ثبت نشدهاند.
|
از نظر استراتژیک حمایتی؛ بستهبندی پیشرفته اهمیت بیشتری نسبت به آنچه ترکیب باقیمانده گزارششده نشان میدهد، دارد.
|
توجه: ترکیب پلتفرم و تغییرات متوالی از موارد افشاشده توسط شرکت هستند. DCE به معنای لوازم الکترونیکی مصرفی دیجیتال است. TSMC حاشیه سود عملیاتی در سطح پلتفرم را افشا نمیکند.
ترکیب فرآیند ساخت توضیح میدهد که چرا درآمد از حجم ارسالی واحدها پیشی گرفته است. فناوری N2 در اولین فصل گزارششده خود، ۳٪ از درآمد ویفر در سهماهه دوم را به خود اختصاص داد، سهم N3 معادل ۳۰٪، N5 معادل ۳۳٪ و N7 معادل ۱۱٪ بود. ترکیب مجموعاً ۷۷ درصدی گرههای پیشرفته، سه درصد بالاتر از سهماهه دوم ۲۰۲۵ بود. انتقال مشتریان به گرههای کوچکتر باعث افزایش میانگین قیمت فروش (ASP) شده و تقاضای بیشتری برای توانمندسازی طراحی و بستهبندی ایجاد میکند، اما هزینههای اولیه افزایش تولید پیش از به بلوغ رسیدن بازدهی، حاشیه سود را کاهش میدهد.
باارزشترین دارایی، یک کارخانه تولید تراشه (فب) واحد نیست؛ بلکه سیستم تکرارپذیری است که تحقیق و توسعه فرآیند، کیتهای طراحی مشتری، یادگیری بازدهی، خرید انبوه و اجرای قابل اعتماد را به هم متصل میکند. مهمترین محدودیت، شدت نیاز به سرمایه است: TSMC باید سالها قبل از کسب درآمد، متعهد به تأمین تجهیزات شود، در حالی که تنوعبخشی جهانی باعث میشود کارخانههای نوپا از نظر ساختاری سودآوری کمتری نسبت به ظرفیت بالغ در تایوان داشته باشند.
شاخصهای عملیاتی کلیدی و تغییرات
محرک فوری، گزارش ماهانه ۱۰ سپتامبر است. درآمد اوت ۵۱۴.۸۱ میلیارد NTD بود که ۱۰.۱٪ بیشتر از ژوئیه و ۵۳.۳٪ بیشتر از سال گذشته است. هشت ماه نخست به ۳.۳۸۷ تریلیون NTD رسید که ۳۹.۳٪ افزایش نشان میدهد. این نتیجه پس از قرارگیری درآمد سهماهه دوم در سقف بازه راهنما به دست آمد و از نقطه میانی سهماهه سوم بدون نیاز به یک رکورد ماهانه دیگر پشتیبانی میکند.
|
معیار / رویداد
|
آخرین مقدار
|
مقایسه
|
مبنا
|
اهمیت سرمایهگذاری
|
|
درآمد اوت
|
۵۱۴.۸۱ میلیارد NTD
|
۵۳.۳٪ افزایش سالانه؛ ۱۰.۱٪ افزایش ماهانه
|
درآمد ماهانه تلفیقی حسابرسینشده TIFRS
|
یک ماه رکوردساز تایید میکند که هوش مصنوعی و افزایش تولید فصلی گوشیهای هوشمند در حال پر کردن ظرفیتهای پیشرفته تولید هستند.
|
|
درآمد ژانویه-اوت
|
۳.۳۸۷ تریلیون NTD
|
۳۹.۳٪ افزایش سالانه
|
درآمد ماهانه انباشته حسابرسینشده
|
بهرغم تفاوتهای ارزی، رشد به پیشبینی دلاری مدیریت برای کل سال که کمی بیش از ۴۰٪ است نزدیک است.
|
|
درآمد سهماهه دوم
|
۴۰.۲۰ میلیارد دلار آمریکا
|
۳۳.۷٪ افزایش سالانه؛ ۱۲.۰٪ افزایش نسبت به فصل قبل
|
TIFRS؛ تسعیر دلاری شرکت
|
رسیدن به سقف بازه راهنما و ایجاد پایهای بالا برای سهماهه سوم.
|
|
حاشیه سود ناخالص / عملیاتی
|
۶۷.۷٪ / ۶۰.۳٪
|
افزایش ۹.۱ / ۱۰.۷ واحدی سالانه
|
افشای اطلاعات تلفیقی شرکت
|
قیمتگذاری، ترکیب محصولات و میزان بهرهبرداری، اثر کاهنده کارخانههای خارج از کشور در سهماهه دوم را بیش از پیش جبران کردند.
|
|
ترکیب فناوریهای N2 / N3 / N5 / N7
|
۳٪ / ۳۰٪ / ۳۳٪ / ۱۱٪
|
۷۷٪ در مجموع
|
سهم از درآمد ویفر
|
گرههای پیشرو، منبع اصلی میانگین قیمت فروش (ASP)، سهم بازار و مزیت حاشیه سود هستند.
|
|
جریان نقدی عملیاتی (OCF) / هزینههای سرمایهای (capex) / جریان نقدی آزاد (FCF) در سهماهه دوم
|
۷۸۳٫۳۶ / ۴۹۶٫۰۰ / ۲۸۷٫۳۶ میلیارد دلار جدید تایوان (NTD)
|
جریان نقدی آزاد (FCF) ۴۳٫۸٪ افزایش سالانه (YoY)؛ ۱۷٫۵٪ کاهش سهماهه (QoQ)
|
جریان نقدی آزاد (FCF) برابر است با جریان نقدی عملیاتی (OCF) منهای هزینههای سرمایهای (capex)
|
تولید جریان نقدی عالی است، اما افزایش سطح سرمایهگذاریها بخش فزایندهای از آن را به خود اختصاص میدهد.
|
|
پیشبینی عملکرد سهماهه سوم
|
۴۴٫۶ تا ۴۵٫۸ میلیارد دلار آمریکا
|
۱۱٪ تا ۱۴٪ بالاتر از سهماهه دوم
|
با فرض ۳۲ دلار جدید تایوان (NTD) به ازای هر دلار آمریکا
|
آمارهای ژوئیه و اوت نشان میدهند که درآمد سپتامبر در نقطه میانی به حدود ۴۶۴ میلیارد دلار جدید تایوان (NTD) میرسد.
|
توجه: رشد ماهانه (MoM) بر اساس ارقام ماهانه شرکت محاسبه شده است. محدوده متوالی سهماهه سوم نسبت به درآمد سهماهه دوم که ۴۰٫۲۰ میلیارد دلار آمریکا بود، محاسبه شده است. در مقایسههای واحد درصد، از اطلاعات افشاشده غیرگردشده شرکت استفاده شده است.
سود خالص گزارششده در سهماهه دوم ۷۷.۴٪ افزایش یافت، اما سود ۶۳.۲۰ میلیارد دلار جدید تایوان (NTD) حاصل از واگذاری و ارزیابی به ارزش روز (mark-to-market) سهام VIS، درآمد غیرعملیاتی را افزایش داد. درآمد عملیاتی همچنان ۶۵.۴٪ افزایش یافت، بنابراین عملکرد پایهای حتی با حذف این سود نیز بسیار قوی بود. تغییر آتی مهمتر مربوط به حاشیه سود است: مدیریت انتظار دارد افزایش تولید فرآیند N2 حاشیه سود ناخالص نیمه دوم سال را سه تا چهار درصد کاهش دهد و کارخانههای خارج از کشور نیز در ابتدا حاشیه سود ناخالص را دو تا سه درصد و در ادامه سه تا چهار درصد کاهش دهند.
دوره گردش موجودی کالا سال به سال از ۷۶ روز به ۸۷ روز افزایش یافت که عمدتاً به دلیل افزایش تولید N2 بود، در حالی که دوره وصول مطالبات از ۲۳ روز به ۲۹ روز رسید. این افزایشها در کنار رشد ۳۶ درصدی درآمد و ۲.۴۸۶ تریلیون دلار جدید تایوان (NTD) خالص داراییهای نقدی قابل مدیریت هستند، اما نشان میدهند که نقطه آغازین چرخش به سمت مازاد عرضه کجا خواهد بود. درآمد ماهانه قوی در حال حاضر نشان میدهد که انباشت موجودی کالا سازنده است تا سوداگرانه.
۳. کیفیت بنیادی
|
معیار
|
۲۰۲۳
|
۲۰۲۴
|
۲۰۲۵
|
نیمه اول ۲۰۲۶
|
دیدگاه پژوهشی
|
|
درآمد
|
۲.۱۶۲ تریلیون دلار جدید تایوان (NTD)
|
۲.۸۹۴ تریلیون دلار جدید تایوان (NTD)
|
۳.۸۰۹ تریلیون دلار جدید تایوان (NTD)
|
۲.۴۰۴ تریلیون NTD
|
رشد از ۳۳.۹٪ در سال ۲۰۲۴ به ۳۱.۶٪ در سال ۲۰۲۵ و ۳۵.۶٪ در نیمه اول ۲۰۲۶ شتاب یافت.
|
|
حاشیه سود ناخالص
|
۵۴.۴٪
|
۵۶.۱٪
|
۵۹.۹٪
|
۶۷.۰٪
|
ترکیب نودها، بهرهوری و قیمتگذاری، بازدهی اقتصادی افزایشی استثنایی ایجاد کردند.
|
|
حاشیه سود عملیاتی
|
۴۲.۶٪
|
۴۵.۷٪
|
۵۰.۸٪
|
۵۹.۳٪
|
اهرم عملیاتی واضحترین دلیل بر این است که TSMC در حال جذب جریان سود هوش مصنوعی است.
|
|
سود خالص متعلق به شرکت مادر
|
۸۵۱.۷۴ میلیارد NTD
|
۱.۱۵۸ تریلیون NTD
|
۱.۶۹۸ تریلیون NTD
|
۱.۲۷۹ تریلیون NTD
|
رشد ۶۸.۳ درصدی نیمه اول سال شامل سود حاصل از VIS در سهماهه دوم است، اما همچنان بهطور محسوسی از کیفیت سود عملیاتی عقبتر است.
|
|
جریان نقدی عملیاتی
|
۱.۲۴۲ تریلیون NTD
|
۱.۸۲۶ تریلیون NTD
|
۲.۲۷۵ تریلیون NTD
|
۱.۴۸۲ تریلیون NTD
|
تولید نقدینگی با وجود نیازهای بیشتر به سرمایه در گردش، همگام با سودآوری رشد میکند.
|
|
هزینههای سرمایهای / جریان نقدی آزاد (Capex / FCF)
|
۹۴۹.۸۲ / ۲۹۲.۱۵ میلیارد NTD
|
۹۵۶.۰۱ / ۸۷۰.۱۷ میلیارد NTD
|
۱.۲۷۲ / ۱.۰۰۳ تریلیون NTD
|
۸۴۶.۷۷ / ۶۳۵.۵۸ میلیارد NTD
|
جریان نقدی آزاد (FCF) مثبت باقی مانده است، اما شدت هزینههای سرمایهای در نیمه اول سال به ۳۵.۲٪ از درآمد افزایش یافته است.
|
|
موجودی نقد و اوراق بهادار سریعالمعامله / بدهیهای بهرهدار
|
نمایش داده نشده است
|
۲.۴۲۲ تریلیون NTD / نمایش داده نشده است
|
۳.۰۶۹ / ۱.۰۳۳ تریلیون NTD
|
۳.۵۱۸ / ۱.۰۳۲ تریلیون NTD
|
ترازنامه خالص نقدی، محافظت استراتژیک و چرخهای قابلتوجهی را فراهم میکند.
|
یادداشت: دادههای سالانه از TIFRS استفاده میکنند، همانطور که در فرم 20-F سال ۲۰۲۵ گزارش شده است. نیمه نخست ۲۰۲۶ حسابرسینشده است. FCF برابر است با جریان نقدی عملیاتی منهای هزینههای سرمایهای. موجودی نقد، اوراق بهادار و بدهی نیمه نخست، ماندههای منتهی به ۳۰ ژوئن هستند، نه جریانهای دورهای.
رشد و حاشیهها. کیفیت بنیادی استثنایی است. از سال ۲۰۲۳ تا ۲۰۲۵، درآمد ۷۶٪ افزایش یافت، حاشیه سود عملیاتی ۸.۲ واحد درصد بهبود یافت و سود خالص متعلق به شرکت مادر تقریباً دو برابر شد. نیمه نخست ۲۰۲۶ حاشیه سود عملیاتی را نسبت به سال قبل، ۸.۵ واحد دیگر افزایش داد. این همان ترکیبی است که سرمایهگذاران از یک دارایی کمیاب میخواهند: حجم بالا، افزایش ارزش به ازای هر ویفر و اهرم عملیاتی.
جریان نقدی و هزینههای سرمایهای. تبدیل نقدینگی در شرایط مطلق خوب است اما ضعیفتر از آن چیزی است که حاشیه سود حسابداری نشان میدهد. جریان نقدی عملیاتی نیمه نخست سال (H1 OCF) معادل ۶۱.۶ درصد از درآمد بود، در حالی که مخارج سرمایهای (capex) ۳۵.۲ درصد را به خود اختصاص داد و جریان نقدی آزاد (FCF) را در سطح ۲۶.۴ درصد از درآمد باقی گذاشت. سالانه کردن جریان نقدی آزاد نیمه نخست سال، رقم تقریبی ۱.۲۷۱ تریلیون دلار جدید تایوان (NTD) یا ۴۰.۲ میلیارد دلار آمریکا (با نرخ ۳۱.۶ دلار جدید تایوان به ازای هر دلار آمریکا) را نشان میدهد. در مقایسه با ارزش بازار سهام که نزدیک به ۲.۲۵ تریلیون دلار آمریکا است، بازدهی ضمنی تنها ۱.۸ درصد است. سرمایهگذاران پیش از آنکه این کارخانههای تولید تراشه (fabs) مشارکت کامل خود را آغاز کنند، در حال پرداخت هزینه برای بازدهی ظرفیتهای آینده هستند.
ترازنامه و تخصیص سرمایه. موجودی نقد و اوراق بهادار قابل معامله در ماه ژوئن، ۲.۴۸۶ تریلیون دلار جدید تایوان (NTD) بیشتر از بدهیهای بهرهدار بود. این شرکت میتواند برنامه مخارج سرمایهای (capex) پیشبینیشدهی ۵۲ تا ۵۶ میلیارد دلاری را از محل عملیات خود تأمین مالی کند و همچنان سود سهام پرداخت نماید. بر خلاف فاوندریهای ضعیفتر، TSMC برای اثبات یک نود فناوری جدید نیازی به سرمایه خارجی ندارد. بنابراین، تخصیص سرمایه از نظر استراتژیک منطقی است، اما نرخ بازده مورد قبول (hurdle rate) گنجاندهشده در قیمت سهام، سختگیرانه است.
نتیجهگیری بنیادی. این کسبوکار بسیار قوی است. تکمتغیرِ حیاتی، بازده نقدی روی N2، بستهبندی پیشرفته و فبهای خارج از کشور است: رشد درآمد باید به اندازهای بالا بماند که راندمان اولیه و رقیقسازی ناشی از موقعیت جغرافیایی، حاشیه سود ناخالص را به زیر محدوده ۶۵ درصد نکشاند یا بازدهی جریان نقدی آزاد (FCF) را به زیر ۲ درصد محدود نکند.
۴. صنعت و چشمانداز رقابتی
صنعت مرتبط، ریختهگری تجاری ویفر (merchant wafer foundry) است، نه کل بازار نیمهرسانا. مقایسههای سهم درآمد شامل فروش ریختهگری خارجی میشود و میتواند در نحوه برخورد با بستهبندی، ویفرهای داخلی و ارز متفاوت باشد. چارچوب درآمدی ده ریختهگری برتر TrendForce نزدیکترین مخرج مشترک فعلی است؛ گزارشهای رسمی شرکتها دادههای حاشیه سود و سرمایه قابلاعتمادتری را ارائه میدهند. برتری TSMC در منطق پیشرو (leading logic) و بستهبندی پیشرفته بیشترین است، در حالی که UMC و GlobalFoundries بیشتر بر فناوریهای بالغ و تخصصی تمرکز دارند. اینتل در حال راهاندازی یک کسبوکار ریختهگری خارجی است، اما همچنان بیشتر برای گروههای محصول خود تولید میکند.
|
بعد رقابتی
|
جایگاه قابل راستیآزمایی TSMC
|
شاخص مقیاس و محدودیت
|
رقبای اصلی / جایگزینها
|
پیامد رشد و ارزشگذاری
|
|
مقیاس فاندری
|
ترندفورس ۷۲.۵٪ از درآمد ۱۰ فاندری برتر در سهماهه دوم را تخمین میزند.
|
سهم از درآمد، نه حجم ویفر یا سهم از ظرفیت گرههای پیشرو.
|
سامسونگ فاندری، SMIC، UMC، گلوبالفاندریز و اینتل فاندری.
|
مقیاس، تحقیق و توسعه و یادگیری تجهیزات را در گستردهترین پایگاه تقاضا توزیع میکند.
|
|
گرههای پیشرو
|
فناوری N2 در سال ۲۰۲۵ وارد تولید انبوه شد و ۳٪ از درآمد ویفر در سهماهه دوم ۲۰۲۶ را به خود اختصاص داد؛ سهم N3 معادل ۳۰٪ بود.
|
ترکیب درآمد، ظرفیت مطلق یا بازدهی مشتری را فاش نمیکند.
|
سامسونگ SF2 و اینتل 18A؛ مشتریان میتوانند مهاجرت را به تأخیر بیندازند یا از گرههای قدیمیتر استفاده کنند.
|
افزایش تولید موفقیتآمیز، میانگین قیمت فروش (ASP) را حفظ کرده و طرحهای نسل بعدی را تضمین میکند.
|
|
بستهبندی پیشرفته
|
فناوریهای CoWoS و ®3DFabric تقاضا برای شتابدهندهها، HBM و اتصالات داخلی را به ویفرهای فرانت-اند (front-end) مرتبط میسازند.
|
TSMC درآمد یا حاشیه سود فصلی بستهبندی را به صورت جداگانه فاش نمیکند.
|
طرحهای یکپارچه سامسونگ، EMIB/Foveros اینتل، ارائهدهندگان OSAT و گزینههای جایگزین طراحیشده توسط مشتری.
|
بستهبندی سهم از بودجه مشتری را افزایش میدهد، اما گلوگاه ظرفیت دیگری را اضافه میکند.
|
|
اعتماد مشتری و اکوسیستم
|
بیطرفی فاندری اختصاصی، توانمندسازی طراحی OIP، پشتیبانی گسترده از IP و EDA، و اجرای چند نودی.
|
ده مشتری برتر ۷۸٪ از درآمد سال ۲۰۲۵ را به خود اختصاص دادند؛ دو مشتری بزرگتر ۱۹٪ و ۱۷٪ بودند.
|
سامسونگ و اینتل عملیات تولید محصول و فاندری خود را ترکیب میکنند؛ همتایان فعال در زمینه نودهای بالغ بر سر هزینه و در دسترس بودن رقابت میکنند.
|
بیطرفی از سهم بازار حمایت میکند، در حالی که تمرکز، هرگونه چرخه مشتریان بزرگ را تشدید میکند.
|
|
ظرفیت جهانی و هزینه
|
مقیاس تایوان به همراه گسترش در آریزونا، ژاپن و اروپا؛ برنامهریزی برای احداث ۱۳ کارخانه تولید تراشه پیشرو و بستهبندی در تایوان طی چند سال آینده.
|
انتظار میرود افزایش تولید در خارج از کشور، بسته به مرحله کار، حاشیه سود ناخالص را بین دو تا چهار واحد درصد کاهش دهد.
|
ظرفیت یارانهای ایالات متحده، کره، چین، ژاپن و اروپا.
|
تابآوری جغرافیایی بهبود مییابد، اما هزینههای ساختاری افزایش یافته و اجرا دشوارتر میشود.
|
|
شرکت / کسبوکار
|
آخرین دوره مقایسهای
|
درآمد / مقیاس
|
رشد / حاشیه سود
|
زمینه تولید و سرمایه
|
نتیجهگیری رقابتی
|
|
TSMC
|
سهماهه دوم ۲۰۲۶
|
۴۰.۲۰ میلیارد دلار؛ ۷۲.۵٪ سهم فاندری
|
۳۳.۷٪ رشد درآمد سالانه؛ ۶۷.۷٪ حاشیه سود ناخالص
|
۲۶.۸ میلیارد دلار هزینه سرمایهای (capex) در نیمه اول سال؛ فناوری N2 در سطح ۳٪ و نودهای پیشرفته در سطح ۷۷٪ از درآمد ویفر.
|
برنده آشکار: رشد سریعتر از بازار در حین افزایش حاشیه سود و سهم بازار.
|
|
سامسونگ فاندری
|
سهماهه دوم ۲۰۲۶
|
حدود ۳.۲۶ میلیارد دلار؛ ۵.۹٪ سهم فاندری
|
۱.۸٪ افزایش نسبت به سهماهه قبل؛ حاشیه سود بهطور جداگانه افشا نشده است
|
افزایش تولید محصولات موبایل ۲ نانومتری نسل دوم و محصولات ۴ نانومتری LPU و بیسدای؛ هدفگذاری رشد دو رقمی در نیمه دوم سال.
|
یک رقیب فناوری، اما با وجود بهبود درآمدهای فاندری، سهم درآمد نسبی خود را از دست میدهد.
|
|
اینتل فاندری
|
سهماهه دوم ۲۰۲۶
|
۵.۷۷ میلیارد دلار درآمد بخش؛ ۰.۲۹ میلیارد دلار خارجی
|
۳۱٪ رشد سالانه؛ منفی ۳۶٪ حاشیه سود عملیاتی
|
فناوری Intel 18A-P وارد تولید ریسک شد؛ اکثر فعالیتهای این بخش همچنان داخلی است و زیان سهماهه دوم ۲.۰۹ میلیارد دلار بود.
|
پیشرفت فرآیند واقعی است، اما مقیاس خارجی و صرفه اقتصادی همچنان بسیار عقبتر از TSMC است.
|
|
UMC
|
سهماهه دوم ۲۰۲۶
|
۲.۱۸ میلیارد دلار درآمد
|
۱۷.۰٪ رشد سالانه؛ ۳۲.۵٪ حاشیه سود ناخالص
|
نرخ بهرهبرداری ۸۵٪؛ فناوری ۲۲/۲۸ نانومتری ۳۷٪ از درآمد بود؛ هزینههای سرمایهای (capex) سال ۲۰۲۶ به ۲.۰ میلیارد دلار افزایش یافت.
|
یک برنده در حوزه گرههای بالغ با نرخ بهرهبرداری رو به بهبود، اما نه یک جایگزین مستقیم برای گرههای پیشرو (leading-edge).
|
|
گلوبالفاوندریز
|
سه ماهه دوم ۲۰۲۶
|
۱.۷۹ میلیارد دلار درآمد
|
رشد ۶ درصدی سالانه؛ حاشیه سود ناخالص ۲۸.۳ درصدی
|
تولید تخصصی و منطقهای؛ جریان نقدی عملیاتی (OCF) سه ماهه دوم ۴۰۵ میلیون دلار و جریان نقدی آزاد (FCF) تعدیلشده منفی ۳ میلیون دلار بود.
|
حضور سودآور در بازار تخصصی، اما رشد و بازدهی نقدی از مدل مبتنی بر هوش مصنوعی TSMC عقب مانده است.
|
توجه: دورههای زمانی و تعاریف متفاوت است. درآمد و سهم بازار فاوندری سامسونگ برآوردهای ترندفورس است؛ سامسونگ صورت سود و زیان جداگانهای برای فاوندری خود منتشر نمیکند. فاوندری اینتل شامل ۵.۴۸ میلیارد دلار حذفهای درونگروهی است و با فروش تجاری قابل مقایسه نیست. UMC و گلوبالفاوندریز بر ترکیب متفاوتی از گرهها تمرکز دارند. حاشیه سود ناخالص TSMC به صورت تلفیقی است و نه صرفاً برای بخش فاوندری، زیرا این شرکت عمدتاً یک فاوندری است.
TSMC برنده قاطع است. درآمد سهماهه دوم آن بیش از ۱۲ برابر درآمد تخمینی بخش ریختهگری (Foundry) سامسونگ بود، در حالی که سهم بازار آن افزایش و حاشیه سود آن بهبود یافت. سامسونگ در حال پیشرفت فنی و تجاری در زمینه دایهای پایه ۲ نانومتری و HBM است، اما سهم ۵.۹ درصدی نشان میدهد که این پیشرفتها هنوز معادلات اقتصادی این صنعت را تغییر نداده است. نقاط عطف ۱۸آ (18A) اینتل از نظر استراتژیک اهمیت دارند، با این حال تنها ۲۹۳ میلیون دلار از درآمد ریختهگری سهماهه دوم آن خارجی بوده و این بخش ۲.۰۹ میلیارد دلار زیان ثبت کرده است. مدل تجاری بیطرفانه، تنوع مشتریان و سیستم بازدهی (yield) بالغ TSMC همچنان به طور محسوس پیشتاز است.
UMC نیز در گرههای بالغ (mature nodes) برنده است: نرخ بهرهبرداری ۸۵ درصدی، رشد ۱۷ درصدی و هزینههای سرمایهای بیشتر، نشاندهنده بهبود تقاضا است. GlobalFoundries سودآور است و از نظر استراتژیک برای زنجیره تامین تخصصی و منطقهای اهمیت دارد. هیچیک از آنها جایگزین فراگیری برای ظرفیتهای پیشرفته TSMC نیستند. بنابراین، تمرکز استخر سود بازار ریختهگری در حال افزایش است، حتی با وجود اینکه دولتهای متعددی به ظرفیتهای محلی یارانه اختصاص میدهند.
شرکت TSMC ذینفع خالص هزینهکردهای زیرساخت هوش مصنوعی است، زیرا تقریباً هر شتابدهنده بزرگ و معماری محاسباتی سفارشی میتواند به مشتری آن تبدیل شود. ریسک موجود این است که سلطه بر بازار، هم در ارزشگذاری و هم در سیاستگذاری بار مالی و مسئولیتی ایجاد کند: مشتریان منابع مالی گزینههای جایگزین را تامین خواهند کرد، دولتها خواستار تنوعبخشی جغرافیایی خواهند شد و سرمایهگذاران حاشیه سودهای اوج را به گونهای ارزشگذاری میکنند که گویی دائمی هستند.
۵. ریسکهای کلیدی
-
عادیسازی تقاضای هوش مصنوعی. اگر ارائهدهندگان خدمات ابری سرعت پیادهسازی شتابدهندهها یا تراشههای سفارشی را کاهش دهند و رشد محاسبات با عملکرد بالا (HPC) به زیر ۲۰ درصد برسد، میزان بهرهبرداری از فناوریهای پیشرو کاهش خواهد یافت. رشد درآمد سریعتر از استهلاک کاهش مییابد که این امر موجب فشرده شدن حاشیه سود ناخالص و ضریب سود ممتاز میشود.
-
ریسک افزایش تولید و بازدهی فرآیند N2. فناوری N2 حدود ۳ درصد از درآمد ویفر در سهماهه دوم را به خود اختصاص داد و انتظار میرود حاشیه سود ناخالص نیمه دوم سال را به اندازه سه تا چهار واحد درصد کاهش دهد. اگر بهبود بازدهی تولید بیشتر طول بکشد یا طراحیهای مشتریان به تعویق بیفتد، موجودی کالا و استهلاک پیش از درآمد افزایش مییابند و حاشیه سود ناخالص را به زیر محدوده پیشبینیشده میانه کانال ۶۰ درصد سوق میدهند.
-
مسائل اقتصادی کارخانههای تولید تراشه در خارج از کشور. TSMC انتظار دارد که افزایش تولید در خارج از کشور در ابتدا حاشیه سود ناخالص را دو تا سه واحد درصد و در مراحل بعدی سه تا چهار واحد درصد کاهش دهد. چالشهای مربوط به نیروی کار، ساختوساز، تأمینکنندگان و نرخ بهرهبرداری میتواند این کاهش سود را بیشتر کند و بازدهی نقدی توسعه در آریزونا، ژاپن و اروپا را کاهش دهد.
-
تمرکز مشتریان. ده مشتری بزرگ، ۷۸٪ از درآمد سال ۲۰۲۵ را به خود اختصاص دادهاند؛ دو مشتری بزرگتر نیز به ترتیب ۱۹٪ و ۱۷٪ از آن را ایجاد کردهاند. هرگونه تأخیر در ارائه محصول، تصمیم برای درونسپاری، اصلاح موجودی انبار، یا تغییر در قدرت چانهزنی نزد یکی از مشتریان عمده، پیش از بروز هرگونه تغییر در تقاضای گستردهترِ بخش نیمههادی، بر نرخ بهرهبرداری و ترکیب فروش تأثیر خواهد گذاشت.
-
مواجهه با ریسکهای ژئوپلیتیک و تجاری. بخش عمدهای از تولید پیشرفته و مدیریت همچنان در تایوان مستقر است، در حالی که ۷۸٪ از درآمد سهماهه دوم از مشتریانی حاصل شده که دفتر مرکزی آنها در آمریکای شمالی قرار دارد. درگیری، محاصره، تحریمها، کنترلهای صادراتی یا محدودیتهای اعمالشده بر مشتریان بر اساس سیاستها، میتواند تولید را مختل کند یا ضریب ارزشگذاری را کاهش دهد، حتی بدون اینکه افت فوری در درآمدها رخ دهد.
-
رقابت و تأمین از منبع ثانویه توسط مشتریان. سامسونگ و اینتل میتوانند بازدهی کوتاهمدت کمتری را برای ایجاد اکوسیستمهای ۲ نانومتری یا 18A بپذیرند. اگر هر یک از آنها به بازدهی رقابتی و مقیاس خارجی دست یابند، مشتریان ممکن است طرحهای حاشیهای خود را برای انعطافپذیری بیشتر انتقال دهند، که این امر قدرت قیمتگذاری و سهم بازار TSMC را تضعیف خواهد کرد.
-
شدت سرمایه و فشردهسازی جریان نقدی آزاد (FCF). مخارج سرمایهای (capex) در نیمه اول سال، ۳۵.۲٪ از درآمد را به خود اختصاص داد. اگر مخارج سرمایهای سالانه به بیش از ۵۶ میلیارد دلار افزایش یابد در حالی که جریان نقدی آزاد سالانه (FCF) زیر ۴۰ میلیارد دلار باقی بماند، بازدهی فعلی FCF که زیر ۲٪ است به جای یک اثر صعودی موقت، به یک ویژگی ساختاری تبدیل خواهد شد.
-
فشردهسازی ارزشگذاری. در حدود ۳۲ برابر سود به ازای هر سهم دوازده ماه گذشته (TTM EPS) پس از یک بازدهی قوی ۱۲ ماهه، رسید سپرده آمریکایی (ADR) نیازمند رشد و حاشیه سود پایدار است. کاهش سرعت رشد به زیر ۲۵٪، حاشیه سود ناخالص زیر ۶۴٪، یا افزایش گسترده در نرخهای تنزیل سهام میتواند منجر به کاهش ضریب ارزشیابی شود، حتی اگر TSMC همچنان رهبر این صنعت باقی بماند.
۶. چکلیست نظارت
-
درآمد سپتامبر: مبلغ ۴۶۴ میلیارد دلار جدید تایوان (NTD) یا بیشتر از میانه پیشبینی سهماهه سوم (Q3) حمایت میکند؛ رقم کمتر از ۴۴۰ میلیارد دلار جدید تایوان به معنای پایان کار در نزدیکی حد پایین خواهد بود، مگر اینکه نوسانات ارزی به کمک بیاید.
-
درآمد و حاشیه سود سه ماهه سوم: درآمد نزدیک به یا بالاتر از ۴۵.۲ میلیارد دلار و حاشیه سود ناخالص در سطح یا بالاتر از ۶۶٪ این فرضیه را تقویت میکند. حاشیه سود ناخالص زیر ۶۴٪ نشاندهنده کاهش بیشتر در بخش N2 یا رقیق شدن سود در خارج از کشور خواهد بود.
-
رشد ماهانه: رشد پایدار سالانه بالای ۳۰٪ تأیید میکند که تقاضا برای هوش مصنوعی ضعف بخش مصرفکننده را جبران میکند. افت به زیر ۲۰٪ برای دو ماه متوالی نشاندهنده عادیسازی شرایط خواهد بود.
-
ترکیب و بازدهی N2: افزایش سهم درآمدی N2 به بالای ۵٪ در حالی که حاشیه سود ناخالص در محدوده میان ۶۰ درصد حفظ شود، نشاندهنده یک روند صعودی سالم خواهد بود. افزایش سهم با حاشیه سود زیر ۶۴٪، جنبههای اقتصادی کار را تضعیف میکند.
-
ترکیب و رشد HPC: باقی ماندن سهم HPC بالای ۶۵٪ از درآمد و رشد حداقل ۱۵ درصدی آن نسبت به دوره قبل، نقش TSMC را به عنوان گلوگاه اصلی در حوزه هوش مصنوعی تقویت میکند.
-
موجودی کالا و حسابهای دریافتنی: بازگشت دوره گردش موجودی کالا به زیر ۸۵ روز و دوره وصول مطالبات به زیر ۲۸ روز، کیفیت جریان نقدی را بهبود میبخشد. موجودی کالای بالای ۹۰ روز به همراه کاهش فروش ماهانه یک هشدار خواهد بود.
-
مخارج سرمایهای (Capex) و جریان نقدی آزاد (FCF): هزینه سرمایهای (capex) کل سال بین ۵۲ تا ۵۶ میلیارد دلار و جریان نقدی آزاد (FCF) سالانه بالای ۵۰ میلیارد دلار از ارزشگذاری حمایت خواهد کرد. جریان نقدی آزاد زیر ۴۰ میلیارد دلار همراه با هزینه سرمایهای بالاتر، آن را تضعیف میکند.
-
سهم فاندری: سهم ترندفورس ۷۲٪ یا بالاتر، پیشتازی را تایید میکند؛ کاهش به زیر ۷۰٪ همراه با دستاوردهای خارجی سامسونگ یا اینتل، روایت خندق اقتصادی را به چالش خواهد کشید.
-
وضعیت اقتصادی همتایان: سیگنالهای سودآوری مجزای سامسونگ فاندری، درآمد خارجی و زیان عملیاتی اینتل فاندری، نرخ بهرهبرداری UMC و حاشیه سود ناخالص گلوبالفاندریز را زیر نظر داشته باشید. TSMC باید با حداقل ۳۰ واحد درصد مزیت حاشیه سود ناخالص نسبت به همتایان نودهای بالغ، به رشد سریعتر خود ادامه دهد.
-
ارزشگذاری: ضریب پسنگر زیر ۲۷ برابر با مومنتوم عملیاتی بدون تغییر، نسبت ریسک به پاداش را بهبود میبخشد. بالای ۳۲ برابر در حالی که رشد به زیر ۳۰٪ کاهش یابد، سهام را بیش از پیش به انبساط ضریب وابسته میکند.
۷. منابع
-
-
-
-
گزارش درآمد سهماهه دوم ۲۰۲۶ TSMC (https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/a80d7933be643644081584087731f73b22ea5a2c/2Q26%20EarningsRelease.pdf)
-
گزارش مدیریتی سهماهه دوم ۲۰۲۶ TSMC (https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-07/6f49632674bd2d0fd48cb65aaf89ec6ab510b559/2Q26%20ManagementReport.pdf)
-
-
-
-
-
-
-
-
-
-
-
-