نویسنده: تحقیقات LBank تحلیلگر: لودو
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم گردآوری و تحلیل شده است و صرفاً به منظور اشتراکگذاری اطلاعات و بحثهای تحقیقاتی در نظر گرفته شده است. این گزارش به منزله مشاوره سرمایهگذاری، توصیه به خرید اوراق بهادار، دستورالعمل معاملاتی یا هرگونه تضمین بازدهی نیست. فعالیتهای شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات ممکن است با گذشت زمان تغییر کنند. خوانندگان باید به طور مستقل دادهها را تأیید کرده و خود تصمیمگیری کنند.
۱. نتیجهگیری اصلی
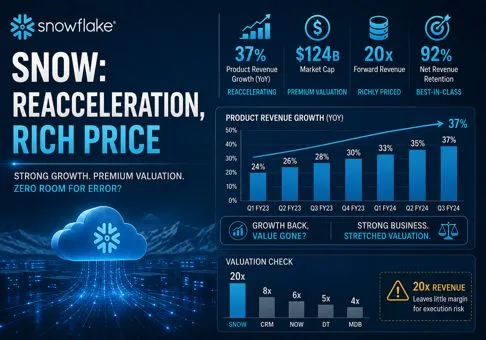
ارزیابی کلی: اسنوفلیک از فاز کاهش شتاب عبور کرده و وارد یک شتابگیری مجدد و قابلقبول شده است، اما ارزش بازار نهایی در ۳ سپتامبر که در حدود ۱۲۳.۶ میلیارد دلار بود، ارزش این شرکت را تقریباً ۲۰ برابر پیشبینی مدیریت از درآمد محصول در سال مالی ۲۰۲۷ ارزیابی میکند. شواهد عملیاتی از یک ارزشگذاری بالاتر (پریمیوم) پشتیبانی میکنند؛ اما هنوز از ارزشگذاری نامحدود پشتیبانی نمیکنند. متغیر تعیینکننده این است که آیا حجمهای کاری هوش مصنوعی میتوانند رشد محصول را در محدوده اواسط کانال ۳۰ درصد حفظ کنند، در حالی که کاهش ارزش سهام بر اساس استاندارد GAAP و نوسانات مصرف رو به کاهش است.
-
این شتابگیری مجدد به اندازهای گسترده است که از نظر عملیاتی معنادار باشد. درآمد محصول در سهماهه دوم سال مالی ۲۰۲۷ به ۱.۴۹ میلیارد دلار آمریکا رسید که نشاندهنده رشد ۳۷ درصدی نسبت به سال گذشته است، در حالی که کل درآمد با ۳۵ درصد افزایش به ۱.۵۵ میلیارد دلار رسید. مدیریت این عملکرد را به عنوان سومین سهماهه متوالی از شتاب رشد محصول توصیف کرد. شاخص RPO با ۳۰ درصد افزایش به ۹.۰۰ میلیارد دلار رسید، تعداد مشتریانی که بیش از ۱ میلیون دلار درآمد محصول دوازدهماهه گذشته ایجاد میکنند با ۲۷ درصد افزایش به ۸۲۸ رسید و ۶۹۲ مشتری خالص جدید اضافه شدند. مفهوم این امر آن است که رشد سریعتر، هم نشاندهنده پیادهسازیهای بزرگتر و هم پایگاه مشتریان گستردهتر است، نه فقط یک محصول هوش مصنوعی مجزا.
-
هوش مصنوعی در حال تبدیل شدن به کاربریِ قابل اندازهگیری است، هرچند هنوز به درآمدی مجزا و قابل حسابرسی تبدیل نشده است. تعداد حسابهای CoCo از ۹,۱۰۰ فراتر رفت و بیش از ۲,۰۰۰ حساب در این فصل مالی اضافه شد، در حالی که CoWork به ۵,۸۰۰ حساب رسید. Snowflake در نیمه اول سال بیش از ۳۳۰ قابلیت را به صورت دسترسی عمومی عرضه کرد که ۳۵٪ بیشتر از سال گذشته است. این ارقام پذیرش از چرخه بازخورد حجم کاری مبتنی بر هوش مصنوعی پشتیبانی میکنند، اما شرکت درآمد هوش مصنوعی، اقتصاد واحد یا نرخ حفظ مشتری را به طور جداگانه افشا نمیکند. سرمایهگذاران باید به هوش مصنوعی به عنوان یک شتابدهنده در مصرف محصول نگاه کنند، نه یک بخش مجزا و مستقل.
-
پیشبینی ارائهشده (Guidance) اکنون به جای تثبیتِ صرف، پویایی و شتاب حرکت را در خود گنجانده است. پیشبینی درآمد حاصل از محصول برای سال مالی ۲۰۲۷ از ۵٫۸۴ میلیارد دلار آمریکا و رشد ۳۱ درصدی، به ۶٫۰۷ میلیارد دلار آمریکا و رشد ۳۶ درصدی افزایش یافت. پیشبینی سه ماهه سوم (Q3) رقمی بین ۱٫۵۸۸ میلیارد تا ۱٫۵۹۳ میلیارد دلار، یا رشد ۳۷٪ تا ۳۸٪ را هدفگذاری کرده است. پیشبینی حاشیه سود عملیاتی غیر GAAP نیز با ۱۰۰ نقطه مبنا افزایش به ۱۴٫۵٪ رسید، در حالی که حاشیه جریان نقدی آزاد تعدیلشده در سطح ۲۳٪ باقی ماند. افزایش همزمان رشد و حاشیه سود، سیگنال کیفی قدرتمندی است؛ اکنون با عبور از آسانترین مقایسههای مربوط به شتاب رشد، تمرکز و مسئولیت اصلی به حفظ این اهداف منتقل میشود.
-
کیفیت اقتصادی سریعتر از سودآوری GAAP در حال بهبود است، اما پرداختهای مبتنی بر سهام همچنان عامل اصلی تطبیق و مغایرت باقی مانده است. حاشیه سود عملیاتی غیر-GAAP در سه-ماهه دوم ۱۵.۳٪ بود، در حالی که حاشیه سود عملیاتی GAAP در منفی ۱۷.۰٪ باقی ماند. هزینههای مربوط به جبران خدمات مبتنی بر سهام معادل ۲۹٪ از درآمد بود که نسبت به ۳۹٪ در سال گذشته کاهش یافته اما همچنان بزرگ است. جریان نقدی آزاد تعدیلشده در سه-ماهه دوم ۹۲ میلیون دلار بود که حاشیهای تنها ۶.۰ درصدی را نشان میدهد، زیرا مدل مصرف اسنوفلیک (Snowflake) صورتحسابها و وصولهای نقدی فصلی ایجاد میکند. نتیجه این است که اهرم غیر-GAAP واقعی است، با این حال خلق ارزش به ازای هر سهم همچنان به کاهش رقیق شدن سهام و تبدیل تعدیلهای حسابداری به اقتصاد پایدار مبتنی بر GAAP بستگی دارد.
-
ارزشگذاری مجدد پس از اعلام سود، فضای کمی برای نوسانات معمول مصرف باقی میگذارد. سهام در ۳ سپتامبر در قیمت ۳۵۶.۴۷ دلار بسته شد که افزایش ۱۶.۶ درصدی را نسبت به قیمت بسته شدن قبل از انتشار نتایج نشان میدهد؛ این امر نشاندهنده حدود ۱۲۳.۶ میلیارد دلار ارزش حقوق صاحبان سهام و تقریباً ۲۰.۴ برابر درآمد راهنماییشده محصول در سال مالی ۲۰۲۷ است. اگر رشد محصول نزدیک به ۳۵٪ حفظ شود و حاشیه سود عملیاتی غیر-GAAP به سمت ۲۰٪ افزایش یابد، این پریمیوم میتواند قابل دفاع باقی بماند. اگر رشد به زیر ۳۰٪ کاهش یابد، NRR به زیر ۱۲۰٪ سقوط کند، یا سهام تقلیلیافته از پیشبینی ۳۸۰ میلیونی مدیریت فراتر رود، فشردهسازی ارزشگذاری میتواند عملکرد در غیر این صورت خوب را تحتالشعاع قرار دهد.
۲. نمای کلی شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
اسنوفلیک یک پلتفرم داده مبتنی بر ابر را اداره میکند که به سازمانها اجازه میدهد دادهها را در سراسر خدمات وب آمازون، مایکروسافت آژور و گوگل کلود ذخیره، پردازش، مدیریت، اشتراکگذاری و تحلیل کنند. مشتریان ظرفیت خریداری میکنند و هنگام اجرای بارهای کاری، اعتبار مصرف میکنند. این مدل با اشتراک نرمافزاری مبتنی بر کاربر ثابت تفاوت دارد: ظرفیت قراردادی باعث ایجاد کارهای معوقه و شفافیت میشود، اما درآمد گزارششده محصول به استفاده واقعی، بهینهسازی بار کاری، فصلی بودن و زمانبندی استقرار مشتری بستگی دارد.
این پلتفرم از انبارداری داده ابری به مهندسی داده، دریاچههای داده، توسعه برنامهها، تحلیل امنیت سایبری، همکاری، حاکمیت، یادگیری ماشین و هوش مصنوعی مولد گسترش یافته است. ادعای استراتژیک اسنوفلیک این است که دادههای سازمانی تحت حاکمیت باید در یک محیط تعاملپذیر واحد باقی بمانند در حالی که چندین موتور محاسباتی و مدل هوش مصنوعی روی آن کار میکنند. این موقعیتیابی، انتقال دادهها را کاهش میدهد و میتواند مصرف را با افزایش کاربران، پرسوجوها، مدلها و برنامهها توسط مشتریان، افزایش دهد.
|
لایه کسبوکار
|
نیاز مشتری
|
کسب درآمد
|
شواهد عملیاتی
|
قضاوت پژوهشی
|
|
پلتفرم اصلی داده
|
انبارداری، مهندسی، دریاچهها، حاکمیت و اشتراکگذاری امن دادهها
|
مصرف محاسبات، ذخیرهسازی و خدمات ابری قراردادی یا برحسب تقاضا
|
درآمد محصول در سهماهه دوم ۱.۴۹ میلیارد دلار؛ ۳۷٪ رشد
|
پایه اقتصادی و واضحترین نشانه شتابگیری مجدد
|
|
هوش مصنوعی و یادگیری ماشین
|
جستجوی سازمانی، عاملها، دسترسی به مدل، توسعه و استنتاج تحت حاکمیت
|
مصرف افزایشی پلتفرم به جای یک بخش گزارششده مجزا
|
CoCo بیش از ۹,۱۰۰ حساب؛ CoWork بیش از ۵,۸۰۰ حساب
|
توسعه حجم کاری با پتانسیل بالا، اما انتساب درآمد همچنان مبهم است
|
|
برنامهها و همکاری
|
ساخت، توزیع و اشتراکگذاری برنامهها و محصولات داده بدون کپی کردن دادهها
|
استفاده از پلتفرم به همراه مصرف مبتنی بر بازارچه و شرکا
|
بیش از ۳۳۰ قابلیت به صورت عمومی در نیمه اول سال مالی ۲۰۲۷ در دسترس قرار گرفت
|
اکوسیستم را گسترش میدهد و هزینههای تغییر را تقویت میکند
|
|
خدمات حرفهای و سایر موارد
|
پیادهسازی، آموزش و توانمندسازی مشتری
|
درآمد خدمات، که به طور کلی حاشیه سود کمتری نسبت به درآمد محصول دارد
|
تقریباً ۵۵ میلیون دلار در سهماهه دوم
|
از نظر استراتژیک مفید، اما از نظر اقتصادی ثانویه
|
قویترین خندق رقابتی اسنوفلیک، بیطرفی معماری همراه با اثرات شبکهای حاکمیت و اشتراکگذاری داده است. این پلتفرم در سه ابر عمومی بزرگ فعالیت میکند و از این رو خود را به عنوان یک صفحه کنترل بالاتر از ارائهدهندگان زیرساخت معرفی میکند. مشتری میتواند دادهها را به صورت متمرکز مدیریت کند، دادههای انتخابشده را در اختیار شرکای تجاری قرار دهد و برنامهها را بدون صادر کردن نسخهها به سیستمهای غیرمتصل، مستقر کند. این امر هزینههای تغییر جریان کار، سیاستهای امنیتی و اکوسیستم را فراتر از عملکرد خام پایگاه داده ایجاد میکند.
مهمترین نقطه ضعف آن وابستگی به همان ارائهدهندگان ابری است. اسنوفلیک زیرساخت خود را از ابرمقیاسکنندههایی خریداری میکند که پلتفرمهای تحلیلی و هوش مصنوعی رقیب را نیز میفروشند. بنابراین، حاشیه سود ناخالص هم نشاندهنده کارایی محصول و هم شرایط اقتصادی زیرساختهای مذاکرهشده است. قیمتگذاری مبتنی بر مصرف نیز درآمد کوتاهمدت را نسبت به بهینهسازی مشتری حساس میکند. این مدل زمانی که حجمهای کاری جدید به سرعت افزایش مییابند، پتانسیل صعودی ارزشمندی را ایجاد میکند، اما نسبت به درآمد سالانه تکرارشونده متعارف، ثبات قراردادی کمتری دارد.
|
معیار یا رویداد
|
سه ماهه دوم سال مالی ۲۰۲۷
|
تغییر سال به سال
|
کیفیت سیگنال
|
پیامد سرمایهگذاری
|
|
کل درآمد
|
۱.۵۵ میلیارد دلار آمریکا
|
۳۵٪
|
نتیجه گزارششده بر اساس GAAP
|
مقیاس اکنون به اندازهای بزرگ است که شتاب از نظر استراتژیک اهمیت داشته باشد
|
|
درآمد محصول
|
۱.۴۹۲ میلیارد دلار آمریکا
|
۳۷٪
|
معیار اصلی درآمد عملیاتی
|
سومین سه ماهه متوالی شتاب، از یک رژیم تقاضای قویتر حمایت میکند
|
|
نرخ حفظ خالص درآمد
|
۱۲۶٪
|
به عنوان تغییر افشا نشده است
|
معیار مصرف گذشتهنگر تعریفشده توسط شرکت
|
مشتریان فعلی همچنان به شکل قابلتوجهی توسعه مییابند، هرچند بسیار پایینتر از اوجهای اولیه پس از عرضه عمومی شرکت است
|
|
تعهدات عملکرد باقیمانده
|
۹.۰۰ میلیارد دلار آمریکا
|
۳۰٪
|
بکلاگ قراردادی، نه پیشبینی مستقیم درآمد
|
به پیشبینیپذیری میانمدت کمک میکند، اما به میزان مصرف و مدتزمان قرارداد بستگی دارد
|
|
مشتریان بزرگ
|
۸۲۸ مورد بالای ۱ میلیون دلار درآمد محصول ۱۲ ماه گذشته
|
۲۷٪
|
گروه مشتریان تعریفشده توسط شرکت
|
توسعه مشتریان سازمانی همگام با رشد بکلاگ پیش میرود
|
|
مشتریان جدید اضافهشده
|
۶۹۲ جذب خالص
|
۳۲٪
|
افشای فصلی شرکت
|
رشد صرفاً به مصرف حسابهای فعلی وابسته نیست
|
محرک فوری، انتشار گزارش درآمد در ۲ سپتامبر است. در نقطه میانی، پیشبینی درآمد محصول در سهماهه سوم به میزان ۱.۵۹۱ میلیارد دلار آمریکا، نشاندهنده حدود ۶.۶٪ رشد متوالی و ۳۷.۵٪ رشد نسبت به سال گذشته است. راهنمای سال مالی ۲۰۲۷ نشاندهنده تقریباً ۳.۰۷ میلیارد دلار درآمد محصول در نیمه دوم پس از حدود ۳.۰۰ میلیارد دلار در نیمه اول است. این امر در صورت تحقق پیشبینی سهماهه سوم قابل دستیابی است، اما مستلزم آن است که سهماهه چهارم به جای افت شدید، نزدیک به نرخ رشد فعلی باقی بماند.
بنابراین، مفیدترین پل عملیاتی برای تصمیمگیری، رشد درآمد محصول، NRR و شکلگیری مشتریان بزرگ در کنار یکدیگر است. رشد محصول بدون NRR پایدار میتواند نشاندهنده جذب فوقالعاده قوی برندهای جدید باشد؛ NRR بدون افزایش مشتری میتواند نشاندهنده تمرکز باشد. سهماهه دوم تعادل را نشان داد: افزایش مصرف، مشتریان بزرگ بیشتر و افزودن سریعتر خالص مشتریان. پذیرش هوش مصنوعی یک گواه افزایشی است، اما چون Snowflake درآمد هوش مصنوعی را افشا نمیکند، نباید جایگزین آن معیارهای اصلی شود.
۳. کیفیت بنیادی
|
مورد
|
سال مالی ۲۰۲۴
|
سال مالی ۲۰۲۵
|
سال مالی ۲۰۲۶
|
سهماهه دوم سال مالی ۲۰۲۷
|
ارزیابی تحقیق
|
|
درآمد کل
|
۲.۸۱ میلیارد دلار
|
۳.۶۳ میلیارد دلار
|
۴.۶۸ میلیارد دلار
|
۱.۵۵ میلیارد دلار
|
رشد سالانه در هر یک از دو سال گذشته حدود ۲۹٪ بود؛ رشد فعلی مجدداً به ۳۵٪ شتاب گرفته است
|
|
سود عملیاتی GAAP
|
منفی ۱.۰۳ میلیارد دلار
|
منفی ۱.۴۶ میلیارد دلار
|
منفی ۱.۴۴ میلیارد دلار
|
منفی ۲۶۳ میلیون دلار
|
نسبت زیان در حال بهبود است، اما سودآوری GAAP همچنان دور از دسترس است
|
|
سود خالص GAAP
|
منفی ۸۳۶ میلیون دلار
|
منفی ۱.۲۹ میلیارد دلار
|
منفی ۱.۳۳ میلیارد دلار
|
منفی ۱۹۲ میلیون دلار آمریکا
|
درآمد بهره کمک میکند، اما پرداختهای مبتنی بر سهام، سود گزارششده را منفی نگه میدارد
|
|
جریان نقدی عملیاتی
|
۸۴۸ میلیون دلار آمریکا
|
۹۶۰ میلیون دلار آمریکا
|
۱.۲۲ میلیارد دلار آمریکا
|
۹۱ میلیون دلار آمریکا
|
نرخ تبدیل سالانه قوی است؛ اما فصلی بودن چرخههای سهماهه، برونیابی بر اساس یک فصل را غیرقابلاعتماد میسازد
|
|
هزینههای سرمایهای
|
۳۵ میلیون دلار آمریکا
|
۴۶ میلیون دلار آمریکا
|
۱۰۲ میلیون دلار آمریکا
|
تقریباً ۸ میلیون دلار آمریکا
|
عملیات مبتنی بر داراییهای سبک از تولید جریان نقدی حمایت میکند، اگرچه تعهدات ابری از نظر اقتصادی اهمیت زیادی دارند
|
|
نقدینگی و بدهیهای قابلتبدیل
|
۱.۷۶ میلیارد دلار آمریکا؛ هیچ
|
۲.۶۳ میلیارد دلار آمریکا؛ ۲.۲۷ میلیارد دلار آمریکا
|
۲.۸۳ میلیارد دلار آمریکا؛ ۲.۲۸ میلیارد دلار آمریکا
|
نقدینگی و سرمایهگذاریها حدود ۴.۳ میلیارد دلار آمریکا؛ بدهی حدود ۲.۳ میلیارد دلار آمریکا
|
نقدینگی خالص فراوان است و ریسک تأمین مالی مجدد محدود است
|
توجه: سالهای مالی در ۳۱ ژانویه به پایان میرسند. هزینههای سرمایهای شامل خرید اموال و تجهیزات است. نقدینگی و سرمایهگذاریهای سهماهه دوم سال مالی ۲۰۲۷، دستهبندیهای نقدینگی افشاشده شرکت را ادغام میکند؛ این مفهوم فراتر از صرفاً موجودی نقدی است. ارقام سالانه بر اساس اصول پذیرفتهشده حسابداری (GAAP) و گرد شده هستند.
کیفیت رشد. درآمد کل اسنوفلیک در سالهای مالی ۲۰۲۵ و ۲۰۲۶ هر کدام حدود ۲۹٪ رشد کرد؛ نرخی قوی، اما رقمی که دیگر توجیهکننده ارزشگذاریهای اولیه شرکت بر اساس رشد فوقالعاده (hypergrowth) نبود. عملکرد سهماهه دوم این شیب را تغییر میدهد: رشد ۳۷ درصدی محصول در مقیاس فصلیِ بیش از ۱.۴ میلیارد دلار آمریکا اتفاقی نادر است. ترکیب ۱۲۶ درصدی NRR، رشد ۳۰ درصدی RPO و رشد ۲۷ درصدی در مشتریان میلیون دلاری نشان میدهد که این شتاب بیش از آنکه صرفاً ناشی از قیمت باشد، توسط استفاده سازمانی پشتیبانی میشود.
حاشیه سود و جریان نقدی. حاشیه سود ناخالص محصول بر اساس GAAP در سهماهه دوم ۷۰.۹٪ بود، در حالی که حاشیه سود ناخالص محصول غیر GAAP به ۷۴.۷٪ رسید. زیان عملیاتی GAAP نسبت به سطوح به مراتب بدتر تاریخی، به ۱۷.۰٪ از درآمد کاهش یافت و حاشیه عملیاتی غیر GAAP به ۱۵.۳٪ رسید. جریان نقدی عملیاتی سالانه از ۸۴۸ میلیون دلار در سال مالی ۲۰۲۴ به ۱.۲۲ میلیارد دلار در سال مالی ۲۰۲۶ افزایش یافت. شکاف بین جریان نقدی و سود GAAP عمدتاً ناشی از جبران خدمات مبتنی بر سهام، درآمد معوق و سرمایه در گردش است. تولید نقدینگی واقعی است، اما جبران خدمات مبتنی بر سهام هنگامی که حق ادعا به ازای هر سهم را افزایش میدهد، یک هزینه اقتصادی به شمار میرود.
رقیق شدن سهام و تخصیص سرمایه. هزینههای مربوط به جبران خدمات مبتنی بر سهام معادل ۲۹٪ از درآمد سهماهه دوم بود و تقریباً ۴۲۴ میلیون دلار از جبران خدمات مبتنی بر سهام به صورتحساب جریان وجوه نقد بازگردانده شد. این نسبت نسبت به سال گذشته حدود ده واحد درصد بهبود یافته که تغییر معناداری است. با این حال، تعدیل گسترده ۴۵۶ میلیون دلاری غیر-GAAP برای اقلام مبتنی بر سهام در این سهماهه همچنان بزرگتر از جریان نقدی آزاد تعدیلشده است. بنابراین، راهنمای مدیریت برای ۳۸۰ میلیون سهم تقلیلیافته به همان اندازه هدف ۲۳ درصدی حاشیه جریان نقدی آزاد تعدیلشده اهمیت دارد. سرمایهگذاران تنها در صورتی ارزش هر سهم را دریافت میکنند که تولید نقدینگی سریعتر از تعداد کل سهام تقلیلیافته رشد کند.
ترازنامه. اسنوفلیک از نقدینگی کافی و وضعیت خالص نقدی معتدلی (با احتساب سرمایهگذاریهای قابلمعامله در بازار) برخوردار است. تقریباً ۲.۳ میلیارد دلار بدهی قابلتبدیل، فعالیتهای کوتاهمدت را تهدید نمیکند. تعهدات ترازنامهای مرتبطتر، تعهدات چندساله مربوط به زیرساختهای ابری هستند، زیرا اسنوفلیک باید ظرفیت را پیش از مصرف رزرو کند. بهرهبرداری بهتر باعث افزایش حاشیه سود ناخالص میشود؛ در حالی که تعهد بیش از حد در دوران کاهش تقاضا، این مزیت را معکوس خواهد کرد.
ارزشگذاری. با قیمت ۳۵۶.۴۷ دلار به ازای هر سهم و تقریباً ۳۴۶.۶ میلیون سهم در دست سهامداران، ارزش حقوق صاحبان سهام حدود ۱۲۳.۶ میلیارد دلار است. تقسیم این رقم بر پیشبینی درآمد محصول ۶.۰۷ میلیارد دلاری سال مالی ۲۰۲۷، ضریب ۲۰.۴ برابری را به دست میدهد. استفاده از مجموع درآمد گذشتهنگر ۵.۴۳ میلیارد دلاری، ضریب ۲۲.۸ برابری فروش را حاصل میکند؛ استفاده از جریان نقدی آزاد گذشتهنگر نزدیک به ۱.۲۰ میلیارد دلار نیز پس از ارزشگذاری مجدد در ۳ سپتامبر، ضریبی بیش از ۱۰۰ برابر جریان نقدی آزاد را نشان میدهد. این ضرایب به طور خودکار برای یک رشد پایدار ۳۵ درصدی بیش از حد نیستند، اما نتیجه سرمایهگذاری را به طور غیرعادی نسبت به تغییرات کوچک در طول دوره رشد حساس میکنند.
یک تحلیل حساسیت ساده این دشواری را نشان میدهد. اگر درآمد محصول با نرخ مرکب ۳۰ درصد برای دو سال نسبت به راهنمای سال مالی ۲۰۲۷ رشد کند، به حدود ۱۰.۳ میلیارد دلار خواهد رسید. ارزش آتی معادل ۱۲ برابر آن درآمد، تقریباً ۱۲۳ میلیارد دلار خواهد بود که قبل از در نظر گرفتن خالص وجه نقد یا رقیق شدن سهام، به ارزش سهام امروز نزدیک است. بنابراین، پتانسیل رشد معنادار مستلزم رشد بالای ۳۰ درصد، ضریب درآمد پایانی بهطور مداوم بالاتر، یا تولید وجه نقد افزایشی قابلتوجه است. بازار امروز در حال پرداخت بهای چندین سال دیگر از رهبری این حوزه است.
۴. صنعت و چشمانداز رقابتی
اسنوفلیک در یک بازار همگرا رقابت میکند که شامل انبارهای داده ابری، پلتفرمهای لیکهاوس، پایگاههای داده عملیاتی، دادههای مشاهدهپذیری، جریانهای کاری سازمانی و ابزارهای تحلیلی بومی ابرمقیاسپذیر است. دیتابریکس نزدیکترین رقیب معماری آن است اما همچنان خصوصی باقی مانده که این امر مقایسه مالی استاندارد را محدود میکند. بنابراین، مجموعه همتایان عمومی زیر معیاری برای رشد، حاشیه سود، توسعه سازمانی و کسب درآمد از هوش مصنوعی است، نه ادعایی مبنی بر اینکه هر شرکت محصول یکسانی را به فروش میرساند.
|
شرکت
|
آخرین دوره
|
درآمد و رشد
|
سودآوری یا جریان نقدی
|
موقعیت رقابتی
|
نتیجهگیری تحقیق
|
|
اسنوفلیک
|
سه ماهه دوم سال مالی ۲۰۲۷
|
۱.۵۵ میلیارد دلار درآمد کل، ۳۵٪ افزایش؛ درآمد محصول ۳۷٪ افزایش
|
۱۵.۳٪ حاشیه سود عملیاتی غیر GAAP؛ ۶.۰٪ حاشیه جریان نقدی آزاد تعدیلشده
|
دادههای تحت حاکمیت چندابری، اشتراکگذاری و شتابدهی به حجمهای کاری هوش مصنوعی
|
برنده رشد و ذینفع خالص احتمالی، اما با بیشترین بار اجرایی
|
|
مونگودیبی
|
سه ماهه دوم سال مالی ۲۰۲۷
|
۷۷۲ میلیون دلار درآمد، ۳۰٪ افزایش؛ اطلس ۲۹٪ افزایش
|
۲۴٪ حاشیه عملیاتی غیر GAAP؛ ۱۳۸ میلیون دلار آمریکا جریان نقدی آزاد
|
پایگاه داده عملیاتی توسعهدهندهمحور در سراسر محیطهای ابری و خودمدیریتی
|
برنده حاشیه سود؛ بهرهمند معتبر از دادههای هوش مصنوعی با رشد کندتر از Snowflake
|
|
دیتاداگ (Datadog)
|
سه ماهه دوم ۲۰۲۶
|
۱.۱۲ میلیارد دلار آمریکا درآمد، ۳۶٪ افزایش
|
۲۳٪ حاشیه عملیاتی غیر GAAP؛ ۲۷۹ میلیون دلار آمریکا جریان نقدی آزاد
|
پلتفرم مشاهدهپذیری و امنیت برای بارهای کاری بهشدت پیچیده هوش مصنوعی و ابری
|
بهترین ترکیب عمومی از رشد مشابه Snowflake و تبدیل نقدی فعلی
|
|
سرویسناو (ServiceNow)
|
سه ماهه دوم ۲۰۲۶
|
۳.۹۹ میلیارد دلار آمریکا درآمد، ۲۴٪ افزایش؛ درآمد اشتراکی ۲۴.۵٪ افزایش
|
۸۰.۵٪ حاشیه ناخالص اشتراک غیر GAAP
|
سطح کنترل جریان کار سازمانی با ارزش قرارداد سالانه هوش مصنوعی بالای ۱ میلیارد دلار آمریکا
|
برنده مقیاس و توزیع سازمانی؛ با آسیبپذیری کمتر در برابر نوسانات مصرف
|
توجه: تقویمهای مالی متفاوت هستند. تعاریف غیر GAAP مختص به هر شرکت بوده و کاملاً قابل مقایسه نیستند. جریان نقدی آزاد تعدیلشده اسنوفلیک از نظر فصلی در سهماهه دوم ضعیف است، در حالی که ارقام شرکتهای همتا منعکسکننده تعاریف گزارشدهی مربوط به خودشان است.
برندگان بازار پلتفرمهایی هستند که در حال حاضر یک لایه سازمانی استراتژیک را کنترل میکنند و میتوانند از هوش مصنوعی برای عمیقتر کردن میزان استفاده بهره ببرند. اسنوفلیک زمانی برنده میشود که عاملها و برنامهها، پرسوجوهای مدیریتشده بیشتری را روی دادههای سازمانی متمرکز ایجاد کنند. دیتاداگ زمانی برنده میشود که برنامههای هوش مصنوعی پیچیدگی زیرساختی بیشتری برای نظارت و ایمنسازی ایجاد کنند. سرویسناو زمانی برنده میشود که سازمانها هوش مصنوعی را در جریانهای کاری ادغام کنند و مانگودیبی زمانی برنده میشود که برنامههای هوش مصنوعی به دادههای عملیاتی و بازیابی نیاز داشته باشند. این شرکتها همگی میتوانند به طور همزمان سود ببرند؛ نبرد رقابتی بر سر این است که کدام پلتفرم بخش بزرگتری از پشته حجم کاری را به خود اختصاص میدهد.
مزیت نسبی اسنوفلیک، انعطافپذیری و باز بودن در میان ابرهای مختلف و یک معماری همکاری است که به مشتریان امکان میدهد دادههای تحت حاکمیت خود را بدون نیاز به جابهجایی به اشتراک بگذارند. نقطه ضعف نسبی آن این است که آمازون، مایکروسافت و گوگل مالک زیرساختهای زیرین هستند و میتوانند خدمات تجزیهوتحلیل، پایگاه داده و هوش مصنوعی رقیب را به صورت یکپارچه ارائه دهند. دیتابریکس نیز در حالی که قالبهای باز را ترویج میکند، به طور مستقیم بر سر بارهای کاری لیکهاوس و هوش مصنوعی رقابت میکند. اگر استانداردهای جدول باز، اصطکاک انتقال را کاهش دهند، اسنوفلیک باید در حاکمیت، سهولت استفاده، عملکرد و اکوسیستم پیروز شود—نه صرفاً به واسطه جاذبه داده.
دیتاداگ در حال حاضر قویترین وضعیت تبدیل نقدینگی را در گروه همتایان عمومی با رشد بالا دارد، در حالی که MongoDB بیشترین بهبود در حاشیه سود را نشان داده است، از جمله سودآوری عملیاتی بر اساس استاندارد GAAP در آخرین فصل مالی خود. ServiceNow پیشتاز حوزه مقیاسگذاری و توزیع است. Snowflake پس از شتاب گرفتن، برنده رشد است و ذینفع خالص پذیرش فزاینده هوش مصنوعی سازمانی به شمار میرود، چرا که دادههای قابل اعتماد پیشنیاز عوامل (agents) کاربردی هستند. بازندگان، راهکارهای نقطهای و محدودتری هستند که نمیتوانند بودجه توسعه سریع محصول را تأمین کنند یا حاکمیت را در سراسر حجمهای کاری یکپارچه سازند. Snowflake تنها در صورتی جایگاه برنده خود را حفظ خواهد کرد که پذیرش هوش مصنوعی در مصرف پایدار نمایان شود، نه صرفاً در تعداد حسابهای کاربری.
|
سناریو
|
شرایط عملیاتی
|
نمونه درآمد حاصل از محصول برای سال مالی ۲۰۲۸
|
ضریب درآمدی شاخص
|
تفسیر
|
|
صعودی
|
حجمهای کاری هوش مصنوعی رشد ۳۸ درصدی را حفظ میکنند؛ NRR حداقل ۱۲۶٪ باقی میماند؛ حاشیه سود غیر GAAP به ۲۰٪ نزدیک میشود
|
۸.۳۸ میلیارد دلار
|
۱۴.۸ برابر ارزش فعلی سهام
|
طول دوره رشد شروع به توجیه اضافه ارزش (پریمیوم) میکند
|
|
پایه
|
رشد به ۳۰٪ تعدیل میشود؛ NRR بین ۱۲۲٪ تا ۱۲۵٪ باقی میماند؛ حاشیه سود به تدریج افزایش مییابد
|
۷.۸۹ میلیارد دلار آمریکا
|
۱۵.۷ برابر ارزش سهام فعلی
|
اجرا همچنان عالی باقی میماند، اما بخش عمدهای از نتیجه از قبل ارزشگذاری شده است
|
|
خرسی
|
بهینهسازی بازمیگردد؛ رشد به ۲۴٪ کاهش مییابد؛ NRR به زیر ۱۲۰٪ سقوط میکند؛ رشد حاشیه سود متوقف میشود
|
۷.۵۳ میلیارد دلار آمریکا
|
۱۶.۴ برابر ارزش سهام فعلی
|
کاهش مضرب ارزشگذاری به ریسک غالب سهام تبدیل میشود
|
توجه: اینها تصویرسازیهای محاسباتی هستند و نه قیمتهای هدف یا پیشبینیها. درآمد محصول سال مالی ۲۰۲۸، نرخ رشد یکساله اعلامشده را بر راهنمای ۶.۰۷ میلیارد دلاری مدیریت برای سال مالی ۲۰۲۷ اعمال میکند. مضرب ارزشگذاری، تصویر ارزش سهام در ۳ سپتامبر را بر درآمد نشاندادهشده تقسیم میکند و نقدینگی خالص و رقیق شدن سهام در آینده را شامل نمیشود.
۵. ریسکهای کلیدی
-
رشد مصرف میتواند سریعتر از آنچه که انباشت سفارشهای قراردادی نشان میدهد، معکوس شود. اگر مشتریان کوئریها را بهینهسازی کنند، مهاجرتها را به تأخیر بیندازند یا تعهدات خود را با سرعت کمتری مصرف کنند، رشد محصول میتواند کاهش یابد، حتی در شرایطی که RPO (تعهدات عملکردی باقیمانده) همچنان سالم باقی بماند. مسیر انتقال این اثر شامل مصرف اعتبار کمتر، درآمد گزارششده ضعیفتر، رشد کندتر سود ناخالص و فشردهسازی ارزشگذاری است که بر پایه توسعه پایدار در محدوده میانه ۳۰ درصد شکل گرفته است.
-
پذیرش هوش مصنوعی ممکن است به جنبههای اقتصادی فزاینده جذاب منجر نشود. اگر حسابهای CoCo و CoWork از بارهای کاری کمشدت استفاده کنند، به ویژگیهای یارانهای متکی باشند یا هزینهها را از تحلیلهای موجود انتقال دهند، رشد حسابها میزان تجاریسازی را بیش از حد واقعی نشان خواهد داد. عامل محرک، رشد سریع حسابهای هوش مصنوعی بدون وجود NRR پایدار یا شتاب در درآمد محصول است؛ نتیجه این امر، کاهش اعتماد به ارزش افزوده (پریمیوم) هوش مصنوعی خواهد بود.
-
هایپراسکیلرها و دیتابریکس میتوانند هم سهم بازار و هم حاشیه سود ناخالص را تحت فشار قرار دهند. آمازون، مایکروسافت و گوگل کنترل زیرساخت، توزیع و خدمات رقابتی را در دست دارند، در حالی که دیتابریکس بهطور مستقیم در حوزه لیکهوس و بارهای کاری هوش مصنوعی رقابت میکند. یک محرک میتواند رشد بسیار کندتر مشتریان بزرگ یا کاهش حاشیه سود ناخالص محصول باشد. مسیر انتقال از طریق هزینههای زیرساختی بالاتر، تخفیفهای بیشتر، موفقیتهای کندتر در جذب بارهای کاری و حاشیههای سود بلندمدت پایینتر عبور میکند.
-
جبران خدمات مبتنی بر سهام میتواند از تبدیل پیشرفت عملیاتی به ارزش به ازای هر سهم جلوگیری کند. هزینههای مربوط به جبران خدمات مبتنی بر سهام، ۲۹٪ از درآمد سهماهه دوم بود. اگر این نسبت بالای ۲۵٪ باقی بماند یا سهام رقیقشده بدون افزایش جبرانکننده در جریان نقدی آزاد به ازای هر سهم، از ۳۸۰ میلیون سهم فراتر رود، رقیق شدن سهام بخشی از رشد عملیاتی را مستهلک کرده و حمایت از ارزشگذاری را تضعیف خواهد کرد.
-
ارزشگذاری پریمیوم (بالا)، ناکامیهای جزئی در تحقق اهداف را بزرگنمایی میکند. در حدود ۲۰ برابر درآمد پیشبینیشده محصول و بیش از ۱۰۰ برابر جریان نقدی آزاد گذشتهنگر، اسنوفلیک برای داشتن عملکردی ضعیفتر از حد انتظار نیازی به رکود ندارد. رشد محصول زیر ۳۰ درصد، NRR زیر ۱۲۰ درصد یا کاهش پیشبینی مالی، هم جریان نقدی مورد انتظار و هم ضریبی را که سرمایهگذاران اعمال میکنند کاهش میدهد و یک سازوکار نزولی دوبخشی ایجاد میکند.
-
تعهدات ظرفیت ابری، اهرم عملیاتی پنهانی ایجاد میکنند. اسنوفلیک از قبل متعهد به خریدهای زیرساختی میشود. اگر مصرف به کمتر از ظرفیت برنامهریزیشده کاهش یابد، میزان بهرهبرداری بدتر شده و حاشیه سود ناخالص محصول میتواند کاهش یابد. باقی ماندن حاشیه سود ناخالص غیر-GAAP محصول زیر ۷۳ درصد به مدت طولانی، نشاندهنده تضعیف اقتصاد ظرفیت یا قیمتگذاری رقابتی خواهد بود.
-
شکستها در حوزه امنیت، حریم خصوصی و حاکمیت، به گزاره اصلی اعتماد آسیب خواهد رساند. مزیت رقابتی پایدار اسنوفلیک به این بستگی دارد که مشتریان، دادههای حساس سازمانی خود را تحت کنترلهای این شرکت یکپارچه کنند. یک رخنه امنیتی جدی، به خطر افتادن حسابها، جریمههای نظارتی یا قطعی مداوم خدمات میتواند هزینههای جبران خسارت و مهاجرت بار کاری را در پی داشته باشد. تأثیر عمیقتر، کاهش نرخ موفقیت دقیقاً برای آن دسته از بارهای کاری هوش مصنوعی تحت حاکمیت خواهد بود که انتظار میرود محرک رشد باشند.
-
سرعت تصاحب شرکتها و توسعه محصول میتواند پیچیدگی اجرا را افزایش دهد. عرضه بیش از ۳۳۰ نسخه به صورت عمومی (GA) نشاندهنده سرعت بالا است، اما ادغام سریع میتواند باعث پراکندگی رابطهای کاربری، پشتیبانی و انگیزههای فروش شود. اگر محصولات جدید هزینههای تحقیق و ورود به بازار را بدون افزایش مصرف بالا ببرند، حاشیه سود عملیاتی غیر GAAP ممکن است پایینتر از هدف ۱۴.۵ درصدی مدیریت برای کل سال متوقف شود.
۶. چکلیست نظارت
-
رشد درآمد حاصل از محصول: ثبت رقم ۳۷ درصد یا بالاتر در سهماهه سوم (Q3) نشاندهنده حفظ شتاب خواهد بود؛ در حالی که رقم زیر ۳۴ درصد نشان میدهد که این شتاب از هماکنون در حال کاهش است.
-
نرخ خالص حفظ درآمد: رقم ۱۲۴ درصد یا بالاتر نشاندهنده گسترش پایدار خواهد بود. رقم زیر ۱۲۰ درصد فرضیه مصرف را به طور جدی تضعیف میکند.
-
رشد RPO: نرخی نزدیک به یا بالای ۳۰٪ باید از پیشبینیپذیری میانمدت حمایت کند. رشد زیر ۲۵٪، هشداری در رابطه با نسبت سفارشها به درآمد ایجاد خواهد کرد.
-
مشتریان بزرگ: رشد تعداد مشتریانی با بیش از ۱ میلیون دلار درآمد حاصل از محصول در دوره گذشته، باید بالای ۲۵٪ باقی بماند. کاهش به زیر ۲۰٪ نشاندهنده مقیاسپذیری ضعیفتر در سطح سازمانی خواهد بود.
-
درآمدزایی از هوش مصنوعی: پذیرش CoCo و CoWork باید همگام با درآمد محصول به رشد خود ادامه دهد. رشد حسابها بدون NRR (نرخ خالص حفظ درآمد) پایدار، یک سیگنال منفی از نظر کیفیت عملکرد خواهد بود.
-
حاشیه سود ناخالص محصول غیر GAAP: حداقل ۷۴٪ نشاندهنده اقتصاد ابری پایدار خواهد بود. کاهش به زیر ۷۳٪ نشاندهنده فشار بر قیمتگذاری، ترکیب فروش یا بهرهبرداری از ظرفیت خواهد بود.
-
اهرم عملیاتی و رقیق شدن سهام: حاشیه سود عملیاتی غیر GAAP کل سال باید به ۱۴.۵٪ یا بیشتر برسد، هزینههای مرتبط با پرداختهای مبتنی بر سهام باید به سمت ۲۵٪ از درآمد کاهش یابد و تعداد سهام رقیقشده باید نزدیک یا زیر ۳۸۰ میلیون باقی بماند.
-
تبدیل وجه نقد: حاشیه جریان نقدی آزاد تعدیلشده کل سال در حدود ۲۳٪ میتواند مدل سالانه را تایید کند. نتیجهای زیر ۲۰٪ بدون توضیح مشخصی در مورد سرمایه در گردش، کیفیت بنیادی را تضعیف خواهد کرد.
۷. منابع