نویسنده: پژوهش LBank تحلیلگر: Ludo
نوع پوشش: گزارش موضوعی. ابزارهای تأیید شده LBank از نوع فیوچرز هستند، نه جفتارزهای اسپات؛ Laopu Gold به عنوان یک مقایسهگر سهام پذیرفتهشده در بورس به درخواست کاربر گنجانده شده است.
سلب مسئولیت: این گزارش بر اساس اطلاعات عمومی در دسترس گردآوری و تحلیل شده و صرفاً جهت اشتراکگذاری اطلاعات و بحثهای پژوهشی است. این گزارش به منزله مشاوره سرمایهگذاری، پیشنهاد خرید یا فروش اوراق بهادار، دستورالعمل معاملاتی یا تضمین بازدهی نیست. فعالیتهای شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات جمعی مطرحشده در اینجا ممکن است به مرور زمان تغییر کنند. خوانندگان باید به طور مستقل دادهها را راستیآزمایی کرده و خود تصمیمگیری نمایند.
۱. نتیجهگیری اصلی
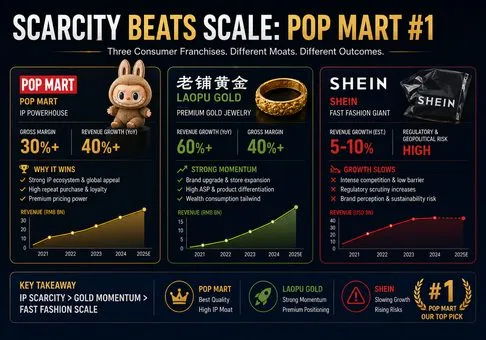
ارزیابی کلی: قویترین فرانچایزهای مصرفکننده چینی در حال تغییر مسیر از مقیاس مبتنی بر قیمت پایین به سمت کمیابی تصنعی، هویت عاطفی و قدرت قیمتگذاری فرهنگی هستند. پاپ مارت (Pop Mart) بهترین کیفیت عملیاتی تعدیلشده با ریسک را ارائه میدهد، طلای لائوپو (Laopu Gold) قویترین شتاب سودآوری کوتاهمدت اما بالاترین ریسک سرمایه در گردش را دارد، و شین (SHEIN) گستردهترین پلتفرم جهانی اما ضعیفترین وضوح را در حاشیه سود افزایشی داراست.
-
در حال حاضر، کمیابی بر مقیاس غلبه دارد. شین (SHEIN) در سال ۲۰۲۵ درآمدی معادل ۴۱.۸۵ میلیارد دلار ایجاد کرد که بسیار بیشتر از دو شرکت دیگر است، اما رشد درآمد آن به ۸.۰٪ کاهش یافت و حاشیه سود عملیاتی آن در سهماهه اول ۲۰۲۶ به ۲.۹٪ سقوط کرد. پاپ مارت (Pop Mart) و طلای لائوپو (Laopu Gold) کوچکتر هستند اما کمیابی برند را به حاشیه سود بسیار بالاتری تبدیل میکنند: پاپ مارت در نیمه اول ۲۰۲۶ به حاشیه سود خالص تعدیلشده ۳۰.۰٪ دست یافت، در حالی که لائوپو به ۲۱.۸٪ رسید. بنابراین، توجه مصرفکننده زمانی بیشترین ارزش را دارد که شرکت به جای کاهش صرف قیمت و زمان تحویل، کنترل عرضه، داستانپردازی و توزیع را در دست داشته باشد.
-
«پاپمارت» در رتبه نخست قرار دارد زیرا موتور چند مالکیت فکری (multi-IP) آن در حال تبدیل شدن به عاملی مهمتر از هر تکشخصیت است.درآمد نیمه نخست سال ۲۰۲۶ با ۲۳.۸ درصد افزایش به ۱۷.۱۷ میلیارد یوان (RMB) رسید، هرچند درآمد حاصل از «THE MONSTERS» کاهشی ۷.۵ درصدی داشت. افزایش تقریباً ۲.۲۶ میلیارد یوانی حاصل از «Twinkle Twinkle» بیش از کاهش تقریبی ۰.۳۶ میلیارد یوانی در «THE MONSTERS» را جبران کرد؛ سهم خالص آنها حدود ۵۸ درصد از کل رشد درآمد گروه را توجیه میکند. این امر گواهی بر بازسازی سبد محصولات (پرتفوی) است. نگرانی اصلی جنبه جغرافیایی دارد: درآمد قاره آمریکا ۱۶.۵ درصد کاهش یافت، منطقه آسیا-اقیانوسیه (APAC) شاهد کاهش ۹.۷ درصدی بود، و روزهای گردش موجودی کالا از ۱۲۳ روز به ۲۰۱ روز افزایش یافت.
-
«لائوپو گولد» در رتبه دوم قرار دارد و از بهترین شتاب سودآوری برخوردار است، اما رشد شاخص آن حاوی اثرات زمانبندی و موجودی کالا است. درآمد نیمه نخست ۲۰۲۶ حدود ۶۰.۳٪ افزایش یافت، سود خالص تعدیلشده ۸۳.۶٪ رشد کرد و حاشیه سود ناخالص ۳.۲ واحد درصد بهبود یافت. کانال آنلاین ۱۷۱.۹٪ رشد کرد، در حالی که درآمد بوتیکها ۴۳.۵٪ افزایش یافت. با این وجود، موجودی کالا به ۱۹.۰۲ میلیارد یوان رسید، روزهای گردش موجودی به ۲۷۱ روز افزایش یافت و تسهیلات دریافتی از بانک به ۶.۷۶ میلیارد یوان رسید. جواهرات طلای ممتاز از قدرت واقعی قیمتگذاری فرهنگی برخوردارند، اما سرمایهگذاران باید تقاضای مستمر برای برند را از انتقال اثر قیمت طلا، خریدهای پیش از افزایش قیمت و سودهای ناشی از موجودی کالا تفکیک کنند.
-
شین (SHEIN) با وجود مقیاس بینظیر مشتریان و نقدینگی خود، در رتبه سوم قرار دارد. این شرکت در سال ۲۰۲۵ به ۲۷۳ میلیون مشتری فعال خدماترسانی کرد، ۲.۸۴ میلیارد دلار جریان نقدی عملیاتی ایجاد نمود و حدود ۱۴.۷۹ میلیارد دلار وجه نقد، وجه نقد محدود شده و سپرده در اختیار داشت. با این حال، درآمد سهماهه اول ۲۰۲۶ تنها ۱.۱ درصد رشد کرد، درآمد ایالات متحده ۱۴.۳ درصد کاهش یافت و نسبت هزینههای تکمیل سفارش و بازاریابی در مجموع ۸.۶ واحد درصد افزایش یافت. حذف معافیت حداقل ارزش (de minimis) ایالات متحده نشان میدهد که ساختار اقتصادی شیاین (SHEIN) همچنان به شکل غیرعادی در معرض سیاستهای گمرکی و هزینههای تکمیل سفارش فرامرزی قرار دارد.
-
ارزشگذاری به نفع لائوپو و شیاین است، در حالی که کیفیت به نفع پاپمارت است. بر اساس مراجع ثابت بازار در ۱ و ۲ سپتامبر، ارزشگذاری عرضه اولیه (IPO) شیاین (SHEIN) تقریباً ۱۲.۸ برابر سود خالص سال ۲۰۲۵ بود، لائوپو نزدیک به ۸.۶ برابر سود گذشتهنگر معامله شد و پاپ مارت نزدیک به ۱۳.۳ برابر بود. این ارقام به دلیل تفاوت در دورههای زمانی و ارزها کاملاً قابل مقایسه نیستند، اما نشان میدهند که بازار از قبل ریسک پایداری در لائوپو و ریسک نظارتی در شیاین را در قیمتگذاری خود تنزیل کرده است. پاپ مارت تنها در صورتی شایسته دریافت «صرف کیفیت» است که رشد خارج از کشور از سر گرفته شود و موجودی انبار به حالت عادی بازگردد.
اولویت موضوعی عبارت است از اول پاپ مارت، دوم طلای لائوپو، سوم شیاین. دیدگاه سازندهتر درباره شیاین نیازمند بازگشت به رشد درآمدی دورقمی با حاشیه سود عملیاتی بالای ۴ درصد در سهماهه اول است. لائوپو در صورتی به رتبه اول صعود میکند که روزهای گردش موجودی کالا به زیر ۲۳۰ روز کاهش یابد و در عین حال سود تعدیلشده به رشد بالای ۳۰ درصد خود ادامه دهد. پاپ مارت جایگاه اول را از دست میدهد اگر درآمد خارج از کشور آن برای دو نیمسال متوالی منفی باقی بماند یا روزهای گردش موجودی کالا بدون رشد متناسب در میزان فروش (sell-through)، بالای ۲۰۰ روز بماند.
۲. نمای کلی شرکت، ترکیب کسبوکار و معیارهای عملیاتی کلیدی
این سه شرکت محصولات بسیار متفاوتی را میفروشند، اما مدلهای کسبوکار آنها در یک طیف قرار دارد. شین (SHEIN) یک شبکه تامین دیجیتال جهانی را برای سرعت و وسعت بهینهسازی میکند. پاپ مارت (Pop Mart) شخصیتهای خلقشده توسط هنرمندان را در قالب محصولات کلکسیونی، فروشگاهها، قالبهای فروش خودکار و تجربهها بستهبندی میکند. لائوپو گلد (Laopu Gold) ارزش فلزات گرانبها را با صنایع دستی سنتی و خردهفروشی لوکس ترکیب میکند. متغیر مشترک، کنترل بر ارزش پیشنهادی مصرفکننده است: هرچه کنترل بر طراحی، توزیع و کمیابی درکشده قویتر باشد، کسبوکار کمتر به رقابت قیمتی وابسته خواهد بود.
|
شرکت
|
ارزش پیشنهادی اصلی
|
آخرین مقیاس
|
موتور رشد
|
محدودیت اصلی
|
|
شین (SHEIN)
|
بازارگاه جهانی مد بر اساس تقاضا با تنوع بالا و قیمتهای پایین
|
درآمد سال ۲۰۲۵ معادل ۴۱.۸۵ میلیارد دلار آمریکا؛ ۲۷۳ میلیون مشتری فعال
|
دیجیتالیسازی تامینکنندگان، آزمایش سریع، خدمات بازارگاه و پوشش جغرافیایی
|
قوانین گمرکی، هزینه پردازش و ارسال، نظارت بر نیروی کار و کاهش تقاضای آمریکا
|
|
پاپ مارت (Pop Mart)
|
تبدیل IP شخصیتها به اقلام کلکسیونی، تجربههای خردهفروشی و محتوای دارای مجوز
|
درآمد نیمه نخست ۲۰۲۶ معادل ۱۷.۱۷ میلیارد یوان؛ ۶۳۱ فروشگاه در سراسر جهان
|
پرورش IP جدید، سرعت عرضه محصول، خردهفروشی مستقیم و بومیسازی در خارج از کشور
|
چرخههای مد IP، عادیسازی در خارج از کشور و انباشت موجودی کالا
|
|
طلای لائوپو
|
جواهرات طلای دستساز الهامگرفته از میراث فرهنگی، با جایگاه کالای لوکس فرهنگی
|
درآمد نیمه نخست ۲۰۲۶ معادل ۱۹.۸۱ میلیارد یوان؛ ۴۵ بوتیک
|
نوآوری در محصولات ممتاز، گسترش در مراکز خرید برتر، دسترسی آنلاین و افزایش قیمتها
|
مواجهه با نوسانات قیمت طلا، سرمایه در گردش، تمرکز فروشگاهی و زمانبندی تقاضا
|
درآمد حاصل از فروش محصول شیاین (SHEIN) در سال ۲۰۲۵ معادل ۳۷.۱۱ میلیارد دلار آمریکا یا ۸۸.۷٪ از درآمد گروه بود، در حالی که درآمد خدمات ۴.۷۴ میلیارد دلار آمریکا بود. اروپا ۳۵.۴٪ از درآمد، ایالات متحده ۲۴.۱٪ و سایر مناطق ۴۰.۵٪ را به خود اختصاص دادند. این تنوع مفید است، اما سهماهه نخست ۲۰۲۶ محدودیتهای توازن جغرافیایی را آشکار ساخت: درآمد ایالات متحده نسبت به سال گذشته تقریباً ۳۴۰ میلیون دلار کاهش یافت، در حالی که درآمد کل گروه تنها با ۹۹ میلیون دلار افزایش به ۹.۰۵ میلیارد دلار رسید.
محصولات اختصاصی پاپ مارت ۹۹.۳٪ از درآمد نیمه اول سال ۲۰۲۶ را تشکیل دادند و IPهای هنرمندان ۸۹.۰٪ از آن را به خود اختصاص دادند. THE MONSTERS با ۴.۴۵ میلیارد یوان بزرگترین فرنچایز باقی ماند و پس از آن Twinkle Twinkle با ۲.۶۵ میلیارد یوان، CRYBABY با ۱.۶۳ میلیارد یوان، DIMOO با ۱.۶۲ میلیارد یوان، SKULLPANDA با ۱.۵۵ میلیارد یوان، HIRONO با ۱.۰۱ میلیارد یوان و MOLLY با ۰.۹۰ میلیارد یوان قرار گرفتند. این تنوع وابستگی به یک اثر موفق را کاهش میدهد، هرچند که THE MONSTERS همچنان ۲۶.۰٪ از درآمد را به خود اختصاص داده است.
کانال بوتیکهای لائوپو ۱۵.۴۱ میلیارد یوان، معادل ۷۷.۸٪ از درآمد نیمه اول سال را ایجاد کرد، در حالی که درآمد آنلاین به ۴.۴۰ میلیارد یوان یا ۲۲.۲٪ رسید. درآمد خارج از کشور با رشد ۱۰۷.۸٪ به ۳.۳۲ میلیارد یوان رسید و ۱۶.۷٪ از کل را به خود اختصاص داد. این شرکت از نظر فیزیکی همچنان متمرکز باقی مانده است و دارای ۴۵ بوتیک تحت مدیریت مستقیم در ۳۵ مرکز خرید لوکس در ۱۶ شهر است، اما فروش دیجیتال یک کانال ثانویه و معنادار را فراهم میکند.
|
معیار عملیاتی
|
SHEIN
|
Pop Mart
|
طلای لائوپو (Laopu Gold)
|
تفسیر سرمایهگذاری
|
|
آخرین رشد درآمد
|
سه ماهه اول ۲۰۲۶: ۱.۱٪
|
نیمه اول ۲۰۲۶: ۲۳.۸٪
|
نیمه اول ۲۰۲۶: ۶۰.۳٪
|
کمیابی برند رشد سریعتری را نسبت به مقیاس مد ایجاد میکند
|
|
تغییر کلیدی در ترکیب
|
درآمد ایالات متحده ۱۴.۳٪ کاهش یافت
|
جمهوری خلق چین ۴۷.۳٪ افزایش؛ خارج از کشور حدود ۱۱٪ کاهش
|
بخش آنلاین ۱۷۱.۹٪ افزایش یافت
|
هر شرکت دارای یک کانال قدرتمند و یک ریسک تمرکز بااهمیت است
|
|
مقیاس مشتری یا شبکه
|
۲۸۱ میلیون مشتری فعال در دوره منتهی به مارس ۲۰۲۶
|
۴۵۵ فروشگاه در چین بزرگ؛ ۱۷۶ فروشگاه در خارج از کشور
|
۴۵ بوتیک در ۳۵ مرکز خرید
|
شین در میزان دسترسی برنده است؛ پاپ مارت در حق انتخاب خردهفروشی برنده است؛ لائوپو در گزینشگری برنده است
|
|
تمرکز پرتفوی
|
محصولات: ۸۸.۷٪ از درآمد سال ۲۰۲۵
|
برند THE MONSTERS حدود ۲۶.۰٪ از درآمد نیمه نخست سال
|
بوتیکها: ۷۷.۸٪ از درآمد نیمه نخست سال
|
تمرکز بسته به محصول، مالکیت فکری (IP) و کانال متفاوت است، اما هیچکدام بهطور کامل متنوعسازی نشدهاند
|
شواهد عملیاتی نشاندهنده یک تمایز واضح است. SHEIN یک پلتفرم کارآمدی است که رشد آن توسط قوانین خارجی محدود میشود. Pop Mart مجموعهای از داراییهای فکری (IP) است که رشد آن به تجدید خلاقانه مداوم بستگی دارد. Laopu یک خردهفروش لوکس است که رشد آن به پذیرش قیمت، هنرمندی ساخت و دسترسی به مکانهای ممتاز وابسته است. دو مورد اخیر در حال حاضر کنترل بیشتری بر زنجیره ارزش تعیینکننده تمایل به پرداخت دارند.
۳. کیفیت بنیادی
|
مورد
|
SHEIN
|
Pop Mart
|
Laopu Gold
|
ارزیابی کیفیت
|
|
آخرین دوره
|
سال مالی ۲۰۲۵ و سهماهه اول ۲۰۲۶
|
نیمه اول ۲۰۲۶
|
نیمه اول ۲۰۲۶
|
دورهها متفاوت هستند؛ روند حرکت سودمندتر از مقایسه مطلق است
|
|
حاشیه سود ناخالص
|
۶۷.۹٪ در سال ۲۰۲۵
|
۶۹.۷٪
|
۴۱.۳٪
|
حاشیه سود ناخالص گزارششده SHEIN پیش از اعمال هزینههای پردازش و تحویل غیرعادی بالا است
|
|
حاشیه سود خالص عملیاتی یا تعدیلشده
|
عملیاتی ۴.۱٪ در سال ۲۰۲۵؛ ۲.۹٪ در سهماهه اول ۲۰۲۶
|
سود خالص تعدیلشده ۳۰.۰٪
|
سود خالص تعدیلشده ۲۱.۸٪
|
Pop Mart دارای شفافترین ساختار حاشیه سود است
|
|
جریان نقدی عملیاتی
|
۲.۸۴ میلیارد دلار در سال ۲۰۲۵؛ ۰.۳۹ میلیارد دلار در سهماهه اول ۲۰۲۶
|
۳.۶۴ میلیارد یوان
|
۲.۰۱ میلیارد یوان
|
همه مولد نقدینگی هستند، اما تبدیل نقدینگی در SHEIN و Laopu تضعیف شده است
|
|
جریان نقدی آزاد تقریبی
|
2.62 میلیارد دلار در سال 2025
|
2.91 میلیارد رنمینبی
|
1.94 میلیارد رنمینبی
|
محاسبهشده به عنوان جریان نقدی عملیاتی منهای هزینههای سرمایهای افشا شده
|
|
نقدینگی و بدهی
|
14.79 میلیارد دلار مجموع وجه نقد و سپردهها
|
12.44 میلیارد رنمینبی وجه نقد؛ بدون استقراض بانکی
|
2.76 میلیارد رنمینبی وجه نقد؛ 6.76 میلیارد رنمینبی استقراض بانکی
|
Pop Mart قویترین کیفیت ترازنامه را دارد
|
|
سیگنال موجودی کالا
|
مدل پلتفرم فروشگاهی (Marketplace) قابلیت مقایسه مستقیم را محدود میکند
|
201 روز در مقابل 123 روز
|
271 روز در مقابل 216 روز
|
موجودی کالا ریسک اصلی برای هر دو مدل کمیابی است
|
SHEIN: نقدینگی قوی، اقتصاد افزایشی ضعیف. این شرکت ۲.۰۶ میلیارد دلار سود خالص برای سال ۲۰۲۵ و ۲.۸۴ میلیارد دلار جریان نقدی عملیاتی ایجاد کرد. هزینههای سرمایهای در بخش املاک و تجهیزات تنها ۲۲۲ میلیون دلار بود که به تامین تقریبی ۲.۶۲ میلیارد دلار جریان نقدی آزاد کمک کرد. با این حال، جریان نقدی عملیاتی در سه ماهه اول ۲۰۲۶ به ۳۹۲ میلیون دلار کاهش یافت، در حالی که این رقم در سال گذشته ۱.۰۶ میلیارد دلار بود. هزینههای تکمیل سفارش ۵۱.۲٪ از درآمد و هزینههای بازاریابی ۱۸.۴٪ آن را به خود اختصاص دادند که به ترتیب حدود ۵.۰ و ۳.۶ واحد درصد افزایش یافته است. این امر به خوبی توضیح میدهد که چرا حاشیه سود ناخالص بالای گزارششده، به سودآوری عملیاتی بالایی منجر نشده است.
پاپ مارت: حاشیه سود بالا، وجه نقد خالص، اما تضعیف سرمایه در گردش. سود عملیاتی نیمه نخست سال (H1) ۶.۷۲ میلیارد یوان و سود خالص تعدیلشده ۵.۱۶ میلیارد یوان بود. جریان نقدی آزاد تقریبی ۲.۹۱ میلیارد یوانی معادل ۵۶.۵٪ از سود تعدیلشده بود. این عملکرد برای کسبوکاری با پتانسیل سرمایه در گردش منفی، رضایتبخش است اما استثنایی نیست و دلیل آن افزایش روزهای گردش موجودی کالا است. موجودی نقدی ۱۲.۴۴ میلیارد یوانی و عدم استقراض بانکی، به مدیریت ظرفیت کافی برای جذب فرآیند عادیسازی، سرمایهگذاری در فروشگاهها یا بازخرید سهام را میدهد. کیفیت مالی این شرکت در میان این گروه قویترین است.
طلای لائوپو: رشد سودآوری برتر همراه با شدت ترازنامه. سود ناخالص ۷۳.۷٪ رشد کرد که سریعتر از رشد درآمد بود، و افزایش ۳.۲ واحدی حاشیه سود ناخالص تقریباً ۶۳۴ میلیون RMB به سود ناخالص نسبت به سناریوی حاشیه سود ثابت اضافه کرد. سپس اهرم عملیاتی، سود تعدیلشده را ۸۳.۶٪ افزایش داد. با این حال، جریان نقدی آزاد تقریبیِ ۱.۹۴ میلیارد RMB تنها ۴۴.۹٪ از سود تعدیلشده بود. موجودی کالا نسبت به پایان سال تقریباً ۲.۹۷ میلیارد RMB افزایش یافت و از درآمد نیمه نخست سال (H1) فراتر رفت، در حالی که استقراضهای بانکی از وجه نقد پیشی گرفت. بخشی از موجودی کالا میتواند همگام با طلا افزایش ارزش داشته باشد، اما زمانی که رشد موجودی کالا از میزان فروش (sell-through) پیشی میگیرد، ریسک تأمین مالی و نقدینگی افزایش مییابد.
ارزشگذاری گزارششده به جای حل و فصل بحث کیفیت، آن را تقویت میکند. ارزشگذاری عرضه اولیه عمومی (IPO) شیاین (SHEIN) که حدود ۲۶.۵ میلیارد دلار آمریکا است، تقریباً برابر با ۱۲.۸ برابر سود خالص سال ۲۰۲۵ و تنها ۰.۶ برابر درآمد آن است. ارزش بازار پاپمارت (Pop Mart) در ۲ سپتامبر تقریباً ۲۰۳.۵ میلیارد دلار هنگکنگ بود، با نسبت P/E گذشتهنگر نمایشدادهشده نزدیک به ۱۳.۳ برابر. ارزش بازار لائوپو (Laopu) در ۱ سپتامبر حدود ۷۰.۳ میلیارد دلار هنگکنگ بود، با نسبت P/E گذشتهنگر نمایشدادهشده نزدیک به ۸.۶ برابر. ضرایب پایینتر در شیاین و لائوپو ریسکهای قابل شناسایی نظارتی و تبدیل به نقدینگی را جبران میکنند؛ آنها قیمتگذاری نادرست خودکار نیستند.
۴. صنعت و چشمانداز رقابتی
فضای مصرفکننده مرتبط تنها بر اساس دسته محصولات تعریف نمیشود. شرکتها برای تصاحب سهمی از درآمد اختیاری مشتریان، از طریق سه مدل اقتصادی با یکدیگر رقابت میکنند: فراوانی الگوریتمی، هویت کلکسیونی، و لوکس فرهنگی. زارا و سایر برندهای فستفشن، شین را در سرعت طراحی و حضور فیزیکی به چالش میکشند. مینیسو و سانریو، پاپ مارت را در زمینه کالاهای دارای مالکیت معنوی (IP) مقرونبهصرفه و خردهفروشی جهانی به چالش میکشند. چاو تای فوک و دیگر جواهرسازان، لائوپو را در زمینههای اعتماد، تأمین طلا و شبکههای فروشگاهی به چالش میکشند.
|
بعد زنجیره ارزش
|
شین
|
پاپ مارت
|
طلای لائوپو
|
چه کسی مزیت دارد
|
|
کشف تقاضا
|
آزمون دیجیتال بلادرنگ در سراسر یک کاتالوگ بسیار گسترده
|
جامعه هواداران، عرضهها و تعامل با شخصیتها
|
تقاضای VIP، المانهای فرهنگی و مشتریمداری اختصاصی در مراکز خرید
|
شین در سرعت داده؛ پاپ مارت در عمق احساسی
|
|
کنترل عرضه
|
شبکه تامینکنندگان شخص ثالث دیجیتالیشده
|
سبد مالکیت معنوی (IP) اختصاصی با تولید برونسپاریشده
|
طراحی، استانداردهای ساخت ظریف، تأمین طلا و خردهفروشی مستقیم
|
لائوپو در کمیابی؛ شین در انعطافپذیری
|
|
قدرت قیمتگذاری
|
پایین؛ تمرکز ارزش پیشنهادی بر مقرونبهصرفه بودن است
|
بالا در صورتی که تقاضا برای IP از عرضههای کنترلشده فراتر رود
|
بالا زمانی که ارزش طلا و جایگاه فرهنگی یکدیگر را تقویت کنند
|
Laopu، سپس Pop Mart
|
|
انتقالپذیری جهانی
|
اثباتشده در تقریباً ۱۶۰ بازار
|
امیدوارکننده، اما درآمد خارج از کشور در نیمه اول سال کاهش یافت
|
مراحل اولیه؛ بخش خارج از کشور ۱۶.۷٪ از درآمد را تشکیل میداد
|
SHEIN با اختلاف زیاد
|
|
سرمایه مورد نیاز
|
هزینههای بالای تکمیل سفارش و بازاریابی
|
افزایش موجودی کالا و سرمایهگذاری در فروشگاهها
|
موجودی طلای بسیار بالا و سپردههای فروشگاهی ممتاز
|
Pop Mart بهترین تعادل را دارد
|
|
شرکت
|
آخرین دوره قابل مقایسه
|
رشد درآمد
|
شاخص حاشیه سود
|
ارزیابی رقابتی
|
|
SHEIN
|
سال مالی ۲۰۲۵
|
۸.۰٪
|
حاشیه سود عملیاتی ۴.۱٪
|
بزرگترین مقیاس، اما اقتصاد واحد حساس به سیاستها
|
|
Inditex
|
سال مالی ۲۰۲۵
|
۳.۲٪ گزارششده؛ ۷.۰٪ با ارز ثابت
|
حاشیه سود ناخالص ۵۸.۳٪
|
فروشگاههای فیزیکی و اجرای ممتاز از تابآوری حمایت میکنند
|
|
Pop Mart
|
نیمه اول ۲۰۲۶
|
۲۳.۸٪
|
حاشیه سود خالص تعدیلشده ۳۰.۰٪
|
سودآوری برتر، همراه با ملاحظات مربوط به خارج از کشور و موجودی کالا
|
|
MINISO Group
|
نیمه اول ۲۰۲۶
|
۲۲.۴٪
|
حاشیه سود ناخالص ۴۴.۳٪
|
خردهفروشی ارزشمحور گستردهتر و TOP TOY یک جایگزین IP با حاشیه سود کمتر ارائه میدهند
|
|
طلای لائوپو
|
نیمه اول ۲۰۲۶
|
۶۰.۳٪
|
حاشیه سود خالص تعدیلشده ۲۱.۸٪
|
قویترین رشد و پرمیومسازی، بیشترین شدت سرمایه در گردش
|
|
چائو تای فوک
|
سال مالی ۲۰۲۶
|
۵.۳٪
|
حاشیه سود ناخالص ۳۲.۳٪
|
مقیاس و اعتماد بسیار چشمگیر هستند، اما رشد کندتر و جایگاهیابی گستردهتر است
|
دورهها، مبانی حسابداری و ارزها متفاوت هستند، بنابراین جدول بیشتر جنبهی راهنما دارد تا یک غربالگری دقیق ارزشگذاری. با این حال، این جدول موازنه استراتژیک را نشان میدهد. ایندیتکس کندتر از شین رشد میکند اما از خردهفروشی فیزیکی تثبیتشده و وابستگی کمتر به معافیتهای بستههای کوچک بهره میبرد. مینیسو با نرخ رشد پاپمارت همگام است اما حاشیه سود ناخالص آن بهطور محسوسی پایینتر است زیرا کالاهای عمومی و محصولات دارای مجوز، ارزش کمیابی کمتری را جذب میکنند. چائو تای فوک بسیار بزرگتر و متنوعتر از لائوپو است، اما رشد کندتر و حاشیه سود ناخالص پایینتر آن نشان میدهد که چگونه جایگاهیابی محدود فرهنگی-لوکس لائوپو در حال حاضر قدرت قیمتگذاری بیشتری ایجاد میکند.
سازوکار انتقال اصلی، از کنترل روایت به بازده مالی است. یک طراحی متمایز توجه ایجاد میکند؛ توزیع کنترلشده، توجه را به کمیابی تبدیل میکند؛ کمیابی از قیمت و حاشیه سود ناخالص حمایت میکند؛ کانالهای مستقیم، دادههای مشتری و سود خردهفروشی را حفظ میکنند؛ اما موجودی اضافی نشان میدهد که چه زمانی کمیابیِ درکشده، بیش از حد تولید شده است. پاپمارت در حال حاضر این زنجیره را به بهترین نحو مدیریت میکند. لائوپو بیشترین رشد را به دست میآورد اما یک پایگاه موجودی سنگین را تأمین مالی میکند. شین (SHEIN) در شناسایی تقاضا و پاسخگویی به عرضه سرآمد است، اما لجستیک و جذب مشتری بخش زیادی از سود ناخالص را به خود اختصاص میدهد.
۵. ریسکهای کلیدی
-
ریسک مقرراتی و گمرکی شین (SHEIN). حذف معافیت د مینیمیس (de minimis) توسط ایالات متحده پیش از این با کاهش ۱۴.۳ درصدی درآمد سهماهه اول این کشور و افزایش هزینههای تکمیل سفارش همزمان شده است. لغو معافیت بستههای کمارزش اتحادیه اروپا میتواند منطقهای را تحت تأثیر قرار دهد که ۳۵.۴٪ از درآمد سال ۲۰۲۵ را به خود اختصاص داده است. افزایش تعرفهها، بازرسیها یا تعهدات مسئولیت محصول بهطور مستقیم بر قیمت، نرخ تبدیل، زمان تحویل و حاشیه سود اثرگذار خواهد بود.
-
ریسک نیروی کار، محصول و پذیرش در بورس (لیست شدن) شیاین (SHEIN). ادعاهای مربوط به استانداردهای کار تأمینکنندگان، نقض مالکیت فکری، ایمنی محصول یا شیوههای مدیریت داده میتواند دسترسی به بازار را محدود کرده و هزینههای رعایت مقررات (انطباق) را افزایش دهد. پذیرش در بورس هنگکنگ شفافیت و افشای اطلاعات را بهبود میبخشد، اما نظارتهای سیاسی جهانی را برطرف نمیکند. یک برنامه توسعه به تأخیر افتاده یا محدودیتها در یک بازار بزرگ، فرضیه ارزشگذاری پایین را به چالش خواهد کشید.
-
ریسک چرخه مالکیت فکری (IP) پاپ مارت (Pop Mart). تقاضا برای اقلام کلکسیونی زمانی که یک شخصیت بیش از حد در معرض دید قرار گیرد، میتواند به سرعت معکوس شود. مجموعه THE MONSTERS در حال حاضر در نیمه اول سال ۲۰۲۶ کاهشی ۷.۵ درصدی را تجربه کرده است. اگر Twinkle Twinkle و IPهای جدیدتر نتوانند این کاهش را جبران کنند، بهرهوری فروشگاهها و گردش موجودی کالا به طور همزمان تضعیف خواهد شد. تمرکز بیش از ۳۰ درصدی بر روی یک IP همراه با رشد گروهی زیر ۱۵ درصد، یک سیگنال منفی تلقی میشود.
-
ریسک اجرای عملیات خارج از کشور پاپمارت (Pop Mart). درآمد قاره آمریکا ۱۶.۵ درصد و منطقه آسیا-اقیانوسیه (APAC) ۹.۷ درصد کاهش یافت، حتی با وجود اینکه تعداد فروشگاهها توسعه یافته بود. مدیریت به عادی شدن محبوبیت IPها و جذب ضعیف آنلاین در قاره آمریکا اشاره کرد. یک نیمسال دیگر از روند منفی درآمدهای خارج از کشور نشان میدهد که پایداری توجه طرفداران جهانی کمتر از موتور محرک برند داخلی است.
-
موجودی کالا، قیمت طلا و ریسک تامین مالی لائوپو (Laopu). روزهای موجودی کالا به ۲۷۱ روز رسید و استقراض بانکی حدود ۴.۰۰ میلیارد یوان از موجودی نقدی فراتر رفت. کاهش قیمت طلا میتواند میزان مراجعه مشتریان را کاهش دهد یا فشاری بر ارزشگذاری موجودی کالا ایجاد کند؛ افزایش شدید آن نیز میتواند به تأمین مالی بیشتری نیاز داشته باشد و مقرونبهصرفه بودن محصولات را کاهش دهد. حرکت در هر یک از این دو جهت میتواند چرخه تبدیل وجه نقد را تضعیف کند.
-
ریسک زمانبندی تقاضای لائوپو. تعدیلهای قیمتی و انتظارات برای افزایش قیمت طلا میتواند خریدها را به جلو بیندازد. اگر درآمد سهماهه پس از افزایش قیمت به شدت کاهش یابد، رشد نیمساله ممکن است نرخ اجرای پایدار را بیش از حد واقعی نشان دهد. تقاضای فروشگاههای همسان، رفتار خرید تکراری آنلاین و گردش موجودی کالا از تعداد بوتیکهای جدید مهمتر هستند.
-
ریسک ارزشگذاری و ابزار مالی. قیمتهای بازار و مضارب نمایشدادهشده، مراجع مربوط به تاریخهای مشخصی هستند و میتوانند بهسرعت تغییر کنند. محصولات البنک (LBank) برای SHEIN و Pop Mart قراردادهای آتی دائمی اهرمی هستند، نه مالکیت سهام پایه. نرخهای تأمین مالی، سازوکارهای لیکوئید شدن، ساعات معاملاتی، نحوه ساختاردهی شاخص و ریسک مبنا میتوانند باعث شوند که بازدهی این محصولات تفاوت قابلتوجهی با سهام واقعی داشته باشد.
-
ریسکهای کلان اقتصادی و مخارج اختیاری. مد، کالاهای کلکسیونی و جواهرات لوکس همگی به اعتماد مصرفکننده بستگی دارند، اما میزان حساسیت آنها متفاوت است. SHEIN ممکن است از پدیده ارزانخری (تجارت به سمت پایین) سود ببرد در حالی که با هزینههای لجستیک بالاتری مواجه میشود؛ Pop Mart ممکن است فرکانس خرید اختیاری خود را از دست بدهد؛ Laopu ممکن است همزمان تقاضای طلا به عنوان دارایی امن و فشار قدرت خرید (کاهش توان مالی) را تجربه کند. یک کندی اقتصادی گسترده پیامدهای یکسانی برای همه ایجاد نمیکند.
۶. چکلیست نظارت
-
رشد و حاشیه سود SHEIN: رشد درآمد فصلی بالای ۱۰٪ و حاشیه سود عملیاتی بالای ۴٪ نشاندهنده ثبات خواهد بود. رشد زیر ۵٪ با حاشیه سود عملیاتی زیر ۳٪ تایید میکند که هزینههای سیاستگذاری و جذب بر مزایای مقیاس غلبه کرده است.
-
ترکیب منطقهای SHEIN: روند درآمد ایالات متحده را برای بازگشت به رشد و اروپا را برای یافتن شواهد آمادگی جهت تغییرات گمرکی زیر نظر داشته باشید. دومین کاهش دو رقمی ایالات متحده بدون رشد سریعتر در سایر مناطق، منفی خواهد بود.
-
تجدید مالکیت فکری (IP) پاپمارت: درآمد حاصل از Twinkle Twinkle، CRYBABY، DIMOO، SKULLPANDA، HIRONO و MOLLY را در مقایسه با THE MONSTERS ردیابی کنید. رشد IPهای جدیدتر باید همچنان فراتر از کاهش در فرنچایزهای قدیمی باشد.
-
درآمد خارج از کشور پاپمارت: بازگشت به رشد مثبت در هر دو منطقه آمریکا و آسیا-اقیانوسیه (APAC) میتواند انتقالپذیری جهانی را تایید کند. یک نیمه دیگر با کاهش بیش از ۵ درصدی درآمد خارج از کشور، فرضیه پریمیوم را تضعیف خواهد کرد.
-
موجودی انبار پاپمارت: روزهای گردش موجودی کالا زیر ۱۷۰ نشاندهنده بهبود نرخ فروش مستقیم خواهد بود؛ سطحی بالاتر از ۲۰۰ با رشد درآمد زیر ۲۰٪ نشاندهنده تولید بیش از حد یا انباشت کانال فروش خواهد بود.
-
تبدیل وجه نقد لائوپو: جریان نقدی عملیاتی باید در یک سال غلتان از ۶۰٪ سود تعدیلشده فراتر رود. نسبت زیر ۴۵٪ همزمان با افزایش استقراضها، نشاندهنده این خواهد بود که رشد حسابداری در حال بلعیدن ظرفیت ترازنامه است.
-
موجودی کالا و قیمت لائوپو: دوره گردش موجودی کمتر از ۲۳۰ روز از فرضیه لوکس بودن برند حمایت میکند. روزهای بالای ۲۸۰، بهویژه با رشد آنلاین کندتر، نشاندهنده این خواهد بود که کمیابی در حال تبدیل شدن به انباشت موجودی در انبار است.
-
ارزشگذاری نسبی: نسبت قیمت به درآمد و بازده جریان نقدی آزاد را تنها پس از همراستاسازی دورهها و تعدیل برای خالص وجه نقد یا بدهی مقایسه کنید. پاپمارت (Pop Mart) شایسته بالاترین ضریب است زیرا ترازنامه آن در قویترین وضعیت قرار دارد؛ در حالی که لائوپو و شین (SHEIN) تا زمان بهبود ریسکهای خاص خود، به تخفیفهای بزرگتری نیاز دارند.
-
وضعیت محصول البانک (LBank): پیش از معامله، مشخصات قرارداد، تناوب تأمین مالی (funding)، اهرم و متدولوژی شاخص را راستیآزمایی کنید. طلای لائوپو (Laopu Gold) تا تاریخ این گزارش خارج از پوشش تاییدشده البانک قرار دارد.
۷. منابع