نویسنده: پژوهش LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم گردآوری و تحلیل شده و صرفاً برای بهاشتراکگذاری اطلاعات و بحثهای پژوهشی ارائه میشود. این گزارش بهمنزله مشاوره سرمایهگذاری، توصیه اوراق بهادار، دستورالعمل معاملاتی یا تضمین بازدهی نیست. فعالیتهای شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات اجماعی مطرحشده در این گزارش ممکن است در طول زمان تغییر کنند. خوانندگان باید دادهها را بهطور مستقل تأیید کرده و تصمیمات خود را اتخاذ کنند.
1. نتیجهگیری اصلی
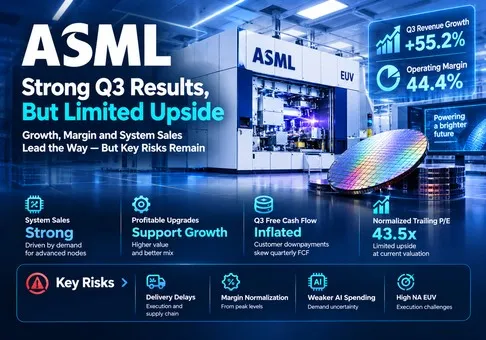
جمعبندی کلی: ASML Holding N.V. یک کسبوکار استثنایی در تجهیزات نیمهرسانا است، اما سهام آن از پیش اجرای قابلتوجهی را قیمتگذاری کرده است. با نسبت تقریباً 43.5 برابری سود دوازدهماهه گذشته پس از تعدیل نمونهای برای سود تجدیدارزیابی Mistral AI، ارزشگذاری فشرده است و نسبت ریسک به بازده کوتاهمدت محتاطانه به نظر میرسد. متغیر تعیینکننده این است که تقاضای متعهد مشتریان با چه سرعتی به ظرفیت تولید پذیرفتهشده و سودآور تبدیل میشود.
-
شتابگیری رشد از نظر اقتصادی معنادار است. درآمد سهماهه سوم نسبت به سال قبل 55.2٪ افزایش یافت و حاشیه عملیاتی به 44.4٪ رسید. این ترکیب از مبنای سود قویتر حمایت میکند؛ اما همچنین به این معناست که سرمایهگذاران باید بررسی کنند آیا ارتقاهای تدریجی و تحویل ابزارها میتوانند این بهبود را تداوم بخشند یا خیر، نه اینکه صرفاً یک فصل را برونیابی کنند.
-
EPS گزارششده، بهبود سودهای تکرارشونده را بیشازحد نشان میدهد. سود ۵۰۹.۷ میلیون یورویی ناشی از سرمایهگذاری در سهام، ۱۲.۹۳ یورو به سود هر سهم رقیقشده افزود. استفاده از نرخ مؤثر مالیاتی ۱۶.۱٪ در این فصل بهعنوان مبنایی برای تخصیص نمونه، تعدیل ۱.۱۲ یورویی بهازای هر سهم را نشان میدهد. این نرمالسازی تحلیلی ماست، نه سود تعدیلشده هر سهم گزارششده توسط شرکت یا نتیجه مالیاتی دقیقاً افشاشده و مختص این سرمایهگذاری.
-
ورود وجه نقد، تابآوری مالی را بهبود میدهد، اما با یک تعهد تحویل همراه است. جریان نقد آزاد سهماهه سوم ۱۱.۳۵۰۴ میلیارد یورو بود. پیشپرداختهای مشتریان محرک مهمی بودند و بدهیهای قراردادی غیرجاری بهشدت افزایش یافتند. تحویل ابزار در آینده، تعهد تأمینشده از محل وجه نقد را مصرف میکند؛ سالانهسازی جریان نقد آزاد فصلی، وجه نقد پایدار و قابل توزیع را بهطور چشمگیری بیشبرآورد میکند.
-
چشمانداز بهبود مییابد، هرچند نه به اندازهای چشمگیر که تیتر سودهای فصلی نشان میدهد. چشمانداز فروش کل سال از ۴۳ تا ۴۵ میلیارد یورو به ۴۴ تا ۴۵ میلیارد یورو افزایش مییابد که رشد ۱.۱٪ در نقطه میانی را نشان میدهد. کف بالاتر، عدم قطعیت نزولی را کاهش میدهد. این موضوع بهتنهایی یک رژیم ارزشگذاری چندساله جدید را اثبات نمیکند.
-
پرداخت صرف ارزشگذاری بالاتر موجه است؛ رشد آسان قیمت موجه نیست. قیمت پایانی نزدک در 14 اکتبر، یعنی 1,650.00 دلار آمریکا، و نرخ تبدیل همانروز بانک مرکزی اروپا، یعنی 1 یورو = 1.1195 دلار آمریکا، بهترتیب بیانگر 42.1 برابر سود هر سهم رقیقشده دوازدهماهه گزارششده به میزان 35.00 یورو و 43.5 برابر رقم نرمالشده 33.88 یورویی ما هستند. حتی پس از افت قیمت در روز اعلام سود، این سهم همچنان به رشد مستمر سودآوری نیاز دارد.
سود هر سهم رقیقشده تکرارشونده نمونهای ما برای سال مالی 2026 برابر با 41.20 یورو است. این رقم، سود هر سهم رقیقشده نهماهه را با یک پل عملیاتی برای سهماهه چهارم ترکیب میکند که بر مبنای درآمد 14.7 میلیارد یورو، حاشیه ناخالص 57%، هزینههای عملیاتی 1.6 میلیارد یورو، نرخ مالیات 17% و 383.5 میلیون سهم رقیقشده است، ضمن آنکه سهم برآوردی تجدیدارزیابی در سهماهه سوم حذف شده است. فرض میکنیم در سهماهه چهارم هیچ درآمد افزایشی از بهره یا سرمایهگذاری به روش حقوق صاحبان سهام وجود نداشته باشد. با نرخ ارز یادشده، قیمت سهم حدود 35.8 برابر این رقم سود مدلسازیشده است. این یک سناریوی ساختهشده در داخل مجموعه است، نه پیشبینی سود هر سهم مدیریت یا اجماع بازار.
برای سال ۲۰۲۷، تحلیل حساسیت نمونهای EPS/ضریب وابستگی را ملموس میکند: ۴۵ یورو با ضریب ۳۰ برابر به ۱٬۵۱۱ دلار آمریکا تبدیل میشود که تقریباً ۸٫۴٪ پایینتر از قیمت بستهشدن مرجع است؛ ۵۰ یورو با ضریب ۳۵ برابر، ۱٬۹۵۹ دلار آمریکا میدهد که حدود ۱۸٫۷٪ بالاتر است؛ ۶۰ یورو با ضریب ۴۰ برابر، ۲٬۶۸۷ دلار آمریکا میدهد که حدود ۶۲٫۸٪ بالاتر است. اینها سناریوهای محاسباتی مشروط هستند، سود سهام را لحاظ نمیکنند و ثابت ماندن نرخ ارز را فرض میگیرند. سناریوی صعودی مستلزم هم سودآوری استثنایی و هم تداوم پریمیوم است. تفسیر پایه، شرکتی قدرتمند است که ارزشگذاری آن فضای محدودی برای تأخیر در تولید یا حاشیه سود ضعیفترِ ارتقاها باقی میگذارد.
۲. نمای کلی شرکت، ترکیب کسبوکار و شاخصهای عملیاتی اصلی
شرکت ASML تجهیزات لیتوگرافیِ انتقالدهنده الگوهای مدار به ویفرها را، در کنار نرمافزار، تجهیزات اندازهگیری، نگهداری و ارتقا، میفروشد. مشتریان آن تولیدکنندگان نیمهرسانا هستند، نه مشتریان ابری که خدمات محاسباتی میخرند. هزینهکرد توسعهدهندگان هوش مصنوعی از طریق تقاضا برای تراشه، اقتصاد تولید، بودجههای سرمایهای مشتریان، آمادگی کارخانههای تولید تراشه و پذیرش نهایی تجهیزات به ASML میرسد. هر مرحله میانی میتواند زمانبندی شناسایی درآمد را تغییر دهد.
درآمد سیستم به حجم ابزارها، پیکربندی، ترکیب فناوری و شرایط شناسایی درآمد بستگی دارد. مدیریت پایگاه نصبشده از طریق گزینههای خدماتی و میدانی، از تجهیزاتی که هماکنون در کارخانهها نصب شدهاند درآمدزایی میکند. بنابراین کسبوکار هم از ظرفیت تولید جدید و هم از افزایش خروجی ظرفیت موجود درآمد کسب میکند. دومی میتواند بهویژه زمانی جذاب باشد که مشتریان پیش از آماده شدن یک کارخانه ساخت ویفر جدید به توان عملیاتی ویفر نیاز دارند. سود عملیاتی جداگانه برای EUV، DUV و خدمات در منابع استفادهشده در اینجا افشا نشده است؛ بنابراین نمیتوان سهم سود آنها را با دقت تعیین کرد.
|
کسبوکار / میزان مواجهه
|
درآمد سهماهه سوم ۲۰۲۶
|
نقش و اقتصاد
|
|
سیستمهای EUV
|
حدود ۴.۱ میلیارد یورو
|
الگودهی منطق پیشرفته و DRAM؛ شامل یک سیستم High NA؛ زیرمجموعهای از فروش سیستمها.
|
|
سیستمهای غیر-EUV
|
حدود ۴.۳ میلیارد یورو
|
فروش سیستمهای DUV و سایر سیستمهای غیر-EUV؛ مواجهه گستردهتر با گرههای فناوری و مناطق جغرافیایی.
|
|
فروش خالص سیستمها
|
۸.۳۷۳۲ میلیارد یورو؛ ۷۱.۸٪ از کل
|
درآمد تجهیزات سرمایهای؛ منطق ۵۴٪ / حافظه ۴۶٪؛ پذیرش و ترکیب بر زمانبندی اثر میگذارند.
|
|
مدیریت پایگاه نصبشده
|
۳٫۲۸۸۸ میلیارد یورو؛ ۲۸٫۲٪ از کل
|
خدمات و گزینههای نصب در محل، از جمله ارتقاهای بهرهوری؛ ترکیب ارتقاهای با حاشیه سود بالا به سهماهه سوم کمک کرد.
|
|
لیتوگرافی جامع
|
در بالا گنجانده شده است؛ سود بخش جداگانهای افشا نشده است
|
متروژی، نرمافزار و بهینهسازی فرایند، بازده و یکپارچهسازی مشتری را بهبود میدهند.
|
EUV و غیر-EUV اجزای فروش خالص سیستمها هستند؛ نباید دوباره به آن جمع فرعی افزوده شوند. مقادیر گرد شده آنها از اظهارات آمادهشده ۱۴ اکتبر هستند. سهمهای درآمدی بر اساس صورتهای مالی محاسبه شدهاند. درصدهای منطق و حافظه به فروش سیستمها اشاره دارند، نه درآمد تلفیقی. «مدیریت پایگاه نصبشده» شامل ارتقاهایی است که زمانبندی و حاشیه سود آنها میتواند بهطور قابلتوجهی با هزینههای مکرر نگهداری متفاوت باشد.
معیارهای عملیاتی اصلی و تغییرات
شفافترین مقایسه سودآوری، در برابر پیشبینی پیشین خود ASML است. درآمد سهماهه سوم از نقطه میانی 11.5 میلیارد یورو به میزان 162 میلیون یورو، یا 1.4%، فراتر رفت؛ در حالی که حاشیه ناخالص نیز 1.5 واحد درصد از نقطه میانی 56% بالاتر بود. این امر، بدون اتکا به ارقام اجماع ثانویه و متعارضی که یورو، دلار و EPS پایه در برابر رقیقشده را با هم ترکیب میکنند، بهبود واقعی در اجرا را نشان میدهد. ما برآورد تأییدنشدهای از عبور یا عدم تحقق نسبت به اجماع منتشر نمیکنیم.
|
معیار / رویداد
|
مرجع پیشین
|
مشاهده فعلی
|
تفسیر سرمایهگذاری
|
|
فروش خالص سهماهه سوم، میلیارد یورو
|
سهماهه دوم 2026: 9.3265
|
11.6620
|
رشد متوالی 25.0%؛ 55.2% بالاتر از سهماهه سوم 2025.
|
|
فروش سهماهه سوم در مقایسه با پیشبینی قبلی
|
11.0–12.0 میلیارد یورو
|
11.6620 میلیارد یورو
|
1.4% بالاتر از نقطه میانی و پایینتر از سقف بازه؛ با پیشبینی شرکت مقایسه شود.
|
|
حاشیه ناخالص سهماهه سوم
|
پیشبینی قبلی: 55–57%
|
57.5%
|
1.5 واحد درصد بالاتر از نقطه میانی؛ ترکیب ارتقاها اهمیت دارد.
|
|
پیشبینی فروش / حاشیه ناخالص سهماهه چهارم
|
چشمانداز جدید اکتبر
|
14.2–15.2 میلیارد یورو / حدود 57%
|
نقطه میانی مستلزم رشد متوالی درآمد در حدود 26.1% است.
|
|
راهنمای درآمد سال مالی ۲۰۲۶
|
۴۳ تا ۴۵ میلیارد یورو
|
۴۴ تا ۴۵ میلیارد یورو
|
کف افزایش یافت؛ نقطه میانی ۱.۱٪ بالا میرود؛ سقف بدون تغییر است.
|
|
راهنمای حاشیه ناخالص سال مالی ۲۰۲۶
|
۵۴ تا ۵۶٪
|
حدود ۵۶٪
|
سودآوری سالانه مورد انتظار بالاتر است.
|
|
بازگشت سرمایه
|
سهماهه سوم ۲۰۲۶
|
حدود ۴.۱ میلیارد یورو بازخرید سهام
|
سود سهام میاندورهای ۱.۸۸ یورو، قابل پرداخت در ۴ نوامبر.
|
|
نقشه راه عرضه
|
هدف گسترش ظرفیت در ۲۰۲۷
|
۳۰٪ برای EUV با NA پایین و غوطهوری DUV
|
ظرفیت، تولید و فروش شناساییشده همچنان معیارهای متفاوتی هستند.
|
نقطه میانی جدید سهماهه چهارم نشان میدهد که اگر مدیریت پایگاه نصبشده به انتظار تقریبی ۳.۷ میلیارد یورویی مدیریت برسد، درآمد سیستمها حدود ۱۱.۰ میلیارد یورو خواهد بود. این امر به جهشی بزرگ در فروش سیستمها نیاز دارد. بازه سالانه با سهماهه چهارم قدرتمند سازگار است، اما با افزایش هدف تحویل پایان سال، اهمیت نسبی زمانبندی پذیرش افزایش مییابد.
برای انتخاب پژوهش، پیش از انتخاب شرکت، قرارداد آتی ASMLUSDT و بازارهای اسپات AMDON/USDT و COSTON/USDT باز شدند. هر یک رابط معاملاتی را نمایش دادند؛ تطبیق هویت دارایی با اطلاعات سهام LBank یا اطلاعیههای رسمی فهرستشدن بررسی شد. آخرین پوشش ASML در ۲ ژوئیه، خارج از بازه محرومیت ۹۰روزه، بود؛ در حالی که Costco در ۹ اکتبر پوشش داده شد. انتشار ASML در ۱۴ اکتبر، در این مجموعه تأییدشده، قویترین محرک فوری پژوهشِ مختص شرکت را فراهم میکند. از هیچ مرورگر دسکتاپ یا API متعلق به LBank استفاده نشد.
ابزار مرتبط یک قرارداد دائمی تسویهشونده با USDT است. این قرارداد مالکیت سهامداران ASML یا حقوق دریافت سود نقدی را منتقل نمیکند. سازوکارهای تأمین مالی، اهرم، نقدشدن و مبنا میتوانند بازدهی متفاوتی نسبت به سهام پایه ایجاد کنند. ما قیمت پایانی سهام در نزدک را صرفاً برای ارزشگذاری به کار میبریم؛ قیمت لحظهای مارکِ در دسترسنبودۀ رابط LBank لحاظ نشده است.
۳. کیفیت بنیادی
کیفیت رشد قوی است، اهرم عملیاتی قابلتوجه است و نقدینگی در وضعیت مطلوبی قرار دارد. سود خالص گزارششده و تبدیل نقدی فصلی هر دو نیازمند تعدیل هستند. فروشهای سیستمی و مدیریت پایگاه نصبشده همزمان رشد کردند که الگویی سالمتر از رشد وابسته به یک محصول جدید واحد است. با این حال، ارتقاهای با سودآوری غیرمعمول و تجدید ارزیابی سرمایهگذاری باعث میشوند حاشیه سود خالص بهتنهایی معیار مناسبی برای اقتصاد چرخهای کسبوکار نباشد.
|
بر مبنای GAAP آمریکا، مگر آنکه خلاف آن ذکر شده باشد؛ میلیون یورو
|
سهماهه سوم ۲۰۲۵
|
سهماهه دوم ۲۰۲۶
|
سهماهه سوم ۲۰۲۶
|
۹ ماهه ۲۰۲۶
|
|
فروش خالص
|
7,516.0
|
9,326.5
|
11,662.0
|
29,755.4
|
|
حاشیه سود ناخالص
|
51.6%
|
54.0%
|
57.5%
|
55.0%
|
|
حاشیه عملیاتی
|
32.8%
|
37.1%
|
44.4%
|
39.6%
|
|
سود خالص
|
2,124.5
|
2,917.6
|
4,960.4
|
10,634.7
|
|
سود هر سهم رقیقشده، یورو
|
5.48
|
7.58
|
12.93
|
27.64
|
|
جریان نقدی عملیاتی
|
559.1
|
1,703.0
|
11,797.6
|
11,315.0
|
|
خرید اموال، ماشینآلات و تجهیزات بهعلاوه داراییهای نامشهود
|
315.4
|
386.0
|
447.2
|
1,255.5
|
|
جریان نقدی آزاد، محاسبهشده بر مبنای غیر GAAP
|
243.7
|
1,317.0
|
11,350.4
|
10,059.5
|
|
وجه نقد بهعلاوه سرمایهگذاریهای کوتاهمدت، پایان دوره
|
5,128.2
|
7,581.5
|
12,735.1
|
12,735.1
|
|
بدهی بلندمدت، پایان دوره؛ بدون احتساب بخش جاری
|
2,704.7
|
1,984.4
|
1,963.0
|
1,963.0
|
مبنای منبع: صورتهای مالی ASML بر اساس US GAAP برای سهماهه سوم ۲۰۲۶، صفحات ۲ تا ۹. جریان نقد آزاد برابر است با جریان نقد عملیاتی منهای خرید املاک، ماشینآلات و تجهیزات و داراییهای نامشهود. وجه نقد شامل سرمایهگذاریهای کوتاهمدت است. مبالغ ترازنامه در ستون نهایی، ماندههای ۲۷ سپتامبر هستند، نه میانگینهای نهماهه. ردیف بدهی تنها بدهی بلندمدت را نشان میدهد؛ این رقم کل بدهی نیست و برای ادعای یک مانده دقیق خالص وجه نقد استفاده نشده است.
تبدیل سود. حاشیه عملیاتی سهماهه سوم ۱۱.۶ واحد درصد از سطح سال قبل بالاتر است. سود سرمایهگذاری در حقوق صاحبان سهام زیر درآمد عملیاتی قرار دارد؛ بنابراین، این سود بهبود عملیاتی مذکور را توضیح نمیدهد. با این حال، آپشنهای فیلد با حاشیه بالا میتوانند حاشیه عملیاتی را بهطور موقت قویتر از سطحی کنند که ترکیب نرمالشده ایجاد میکند. تفسیر پایه ما بهبود کسبوکار را میپذیرد، اما با گسترش تولید سختافزار انتظار سودآوری افزایشی کمافراطتری دارد.
سرمایه در گردش. تغییرات سهماهه سوم در داراییها و بدهیها ۷.۰۰۹۰ میلیارد یورو به جریان نقدی عملیاتی افزود. بدهیهای قراردادی غیرجاری از ۳.۵۷۰۳ میلیارد یورو در پایان ژوئن به ۹.۳۰۰۶ میلیارد یورو افزایش یافت. اینها شاخصهای مؤیدی از تأمین مالی مشتریان و تعهدات تحویل آتی هستند، نه تطبیق کاملی از تمام پیشپرداختها: بدهیهای قراردادی جاری در ترازنامه خلاصهشده بهطور جداگانه تفکیک نشدهاند. مطالبات نیز افزایش یافتند؛ بنابراین، تأمین مالی قویتر از سوی مشتریان، ریسک وصول و پذیرش را از بین نمیبرد.
یک بررسی متقاطع مفید، نگاه به دوره نهماهه است. جریان نقد آزاد (FCF) به میزان ۱۰.۰۵۹۵ میلیارد یورو، کمتر از FCF سهماهه سوم است، زیرا نیمه نخست سال نقدینگی مصرف کرده است. بنابراین، ضربکردن سهماهه سوم در چهار مناسب نیست. حتی حذف ساده کل سهم سرمایه در گردش سهماهه سوم نیز صرفاً یک تعدیل زمانیِ نمونهای خواهد بود، زیرا چرخههای معمول موجودی، تأمینکنندگان و پرداخت مشتریان باید در یک مدل نقدینگی پایدار باقی بمانند.
تخصیص سرمایه. بازخریدهای عمده تعداد سهام را کاهش میدهند و مشارکت بهازای هر سهم در سودهای آتی را افزایش میدهند. ارزش اقتصادی آنها به ارزشگذاری در زمان بازخرید و نیازهای نقدی آینده بستگی دارد. پیشپرداختها میتوانند توسعه را تأمین مالی کنند، اما توزیع بخش زیادی از آنها پیش از تحویل، در صورت بهتعویقانداختن زمانبندیها توسط مشتریان، انعطافپذیری را کاهش میدهد. نقدینگی باید در برابر تعهدات به تأمینکنندگان و الزامات قراردادی، علاوه بر بدهی مالی، ارزیابی شود.
زنجیره قابلبازتولید از عملیات تا ارزشگذاری
با فروش سیستمها در سهماهه سوم به مبلغ 8.3732 میلیارد یورو و مدیریت پایگاه نصبشده به مبلغ 3.2888 میلیارد یورو آغاز کنید. برای یک تحلیل حساسیت مستقل مربوط به سهماهه بعد، فرض کنید درآمد سیستمها با ثابت ماندن ترکیب میانگین 20% افزایش یابد و درآمد پایگاه نصبشده 10% رشد کند. درآمد به 8.3732 × 1.20 + 3.2888 × 1.10 = 13.6655 میلیارد یورو میرسد. با حاشیه ناخالص 56% و هزینههای عملیاتی 1.6 میلیارد یورو، سود عملیاتی 6.0527 میلیارد یورو خواهد بود. با مالیات 17% و 383.5 میلیون سهم رقیقشده، سود هر سهم سادهشده، بدون احتساب درآمد بهره و سرمایهگذاری، 13.10 یورو است.
اگر این ظرفیت سودآوری برای چهار سهماهه ادامه یابد، سود هر سهم سالانه 52.40 یورو خواهد بود. با ضریب 30 برابر و نرخ ارز بدون تغییر، ارزش دلالتشده سهام تقریباً 1,760 دلار آمریکا به ازای هر سهم است. این یک تحلیل حساسیت است، نه پیشبینی: فرض درآمدی پایینتر از راهنمای جدید سهماهه چهارم است و فصلیبودن سهماههها مانع سالانهسازی خودکار میشود. هدف آن نشان دادن این است که رشد قوی حجم همچنان میتواند، در صورت کاهش ضریب ارزشگذاری، به افزایش قیمت اندکی منجر شود.
برای جریان نقدی، همان فصل سادهشده درآمد خالص ۵.۰۲۳۷ میلیارد یورو ایجاد میکند. استهلاک و کاهش ارزش به مبلغ ۰.۲۶ میلیارد یورو، خریدهای سرمایهگذاری به مبلغ ۰.۴۵ میلیارد یورو، نبود سایر تعدیلات غیرنقدی و تغییر خالص صفر در سرمایه در گردش را فرض کنید. در این صورت، جریان نقد آزادِ نمونهوار ۴.۸۳۳۷ میلیارد یورو خواهد بود. خروج ۲.۰ میلیارد یورویی سرمایه در گردش، بدون تغییر EPS، آن را به ۲.۸۳۳۷ میلیارد یورو کاهش میدهد. این موضوع مستقیماً توضیح میدهد که چرا پیشپرداختها و ریتم تحویل باید در کنار مدل سودآوری لحاظ شوند.
مهمترین متغیر، تحویل ظرفیت سودآور و تبدیلشونده به نقد است. شمار ابزارها بهتنهایی ترکیب محصولات را نادیده میگیرد؛ سفارشهای ثبتشده بهتنهایی آمادگی تحویل را نشان نمیدهند؛ و EPS بهتنهایی سرمایه در گردش تأمینشده توسط مشتری را لحاظ نمیکند. زمانی که هر سه مورد طی چند فصل بهطور همزمان بهبود یابند، این فرضیه تقویت میشود.
۴. چشمانداز صنعت و رقابت
صنعت مرتبط، تجهیزات ساخت ویفر و پشتیبانی چرخه عمر است. لیتوگرافی الگوها را ایجاد میکند؛ لایهنشانی و اچ مواد را اضافه و حذف میکنند؛ بازرسی و مترولوژی به تولیدکنندگان در دستیابی به بازده کمک میکنند. این مراحل برای بودجههای سرمایهای رقابت میکنند، اما اغلب مکمل یکدیگرند. مقایسه فروش کل شرکتها برای سنجش مقیاس و میزان مواجهه با چرخه مفید است، اما محاسبه معتبری از سهم بازار لیتوگرافی نیست.
|
لایه صنعت
|
جایگاه / مقیاس تأییدشده
|
رقابت مرتبط
|
پیامد ارزشیگذاری
|
|
لیتوگرافی EUV
|
رهبری تجاری در EUV؛ حدود ۴.۱ میلیارد یورو فروش سیستم در سهماهه سوم
|
در جدول همتایان، مقایسهکننده EUV کاملاً مشابهی وجود ندارد
|
از صرف ریسک کمیابی حمایت میکند؛ تقاضا باید به ابزارهای پذیرفتهشده تبدیل شود.
|
|
لیتوگرافی DUV
|
بخشی از حدود ۴.۳ میلیارد یورو فروش سیستمهای غیر-EUV
|
Canon و Nikon رقبای مستقیم DUV هستند
|
هزینهکرد برای گرههای بالغ و قیمتگذاری میتواند مستقل از هوش مصنوعی تضعیف شود.
|
|
پایگاه نصبشده و بهرهوری
|
۳.۲۸۸۸ میلیارد یورو درآمد سهماهه سوم
|
رقابت بر سر بودجه مشتریان با ابزارهای جدید و دیگر بهبودهای فرایندی
|
درآمدزایی قوی؛ ارتقاها تناوبی متفاوت از قراردادهای خدماتی دارند.
|
|
مهندسی مواد و اچ
|
Applied Materials و Lam Research رهبران همجوار در تجهیزات هستند
|
مراحل متفاوت فرایند؛ نه جایگزینهای EUV
|
هزینهکرد در هوش مصنوعی میتواند بهطور همزمان از چندین فروشنده حمایت کند.
|
|
کنترل فرایند
|
درآمد فصلی KLA: ۳.۶۵۸ میلیارد دلار آمریکا
|
بازرسی، مترولوژی و بودجههای بهینهسازی همپوشان
|
پیچیدگی، تقاضای مکمل ایجاد میکند؛ هیچ ادعای کلی درباره سهم بازار تجهیزات مطرح نیست.
|
جذابترین جایگاه در صنعت متعلق به فروشندهای است که فناوریاش با افزایش پیچیدگی تولید مشتریان، ضروریتر میشود. ASML زمانی سود میبرد که Logic و DRAM پیشرفته به شدت بیشتری از لیتوگرافی نیاز داشته باشند. مواجهه با بازار حافظه نیز چرخهایبودن ایجاد میکند: قیمتگذاری قویتر نیمهرساناها میتواند برنامههای افزایش ظرفیت را تسریع کند، در حالی که اصلاح موجودی میتواند آنها را به تعویق بیندازد. افقهای برنامهریزی بلندمدتتر، دیدپذیری تولید را بهبود میدهند، اما این چرخه را حذف نمیکنند.
|
شرکت / دوره
|
درآمد / رشد
|
سودآوری، GAAP
|
جریان نقدی یا شاخص عملیاتی
|
|
ASML Holding N.V.; سهماهه سوم منتهی به ۲۷ سپتامبر ۲۰۲۶
|
۱۱٫۶۶۲ میلیارد یورو؛ ۵۵٫۲٪ رشد سالبهسال
|
حاشیه ناخالص ۵۷٫۵٪؛ حاشیه عملیاتی ۴۴٫۴٪
|
جریان نقد آزاد ۱۱٫۳۵۰۴ میلیارد یورو؛ بهشدت تحت تأثیر پیشپرداختها.
|
|
Applied Materials, Inc.; سهماهه سوم سال مالی ۲۰۲۶ منتهی به ۲۶ ژوئیه
|
۹٫۱۱۵ میلیارد دلار آمریکا؛ ۲۴٫۸٪ رشد سالبهسال
|
حاشیه ناخالص ۵۰٫۳٪؛ حاشیه عملیاتی ۳۳٫۷٪
|
جریان نقد عملیاتی ۳٫۰۴ میلیارد دلار آمریکا؛ جریان نقد آزاد ۲٫۳۳۰ میلیارد دلار آمریکا.
|
|
Lam Research Corporation; سهماهه منتهی به ۲۸ ژوئن ۲۰۲۶
|
۶٫۷۲۲۲۳۸ میلیارد دلار آمریکا؛ ۳۰٫۰٪ رشد سالبهسال
|
حاشیه ناخالص ۵۱٫۷٪؛ حاشیه عملیاتی ۳۷٫۴٪
|
درآمد پشتیبانی مشتری و سایر درآمدها ۲٫۴۷۲۳۹۰ میلیارد دلار آمریکا.
|
|
KLA Corporation; سهماهه چهارم سال مالی ۲۰۲۶ منتهی به ۳۰ ژوئن
|
۳٫۶۵۸ میلیارد دلار آمریکا؛ ۱۵٫۲٪ رشد سالبهسال
|
سود خالص ۱٫۳۶۳ میلیارد دلار آمریکا؛ حاشیه خالص ۳۷٫۳٪
|
جریان نقد عملیاتی ۹۰۶٫۴ میلیون دلار آمریکا؛ جریان نقد آزاد ۸۱۷٫۱ میلیون دلار آمریکا.
|
ارقام همتایان از آخرین فصلهای گزارششده و شناساییشده شرکتها تا ۱۵ اکتبر گرفته شدهاند. دورهها تا سه ماه متفاوتاند و ارزها نیز تفاوت دارند. رشد بر اساس فصل متناظر سال قبلِ هر شرکت محاسبه میشود؛ حاشیهها بر مبنای GAAP هستند. حاشیه سود خالص KLA با حاشیههای عملیاتی همتایان قابل مقایسه نیست. تعاریف FCF و الگوهای پیشپرداخت مشتریان متفاوتاند؛ هیچ تبدیل ارزی یا محاسبه سهم درآمد میانشرکتی اعمال نشده است.
چه کسی برنده است؟ ASML از پیچیدگی گرههای پیشرفته و درآمدزایی از پایگاه نصبشده، بهطور خالص منتفع میشود. Lam Research نیز از طریق اچ، لایهنشانی و هزینهکردهای چرخه عمر سود میبرد؛ درآمد سیستمها و پشتیبانی این شرکت هر دو در سهماهه ژوئن افزایش یافتند. Applied Materials از مهندسی مواد و بستهبندی پیشرفته بهره میبرد و به درآمدی رکوردی و حاشیههای سود قویتر دست یافته است. KLA با پیچیدهتر شدن فرایندها، از افزایش هزینه خطاهای بازده درآمدزایی میکند. نتایج آنها از یک چرخه گسترده سرمایهگذاری در تجهیزات حمایت میکند، نه از این فرضیه که تمام هزینهکردهای افزایشی نصیب ASML میشود.
چه کسانی بازندهاند؟ قضاوت ساختاری ما این است که تأمینکنندگانی که بر ابزارهای قدیمیتر و کالاییشده متمرکز هستند، هنگامی که مشتریان بهرهوری گرههای پیشرفته را در اولویت قرار میدهند، با بیشترین خطر از دست دادن سهم نسبی از بودجه مواجهاند. کانن و نیکون در حوزه DUV مستقیماً رقابت میکنند، اما شواهد مورد استناد نشان نمیدهد که هیچیک در سهماهه سوم ۲۰۲۶ سهم بازار اندازهگیریشدهای را از دست داده باشند. بنابراین، بدون ساختن آماری درباره کاهش سهم فعلی، دسته تحت فشار و رقبای مستقیم را مشخص میکنیم. حضور خود ASML در گرههای بالغ نیز میتواند در آن بخش ضعیفتر قرار گیرد.
این مزیت رقابتی همچنین شامل یک وابستگی است. تکثیر یک شبکه تأمینکنندگان بسیار تخصصی دشوار است، اما گسترش سریع آن نیز دشوار است. دسترسی به اپتیکهای حیاتی میتواند یک تولیدکننده ابزارِ در غیر این صورت مسلط را محدود کند. بنابراین، یک برنامه ظرفیت میتواند از قدرت قیمتگذاری حمایت کند و در عین حال فروش کوتاهمدت را محدود سازد. صرف ارزشگذاری درست، به اقتصاد پایدار و اجرای منضبط پاداش میدهد؛ نباید تقاضای برآوردهنشده را سودی تلقی کند که از پیش شناسایی شده است.
فناوری EUV با NA بالا فرصت بلندمدت برای محصول و پیچیدگی اجرایی ایجاد میکند. تأیید صلاحیت، صرفه اقتصادی برای مشتریان، توان عملیاتی و پذیرش در تولید، از نقاط عطف نمایشی اهمیت بیشتری دارند. مشتریان میتوانند همزمان با ارزیابی NA بالا، بهرهوری NA پایین موجود را بهبود دهند؛ امری که ترکیب و زمانبندی درآمد ASML را تغییر میدهد. این وضعیت حتی در صورت تغییر برنامه زمانبندی اعلامشده برای ارسال ابزارهای جدید نیز میتواند از نظر اقتصادی جذاب باشد.
۵. ریسکهای کلیدی
-
گسترش عرضه از تعهدات عقب میماند. اگر اپتیکهای حیاتی، قطعات یا نیروی کار آموزشدیده مانع افزایش ظرفیت برنامهریزیشده شوند، ارسالها و پذیرشها به تأخیر میافتند. درآمد به دورههای بعد منتقل میشود، در حالی که هزینههای تحقیقوتوسعه و زیرساخت ادامه دارند؛ در نتیجه اهرم عملیاتی و ضریبی که سرمایهگذاران برای سودهای دوردست میپردازند کاهش مییابد.
-
پیشپرداختهای مشتریان دیگر افزایش نمییابد یا معکوس میشود. توقف سپردههای جدید، همراه با ایفای تعهدات موجود، میتواند حتی در دوره رشد درآمد نیز OCF را بهشدت کاهش دهد. این امر ظرفیت بازخرید سهام را تضعیف میکند و ارزشگذاریهای مبتنی بر FCF سالانهسازیشده سهماهه سوم را آسیبپذیر میسازد.
-
ترکیب ارتقا عادی میشود. اگر رشد پایگاه نصبشده بیشتر خدماتمحور شود یا ارتقاهای بهرهوری سودآوری کمتری پیدا کنند، حاشیه سود ناخالص میتواند به زیر نرخ جاری جدید کاهش یابد. در ارزشگذاری بالا، یک تغییر جزئی در حاشیه سود میتواند بازقیمتگذاری بزرگتری در سهام نسبت به آنچه تغییر درآمد نشان میدهد ایجاد کند.
-
هزینهکرد برای هوش مصنوعی کند میشود یا ظرفیت حافظه از حد نیاز فراتر میرود. اگر بازده مشتریان از زیرساخت جدید ناامیدکننده باشد یا موجودیهای حافظه دوباره افزایش یابد، تعهدات مربوط به تجهیزات ممکن است به تعویق بیفتند. این مسیر از بودجههای کارخانههای تولید تراشه به زمانبندی سفارشها، برنامههای پذیرش و انتظارات سودهای تکرارشونده امتداد دارد.
-
محدودیتهای صادراتی گسترش مییابند. کاهش توانایی برای تحویل یا ارائه خدمات به ابزارهای محدودشده، درآمد قابلدسترسی و کسب درآمد از پایگاه نصبشده را کاهش میدهد. اثر آن به دامنه واقعی مجوزدهی و محصولات بستگی دارد؛ این گزارش فرض نمیکند که محدودیت جدیدی که تأیید نشده است اعمال خواهد شد.
-
تجاریسازی High NA زمان بیشتری میبرد. تأخیر در احراز صلاحیت یا اقتصاد ضعیفتر مشتریان، درآمد محصولات پریمیوم را به تعویق میاندازد، در حالی که هزینههای توسعه پابرجا میمانند. محصولات موجود میتوانند اثرات را تعدیل کنند، اما ممکن است از همان ضریب رشد بلندمدت پشتیبانی نکنند.
-
نمای مالی، عملکرد عملیاتی را مبهم میکند. تجدیدارزیابیهای بیشتر سرمایهگذاریها، تغییر ترکیب مالیاتی، نوسان یورو-دلار یا بازخریدهای تهاجمی میتوانند مستقل از اقتصاد ابزارها، سود هر سهم را جابهجا کنند. سرمایهگذارانی که این اثرات را بهعنوان رشد عملیاتی دائمی سرمایهای میکنند، در معرض بیشبرآورد توان درآمدزایی ذاتی قرار میگیرند.
۶. چکلیست پایش
-
درآمد شناساییشده سهماهه چهارم: بازه اعلامی شرکت ۱۴٫۲ تا ۱۵٫۲ میلیارد یورو است. تحقق درآمد پایینتر از کران پایین این بازه، بدون توضیح ساختاری جبرانکننده، اعتماد به اجرای برنامه را تضعیف میکند.
-
حاشیه ناخالص و ترکیب ارتقا: حدود ۵۷٪، پیشبینی سهماهه چهارم است. افت پایدار به زیر ۵۵٪، که آستانه هشدار تحلیلی ماست، فرضیه رشد با حاشیه بالا را به چالش میکشد.
-
مدیریت پایه نصبشده: سهماهه چهارم را با انتظار تقریبی ۳٫۷ میلیارد یورویی مدیریت مقایسه کنید و ارتقاها را از نگهداری متمایز سازید. رشد همراه با سودآوری باثبات، پایداری سود را تقویت میکند.
-
تبدیل نقدینگی در یک سال متحرک: جریان نقد عملیاتی (OCF)، خریدهای سرمایهگذاری، مطالبات و بدهیهای قراردادی جاری و غیرجاری را بهصورت یکجا رصد کنید. محرک هشدار ما، دو سهماهه متوالی رشد درآمد همراه با جریان نقد آزاد (FCF) منفی است، مگر اینکه مخارج توسعه افشاشده این واگرایی را توضیح دهد.
-
تحویل ظرفیت: پیشرفت در برابر هدف افزایش ۳۰ درصدی ظرفیت تا سال ۲۰۲۷ برای EUV با NA پایین و غوطهوری DUV را ارزیابی کنید. کاهش برآوردها یا تأخیرهای مکرر در پذیرش، پریمیوم را تضعیف میکند؛ ظرفیت نباید با فروش ثبتشده اشتباه گرفته شود.
-
EPS تکرارشونده در برابر قیمت: پس از هر انتشار، ضریب دنبالهدار نرمالشده و پل سهماهه چهارم را مجدداً محاسبه کنید. رشد پایدار سود میتواند ارزشگذاری امروز را منطقیتر کند؛ ضریبی بالاتر از ۴۰ برابر همراه با کند شدن رشد تکرارشونده، احتیاط را تقویت میکند.
-
رویدادهای تاریخدار: پرداخت سود سهام میاندورهای در ۴ نوامبر ۲۰۲۶ و روز بازارهای سرمایه در ۱۰ ژوئن ۲۰۲۷. سود سهام یک رویداد مربوط به حقوق صاحبان سهام است و به معنای پرداخت به دارندگان قراردادهای دائمی نیست. در روز بازارهای سرمایه، بر اقتصاد ظرفیت و نیازهای سرمایهای، و همچنین فرصت بازار قابل دسترس تمرکز کنید.
۷. منابع
همه منابع در ۱۵ اکتبر ۲۰۲۶ بررسی شدند. دادههای مالی به یورو هستند، مگر اینکه دلار آمریکا صراحتاً ذکر شده باشد. دورههای مالی از سهماهه مالی ASML که در ۲۷ سپتامبر پایان مییابد پیروی میکنند. محاسبات، در صورت دسترسی، از دادههای ورودی گردنشده استفاده میکنند. قیمت پایانی نزدک از StockAnalysis گرفته شده است؛ مشاهده ۱٬۶۴۹٫۴۴ دلار آمریکا در ChartExchange یک بررسی متقابلِ آخرین معامله است که اختلافی ۰٫۰۳۴٪ دارد و بر فرضیه سرمایهگذاری تأثیری نمیگذارد. نرخ ارز ECB ترجمه مرجع سود است، نه نرخ ارز تاریخیِ استفادهشده برای ایجاد آن سودها.
هیچ مجموعهداده اجماعی پولی یا متن کامل پرسشوپاسخ در دسترس نبود. بر این اساس، گزارش نتایج را با پیشبینیهای شرکت مقایسه میکند و تمام مفروضات مربوط به EPS آتی و حساسیتهای ارزشگذاری را بهعنوان مفروضات تحلیلگر برچسب میزند. ASML یک ناشر خصوصی خارجی است که تحت فرم 20-F گزارشدهی میکند و نتایج میاندورهای را ارائه میدهد؛ فرم 10-Q شرکتهای داخلی ایالات متحده مفروض گرفته نشده است. نرخ تأمین مالی لحظهای و قیمت مارک در LBank در دسترس نبود، بنابراین تحلیل سهام پایه نمیتواند هزینه نگهداری یا ارزش قابلاجرا برای ASMLUSDT را تعیین کند.
-
-
-
-
-
-
گزارش سالانه ۲۰۲۵ ASML (https://www.asml.com/investors/annual-report/2025) — سال مالی ۲۰۲۵؛ درآمد و سودآوری تاریخی بر اساس US GAAP.
-
گزارش سالانه ۲۰۲۵ ASML — بخش گزارش راهبردی (https://ourbrand.asml.com/m/8ab959d4926657b/original/asml-2025-annual-report-strategic-report-section.pdf) — سال مالی ۲۰۲۵؛ مدل کسبوکار، رقبای DUV و تمرکز تأمینکنندگان.
-
فرم 20-F سال ۲۰۲۵ ASML (https://www.sec.gov/Archives/edgar/data/937966/000162828026011378/asml-20251231.htm) — سال مالی ۲۰۲۵؛ پرونده SEC یافت شد؛ حجم کامل HTML از محدودیت اندازه خوانشگر فراتر میرود. بخش بحث کسبوکار با گزیده رسمی گزارش سالانه بررسی شد.
-
-
-
-
تاریخچه قیمت سهام ASML (https://stockanalysis.com/stocks/asml/history/) — منبع ثانویه دادههای بازار؛ قیمت پایانی نزدک در ۱۴ اکتبر ۲۰۲۶ برابر با ۱٬۶۵۰٫۰۰ دلار آمریکا بود.
-
قیمتهای تاریخی ASML (https://chartexchange.com/symbol/nasdaq-asml/historical/) — بررسی متقابل ثانویه؛ آخرین معامله نمایشدادهشده ۱٬۶۴۹٫۴۴ دلار آمریکا در ساعت ۱۵:۵۹:۵۸ به وقت EDT در ۱۴ اکتبر بود که با معیار قیمت پایانی فوق متفاوت است.
-
نرخهای مرجع ارز خارجی یورو (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html) — ۱۴ اکتبر ۲۰۲۶؛ ۱ یورو = ۱٫۱۱۹۵ دلار آمریکا؛ تبدیل مرجع است، نه نرخ معامله.
-
معاملات آتی ASMLUSDT | معاملات آتی LBank (https://www.lbank.com/futures/asmlusdt) — در ۱۵ اکتبر ۲۰۲۶ از طریق وبخوان و HTML خط فرمان باز شد؛ رابط ASMLUSDT Perp، کنترلهای مارجین و Open Long/Open Short قابل مشاهده بود.
-
-
-
-
-


 انتقال