نویسنده: تحقیقات LBank تحلیلگر: Ludo
سلب مسئولیت: این گزارش بر اساس اطلاعات در دسترس عموم گردآوری و تحلیل شده و صرفاً با هدف به اشتراکگذاری اطلاعات و بحثهای پژوهشی تهیه شده است. این گزارش به منزله مشاوره سرمایهگذاری، توصیه به خرید یا فروش اوراق بهادار، دستورالعمل معاملاتی یا هیچگونه تضمینی برای سوددهی نیست. عملیات شرکت، ارزشگذاریها، قیمتهای بازار و انتظارات جمعی مورد بحث در این گزارش ممکن است در طول زمان تغییر کنند. خوانندگان باید به طور مستقل دادهها را راستیآزمایی کرده و خودشان تصمیمگیری نمایند.
۱. نتیجهگیری اصلی
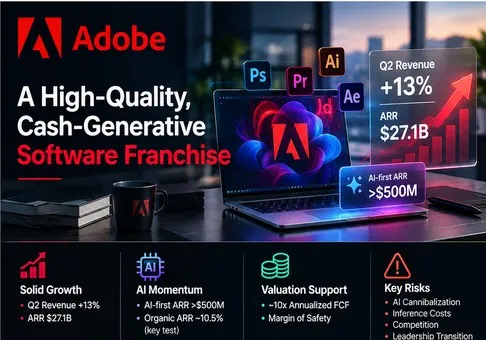
دیدگاه کلی: ادوبی یک فرانچایز نرمافزاری باکیفیت و جریان نقدیساز است که ارزش سهام آن، در صورت بقای رشد ارگانیک و دورقمی ARR (درآمد تکرارشونده سالانه) در گذار به سمت جذب کاربر از طریق هوش مصنوعی فریمیوم، کمتر از حد واقعی ارزشگذاری شده است. نسبت ریسک به پاداش در حدود ۱۰.۴ برابر EPS غیر-GAAP راهنماییشده سال مالی ۲۰۲۶ و حدود ۱۰ برابر FCF سالانهشده نیمه اول سال مثبت است، اما متغیر تعیینکننده این است که آیا محصولات مبتنی بر اولویت هوش مصنوعی باعث ایجاد ARR پرداختی افزایشی میشوند یا صرفاً به کاربریای که قبلاً از طریق اشتراکهای Creative Cloud یا Acrobat وارد میشد، یارانه میدهند.
-
این کسبوکار قویتر از آن چیزی است که روایت اختلال القا میکند. درآمد سهماهه دوم سال مالی ۲۰۲۶ با ۱۳٪ افزایش به ۶.۶۲ میلیارد دلار رسید، کل درآمد اشتراک گروه مشتریان با ۱۴٪ افزایش به ۶.۳۹ میلیارد دلار رسید، و کل ARR ادوبی به ۲۷.۱۰ میلیارد دلار رسید که ۱۲.۵٪ افزایش نشان میدهد. با کسر تقریباً ۴۸۰ میلیون دلار از ARR اکتسابی Semrush، حدود ۲۶.۶۲ میلیارد دلار باقی میماند که به معنای رشد ۱۰.۵ درصدی نسبت به پایه تجدید ارزیابیشده سال قبل است. پیامد سرمایهگذاری این است که ادوبی هنوز یک فرانچایز رو به زوال (مانند یک "قالب یخ در حال ذوب") نیست؛ بار اثبات محدودتر شده و بر حفظ رشد ارگانیک بالای ۱۰٪ تمرکز دارد.
-
درآمدزایی از هوش مصنوعی اکنون قابل اندازهگیری است، هرچند هنوز برای پایان دادن به این مباحثه بسیار ناچیز است. در سهماهه دوم، ARR مبتنی بر هوش مصنوعی نسبت به سال گذشته بیش از سه برابر شد و به بالای ۵۰۰ میلیون دلار آمریکا رسید، ARR نهایی Firefly پس از رشد حدود ۵۰٪ بهصورت متوالی به نزدیک ۳۰۰ میلیون دلار آمریکا رسید، ARR نهایی GenStudio بیش از ۲۵٪ رشد کرد و داراییهای تولیدشده Firefly بیش از چهار برابر افزایش یافت. با این حال، ARR مبتنی بر هوش مصنوعی همچنان کمتر از ۲٪ از کل ARR ادوبی بود. بنابراین، سهماهه سوم باید تداوم درآمدزایی متوالی و تبدیل به پرداخت را نشان دهد، نه فقط ترافیک، میزان استفاده یا عرضه محصولات.
-
چرخش به مدل فریمیوم، آگاهانه کارایی کوتاهمدت ARR را با یک قیف بزرگتر معاوضه میکند. مدیریت اعلام کرد که با جدیت بیشتری از طریق ارائهی رایگان برنامههای Acrobat و Firefly به جذب کاربر خواهد پرداخت، که این امر انتظارات رشد ARR (درآمد تکرارشونده سالانه) در نیمه دوم سال را از سوی مشترکان فردی کاهش میدهد. این اقدام از نظر استراتژیک منطقی است چرا که ترافیک سایت Adobe.com در سهماهه دوم بیش از ۴۰ درصد رشد داشته و قابلیتهای جدید Acrobat از طریق ChatGPT، Claude، WhatsApp، Edge و Chrome به دست کاربران میرسد. این موضوع همچنین این ریسک را افزایش میدهد که هزینههای استنتاج (inference) و استفادهی رایگان، پیش از تبدیل کاربر به مشتری پولی ایجاد شوند. ارزشگذاری مجدد سهام تنها در صورتی باید انجام شود که این تعامل کاربران، بدون کاهش محسوس در حاشیه سود ناخالص، به مصرف اعتبار پولی، خرید اشتراک یا قراردادهای سازمانی تبدیل شود.
-
ارزشگذاری در حال حاضر حاشیه امنیت قابلتوجهی برای جریان نقدی ایجاد میکند. در پایان معاملات ۹ سپتامبر با قیمت ۲۵۴.۸۶ دلار و ۳۹۷.۵ میلیون سهم، ارزش کل سهام تقریباً ۱۰۱.۳ میلیارد دلار بود. این قیمت تقریباً معادل ۱۴.۲ برابر نقطه میانی پیشبینی سود هر سهم (EPS) بر اساس GAAP برای سال مالی ۲۰۲۶ یعنی ۱۷.۹۵ دلار، و ۱۰.۴ برابر نقطه میانی غیر-GAAP یعنی ۲۴.۴۰ دلار است. جریان نقدی عملیاتی نیمه اول سال به میزان ۵.۱۲ میلیارد دلار منهای ۹۵ میلیون دلار هزینه سرمایهای (capex)، جریان نقدی آزاد (FCF) معادل ۵.۰۳ میلیارد دلار ایجاد کرده است؛ سالانهسازی ساده نشاندهنده حدود ۱۰.۰۶ میلیارد دلار، یا تقریباً ۱۰.۱ برابر ارزش بازار است. یک ضریب پایین نمیتواند مانع از ریزش قیمت در روز اعلام گزارش مالی شود، اما فرضیه رشد مورد نیاز برای خلق ارزش در بلندمدت را به شدت کاهش میدهد.
-
سه ماهه سوم دارای آستانههای ابطالپذیری صریحی است. دیدگاه مثبت تقویت میشود اگر درآمد از محدوده ۶.۶۷ تا ۶.۷۲ میلیارد دلاری شرکت فراتر رود، رشد ارگانیک ARR حداقل ۱۰٪ باقی بماند، ARR متمرکز بر هوش مصنوعی به طور چشمگیری به بالای ۵۰۰ میلیون دلار افزایش یابد و حاشیه سود عملیاتی غیر-GAAP در نزدیکی هدف ۴۴٪ حفظ شود. این دیدگاه تضعیف میشود اگر درآمد به زیر ۶.۶۷ میلیارد دلار کاهش یابد، رشد ارگانیک ARR به زیر ۱۰٪ نزول کند، هدف رشد ARR برای سال مالی ۲۰۲۶ کاهش یابد، یا حاشیه سود ناخالص بدون شتابگیری متناظر در درآمد هوش مصنوعی پولی به زیر ۸۸٪ سقوط کند. انتقال مدیریت عامل به آنیل چاکراوارتی در ۱ دسامبر، چارچوب سال مالی ۲۰۲۷ را به اندازه سهماهه گزارششده بااهمیت میسازد.
زنجیره عملیاتی به ارزشگذاری قابل بازتولید است. نقطه میانی درآمد سهماهه سوم (Q3) معادل ۶.۶۹۵ میلیارد دلار، نشاندهنده رشد ۱۱.۸ درصدی نسبت به درآمد ۵.۹۸۸ میلیارد دلاری سهماهه سوم سال مالی ۲۰۲۵ است. اعمال حاشیه سود عملیاتی غیر-GAAP پیشبینیشدهی ۴۴ درصدی، حدود ۲.۹۵ میلیارد دلار سود عملیاتی غیر-GAAP سهماهه ایجاد میکند. اگر جریان نقدی آزاد (FCF) سالانهشدهی نیمه اول سال صرفاً در حدود ۱۰.۰۶ میلیارد دلار باقی بماند، ارزش حقوق صاحبان سهام در ۹ سپتامبر نشاندهنده بازده جریان نقدی آزاد تقریباً ۹.۹ درصدی است. ادوبی برای توجیه قیمت فعلی نیازی به بازگشت به رشد ۲۰ درصدی ندارد؛ بلکه به اثباتی نیاز دارد که نشان دهد رشد تکرارشوندهی دو رقمیِ پایین و حاشیههای سود عملیاتی تعدیلشده در محدوده اواسط دهه ۴۰ درصد پایدار هستند.
۲. بررسی اجمالی شرکت، ترکیب کسبوکار و معیارهای عملیاتی اصلی
ادوبی نرمافزارهای اشتراکی را برای تولید محتوا، بهرهوری اسناد و مدیریت هماهنگ تجربه مشتری به فروش میرساند. محصولات کریتیو کلاد (Creative Cloud) مانند فتوشاپ، ایلاستریتور، پریمیر پرو، لایتروم و افتر افکت به تولیدکنندگان حرفهای، آژانسها، بازاریابها و سازمانها خدماترسانی میکنند. اکربت، اکربت استودیو، ادوبی اکسپرس و دستیار هوش مصنوعی به متخصصان کسبوکار، مصرفکنندگان، دانشجویان و تیمها خدمات ارائه میدهند. محصولات تجربه (Experience)—شامل پلتفرم تجربه ادوبی، مدیریت تجربه ادوبی، آنالیتیکس، کامرس، جناستودیو و قابلیتهای خریداریشده سمراش (Semrush)—به سازمانها در تولید، مدیریت، شخصیسازی، توزیع و سنجش محتوا و مسیرهای مشتری کمک میکنند.
مدل تجاری به طور غالب مبتنی بر پرداختهای مستمر (تکرارشونده) است. درآمد حاصل از اشتراک معمولاً به تناسب در طول دوره قرارداد شناسایی میشود، در حالی که بخش کوچکتری از ارائه محصولات مبتنی بر میزان مصرف، در زمان وقوع مصرف شناسایی میگردد. قراردادهای سازمانی، قابلیت رویت تعهدات عملکردی باقیمانده (RPO) و درآمد معوق را افزایش میدهند؛ محصولات انفرادی و کسبوکارهای کوچک و متوسط (SMB) به طور فزایندهای از جذب کاربر با مدل فریمیوم (رایگان پایه) و در ادامه کسب درآمد از طریق اشتراک یا اعتبارهای مولد استفاده میکنند. از سال مالی ۲۰۲۶، ادوبی بخشهای رسانه دیجیتال، تجربه دیجیتال، و انتشار و تبلیغات سابق خود را در یک بخش گزارشدهی واحد ادغام کرد، زیرا فروش و توسعه محصول در حال یکپارچهشدن هستند. بنابراین، افشای اطلاعات مربوط به گروه مشتریان برای تصمیمگیری مفیدتر از مرزبندی بخشبندی قبلی است.
|
کسبوکار / گروه مشتریان
|
درآمد یا شاخص کلیدی عملکرد (KPI) در سهماهه دوم سال مالی ۲۰۲۶
|
رشد
|
محصولات، خریداران و جنبههای اقتصادی
|
دیدگاه پژوهشی
|
|
متخصصان خلاق و بازاریابی
|
۴.۵۴ میلیارد دلار درآمد اشتراک
|
۱۳٪ سالبهسال (YoY)؛ ۱۱٪ با نرخ ارز ثابت (CC)
|
محصولات Creative Cloud، Firefly، GenStudio، AEP و AEM که از طریق حسابهای کاربری (seats)، قراردادها و اعتبارات به تولیدکنندگان محتوا، آژانسها، بازاریابها و سازمانها فروخته میشوند.
|
بزرگترین منبع سود؛ جریانهای کاری حرفهای همچنان پایداری خود را حفظ کردهاند، در حالی که Figma، Canva و ابزارهای هوش مصنوعی عمومی، بخش تولید محتوای سطح مبتدی را تحت فشار قرار میدهند.
|
|
متخصصان کسبوکار و مصرفکنندگان
|
۱.۸۵ میلیارد دلار درآمد حاصل از اشتراک
|
۱۶٪ سال به سال (YoY)؛ ۱۵٪ با ارز ثابت (CC)
|
محصولات Acrobat، Acrobat Studio، Express، AI Assistant و خدمات PDF که به افراد، تیمها، دانشجویان و سازمانها فروخته میشوند.
|
سریعترین گروه مشتریان گزارششده؛ دستیار بهرهوری (Productivity Agent) میتواند Acrobat را از یک ابزار ساده PDF به یک پلتفرم کار دانشمحور تبدیل کند.
|
|
سایر اشتراکها
|
۲۶ میلیون دلار
|
حدود ۴٪ کاهش سال به سال (YoY)
|
خدمات قدیمی و سایر خدمات تکرارشونده خارج از دو گروه اصلی مشتریان.
|
برای فرضیه اصلی (تز سرمایهگذاری) بیاهمیت است.
|
|
محصولات، خدمات و سایر موارد
|
۲۰۲ میلیون دلار
|
حدود ۱۳٪ کاهش سال به سال (YoY)
|
لایسنسهای دائمی، مشاوره، آموزش، نگهداری، پشتیبانی و تبلیغات.
|
این کاهش قابل مدیریت است، زیرا این ترکیب تنها حدود ۳٪ از درآمد کل گروه را تشکیل میدهد.
|
|
مجموع ادوبی
|
۶.۶۲ میلیارد دلار
|
۱۳٪ سالبهسال؛ ۱۱٪ با ارز ثابت
|
۹۷٪ درآمد اشتراک؛ رویکرد یکپارچه محصول و فروش.
|
مدل درآمد مستمر باکیفیت بالا همراه با تبدیل به کمک هوش مصنوعی (و نه کاهش لایسنسهای سنتی)، تعیینکننده ساختار ارزشگذاری بعدی است.
|
توجه: درآمد اشتراک گروه مشتریان، بخشهای سابق "رسانه دیجیتال" و "تجربه دیجیتال" را پوشش میدهد. رشد و ترکیب بر اساس اطلاعات افشاشده شرکت و محاسبات گردشده است. CC به معنای ارز ثابت است.
ارزشمندترین دارایی ادوبی، گردش کار متصل است: یک فرد حرفهای میتواند در Creative Cloud خلق کند، با Firefly تولید یا ویرایش کند، داراییها را در Experience Manager مدیریت کند، کمپینها را از طریق Experience Platform فعال کند و نتایج را از طریق Analytics و GenStudio بسنجد. این یکپارچهسازی هزینههای تغییر پلتفرم را افزایش میدهد و بستر اختصاصی لازم برای هوش مصنوعیِ امن از نظر تجاری را در اختیار ادوبی قرار میدهد. آسیبپذیرترین لایه، خلق محتوای آماتور است؛ جایی که Canva و مدلهای مولد عمومی میتوانند کارهای سادهتر را با قیمتهای پایینتر انجام دهند.
آکروبات واضحترین موتور دوم رشد است. ادوبی میگوید سالانه بیش از ۴۰۰ میلیارد فایل PDF در آکروبات باز میشود. دستیار بهرهوری (Productivity Agent) اکنون اسناد را به گزارشهای بصری، ارائهها، پادکستها و تحلیلهای ساختاریافته تبدیل میکند، در حالی که پایگاه دانش سازمانی (Knowledge Base) و تحلیلگر (Analyzer) مخازن به اشتراک گذاشته شده را به هم متصل میکنند. این محصول میتواند تمایل به پرداخت را افزایش داده و جریان کاری هدف را گسترش دهد، اما سهماهه سوم هنوز اقتصاد بالغی را اثبات نخواهد کرد زیرا چندین قابلیت تازه در ۹ سپتامبر معرفی شدهاند.
شاخصهای عملیاتی اصلی و تغییرات
محرک فوری، گزارش درآمدی سهماهه سوم سال مالی ۲۰۲۶ است که برای ۱۰ سپتامبر در ساعت ۲:۰۰ بعد از ظهر به وقت منطقه زمانی اقیانوس آرام برنامهریزی شده است. این گزارش پس از اعلامیه جانشینی ۳ سپتامبر ارائه میشود: آنیل چاکراوارتی، رئیس بخش مدیریت تجربه مشتری، در ۱ دسامبر به عنوان رئیس و مدیرعامل منصوب میشود، در حالی که شانتانو ناراین به عنوان رئیس هیئت مدیره اجرایی فعالیت خواهد کرد. این تصمیم یک مدیر داخلی با تجربه در حوزه سازمانی و ورود به بازار را انتخاب میکند، اما در عین حال، گزارش سهماهه سوم را به اولین فرصت برای پیوند دادن عملکرد فعلی با استراتژی سال مالی ۲۰۲۷ تبدیل میکند.
|
معیار / رویداد
|
آخرین مقدار
|
مقایسه
|
مبنا
|
مفهوم برای سرمایهگذاری
|
|
درآمد سهماهه دوم
|
۶.۶۱۸ میلیارد دلار آمریکا
|
۱۳٪ سال به سال؛ ۱۱٪ با نرخ ارز ثابت (CC)
|
GAAP؛ سهماهه منتهی به ۲۹ مه
|
تقاضای اصلی قبل از سهماهه سوم مقاوم باقی ماند.
|
|
کل ARR ادوبی
|
۲۷.۱۰ میلیارد دلار آمریکا
|
۱۲.۵٪ سال به سال
|
ARR شرکت؛ شامل حدود ۴۸۰ میلیون دلار آمریکا از Semrush
|
رشد تقریبی ۱۰.۵ درصدی بدون احتساب Semrush، فرضیه سرمایهگذاری ارگانیک را پابرجا نگه میدارد.
|
|
ARR اولویتیافته با هوش مصنوعی / ARR فایرفلای
|
بالای ۵۰۰ میلیون دلار آمریکا / نزدیک به ۳۰۰ میلیون دلار آمریکا
|
بیش از ۳ برابر سال به سال / حدود ۵۰٪ سهماهه به سهماهه (QoQ)
|
ARR پایانی تعریفشده توسط شرکت
|
کسب درآمد از یک پایه کوچک در حال شتاب گرفتن است؛ افشای متوالی ضروری است.
|
|
هدف درآمدی سه-ماهه سوم
|
۶.۶۷–۶.۷۲ میلیارد دلار آمریکا
|
۱۱.۴٪–۱۲.۲٪ رشد سالانه ضمنی
|
پیشبینی شرکت؛ شامل Semrush
|
نتیجهای پایینتر از این محدوده، به سناریوی رشد دو رقمی پایین آسیب خواهد زد.
|
|
هدف سود هر سهم (EPS) غیر-GAAP / حاشیه سود سه-ماهه سوم
|
۶.۰۵–۶.۱۰ دلار آمریکا / حدود ۴۴٪
|
رشد سود هر سهم (EPS) در حدود ۱۳٪–۱۴٪
|
تعریف غیر-GAAP شرکت
|
بررسی میکند که آیا استنتاج هوش مصنوعی و هزینههای خرید با صرفه اقتصادی قوی سازگار باقی میمانند یا خیر.
|
|
انتقال مدیرعامل
|
اجرایی از ۱ دسامبر ۲۰۲۶
|
جانشین داخلی
|
بیانیه هیئت مدیره در ۳ سپتامبر
|
عدم قطعیت جستجو را کاهش میدهد اما اهمیت چارچوب عملیاتی سال مالی ۲۰۲۷ را افزایش میدهد.
|
توجه: رشد تقریبی و ارگانیک ARR به میزان ۱۰.۵٪ به این صورت محاسبه میشود: (۲۷.۱۰ میلیارد دلار منهای ۰.۴۸ میلیارد دلار) تقسیم بر ۲۴.۰۸ میلیارد دلار، منهای یک. این یک معیار ارگانیک گزارششده توسط شرکت نیست. رشد ضمنی سه-ماهه سوم، پیشبینی را با درآمد سه-ماهه سوم سال مالی ۲۰۲۵ به میزان ۵.۹۸۸ میلیارد دلار مقایسه میکند.
تنظیمات پایهای سودآوری به جای تکیه بر ارقام غیررسمی و غیرقابل تأیید بازار (whisper number)، از پیشبینیهای ارائهشده توسط خود شرکت استفاده میکند. ارزیابی ثانویهای که پیش از انتشار رسمی گزارش در دسترس قرار گرفته است، نشاندهنده درآمد تقریبی ۶.۷ میلیارد دلار آمریکا و سود هر سهم (EPS) تعدیلشدهی ۶.۰۹ دلار آمریکا است که کاملاً با پیشبینی شرکت همخوانی دارد. بنابراین، عامل اصلی غافلگیری گزارش احتمالاً مربوط به ARR پایانی، ARR متمرکز بر هوش مصنوعی (AI-first ARR)، مصرف اشتراک پولی Firefly، اهداف سال مالی ۲۰۲۶ و تفاسیر سال مالی ۲۰۲۷ خواهد بود، نه یک رشد ناچیز در EPS ناشی از بازخرید سهام.
۳. کیفیت بنیادی
|
شاخص
|
سال مالی ۲۰۲۳
|
سال مالی ۲۰۲۴
|
سال مالی ۲۰۲۵
|
نیمه اول سال مالی ۲۰۲۶
|
دیدگاه پژوهشی
|
|
درآمد
|
۱۹.۴۱ میلیارد دلار آمریکا
|
۲۱.۵۱ میلیارد دلار آمریکا
|
۲۳.۷۷ میلیارد دلار آمریکا
|
۱۳.۰۲ میلیارد دلار آمریکا
|
مسیر رشد دو رقمی سه ساله؛ رشد ۱۲ درصدی در نیمه نخست.
|
|
حاشیه سود ناخالص GAAP
|
۸۷.۹٪
|
۸۹.۰٪
|
۸۹.۳٪
|
۸۹.۴٪
|
فرآیند استنتاج هوش مصنوعی هنوز به شاخصهای اقتصادی ناخالص در سطح نرمافزار آسیب نزده است.
|
|
سود عملیاتی / حاشیه سود عملیاتی طبق GAAP
|
۶.۶۵ میلیارد دلار آمریکا / ۳۴.۳٪
|
۶.۷۴ میلیارد دلار آمریکا / ۳۱.۳٪
|
۸.۷۱ میلیارد دلار آمریکا / ۳۶.۶٪
|
۴.۶۶ میلیارد دلار آمریکا / ۳۵.۸٪
|
سال مالی ۲۰۲۴ شامل جریمه فسخ ۱.۰ میلیارد دلاری فیگما (Figma) بود؛ سودآوری نرمالسازیشده همچنان پایدار است.
|
|
سود خالص طبق GAAP
|
۵.۴۳ میلیارد دلار آمریکا
|
۵.۵۶ میلیارد دلار آمریکا
|
۷.۱۳ میلیارد دلار آمریکا
|
۳.۶۰ میلیارد دلار آمریکا
|
رشد سود از اهرم عملیاتی و کاهش تعداد سهام بهره میبرد.
|
|
جریان نقدی عملیاتی
|
۷.۳۰ میلیارد دلار آمریکا
|
۸.۰۶ میلیارد دلار آمریکا
|
۱۰.۰۳ میلیارد دلار آمریکا
|
۵.۱۲ میلیارد دلار آمریکا
|
تولید نقدینگی بهطور مداوم از سود خالص GAAP فراتر میرود.
|
|
جریان نقدی آزاد / مخارج سرمایهای
|
۶.۹۴ میلیارد دلار آمریکا / ۳۶۰ میلیون دلار آمریکا
|
۷.۸۷ میلیارد دلار آمریکا / ۱۸۳ میلیون دلار آمریکا
|
۹.۸۵ میلیارد دلار آمریکا / ۱۷۹ میلیون دلار آمریکا
|
۵.۰۳ میلیارد دلار آمریکا / ۹۵ میلیون دلار آمریکا
|
مدل سبکسرمایه از بازخرید سهام و تصاحبها پشتیبانی میکند.
|
|
وجه نقد به علاوه سرمایهگذاریها / بدهی
|
نشان داده نشده است
|
۷.۸۹ میلیارد دلار آمریکا / ۵.۶۳ میلیارد دلار آمریکا
|
۶.۶۰ میلیارد دلار آمریکا / ۶.۲۱ میلیارد دلار آمریکا
|
۵.۶۳ میلیارد دلار آمریکا / ۶.۶۵ میلیارد دلار آمریکا
|
بدهی خالص اندک پس از Semrush؛ اهرم مالی خطری برای فرضیه سرمایهگذاری نیست.
|
توجه: جریان نقدی آزاد (FCF) برابر است با جریان نقدی عملیاتی منهای خرید داراییهای ثابت و تجهیزات. مقادیر نیمه اول سال مالی ۲۰۲۶ (H1 FY2026) دوره شش ماهه منتهی به ۲۹ مه را پوشش میدهند. بدهی نشاندهنده ارزش دفتری است؛ سال مالی ۲۰۲۴ (FY2024) شامل بدهیهای جاری و بلندمدت است. درصدها بر اساس صورتهای مالی GAAP محاسبه شدهاند و ممکن است به دلیل گرد کردن اعداد، تفاوت جزئی داشته باشند.
رشد و حاشیهها. کیفیت رشد ادوبی بالا است زیرا درآمد اشتراک ۹۷٪ از فروش سه ماهه دوم (Q2) را تشکیل میدهد و RPO با ۱۳٪ افزایش به ۲۲.۲۷ میلیارد دلار رسیده است. رشد درآمد همچنان بر حسب دلار مطلق از رشد هزینه درآمد پیشی گرفته و حاشیه سود ناخالص را نزدیک به ۸۹٪ حفظ کرده است. نکته مهم، سهم حاصل از تصاحب شرکتها است: سمراش (Semrush) حدود ۴۰ میلیون دلار به درآمد اشتراک سه ماهه دوم و ۴۸۰ میلیون دلار به ARR پایانی اضافه کرده است. ARR ارگانیک در حدود ۱۰.۵٪ همچنان مطلوب باقی مانده است، اما کاهش سرعت بیشتر میتواند این نگرانی را تایید کند که جایگزینهای رایگان هوش مصنوعی در حال تضعیف رشد تعداد کاربر و قیمت هستند.
جریان نقدی و شدت سرمایه. جریان نقدی آزاد (FCF) در نیمه نخست سال (H1) تقریباً ۵.۰۳ میلیارد دلار بود که حدود ۹ درصد نسبت به ۴.۶۰ میلیارد دلار در سال گذشته افزایش یافته است. این رقم نشاندهنده حاشیه جریان نقدی آزاد ۳۸.۶ درصدی است، با وجود اینکه خرید نقدی ۱.۵۶ میلیارد دلاری شرکت Semrush به جای جریان نقدی آزاد، در بخش جریان نقدی حاصل از فعالیتهای سرمایهگذاری طبقهبندی شده است. پرداختهای مبتنی بر سهام به ارزش ۱.۰۴ میلیارد دلار، ۲۰ درصد از جریان نقدی عملیاتی را به خود اختصاص داده است، بنابراین FCF از نظر اقتصادی کاملاً بدون هزینه نیست؛ با این حال، بازخریدها باعث کاهش تعداد سهام تقلیلیافته از ۴۳۳ میلیون سهم در نیمه نخست سال مالی ۲۰۲۵ به ۴۰۷ میلیون سهم در نیمه نخست سال مالی ۲۰۲۶ شد.
ترازنامه و تخصیص سرمایه. موجودی نقد به همراه سرمایهگذاریهای کوتاهمدت ۵.۶۳ میلیارد دلاری در مقایسه با بدهی ۶.۶۵ میلیارد دلاری در سهماهه دوم (Q2). وضعیت بدهی خالص اندک در مقایسه با جریان نقدی آزاد سالانهشده نزدیک به ۱۰ میلیارد دلار قابل مدیریت است. ادوبی ۴.۵۹ میلیارد دلار برای بازخرید سهام در نیمه نخست سال هزینه کرد و در ماه آوریل مجوز برنامه جدید ۲۵ میلیارد دلاری را صادر نمود. خرید سهام در محدوده ۱۰ برابر جریان نقدی در صورتی که ARR ارگانیک دو رقمی باقی بماند، میتواند ارزشآفرین باشد؛ اما اگر رشد به محدوده تکرقمی میانه کاهش یابد، بازخریدهای تأمینمالیشده از طریق بدهی جذابیت کمتری خواهند داشت.
نتیجهگیری بنیادی. کیفیت بالا است: ادوبی رشد تکرارشونده دورقمی، حاشیه سود ناخالص تقریبی ۸۹٪، حاشیه سود عملیاتی GAAP در محدوده بالای ۳۰٪ و هزینههای سرمایهای پایین را با هم ترکیب میکند. مهمترین متغیر منفرد، نرخ تبدیل هوش مصنوعی پولی است که از طریق ARR (درآمد تکرارشونده سالانه) بدون احتساب خرید شرکتهای جدید بیان میشود. رشد استفاده بدون رشد ARR ارگانیک حداقل ۱۰ درصدی نشاندهنده این خواهد بود که قیف جدید به جای گسترش کسبوکار، در حال بلعیدن آن است.
۴. صنعت و چشمانداز رقابتی
ادوبی به جای یک صنعت با معیارهای سنجش مشخص، سه بازار همپوشان را در بر میگیرد: نرمافزارهای خلاقانه حرفهای، بهرهوری اسناد و نرمافزارهای تجربه مشتری سازمانی. برآوردهای سهم بازار به طور مستقیم قابل مقایسه نیستند، زیرا ارائهدهندگان معیارهای متفاوتی چون تعداد مجوزها (seats)، کاربران ماهانه، درآمد و محصولات خاص هر حوزه را با هم ترکیب میکنند. از این رو، این گزارش بدون ادعای سهم بازار تلفیقی دقیق، از مقیاس عملیاتی حسابرسیشده یا گزارششده توسط خود شرکت به عنوان معیاری برای شتاب رقابتی استفاده میکند.
|
بعد رقابتی
|
جایگاه قابل راستیآزمایی ادوبی
|
شاخص مقیاس و محدودیت آن
|
رقبا / جایگزینهای اصلی
|
پیامدهای ارزشگذاری
|
|
خلق حرفهای
|
برنامههای پرچمدار Creative Cloud ستون اصلی جریانهای کاری پیشرفته تصویر، ویدیو، تصویرسازی و نشر هستند.
|
درآمد بخش رسانههای دیجیتال سابق در سال مالی ۲۰۲۵ معادل ۱۷.۶۵ میلیارد دلار بود؛ این رقم شامل Acrobat نیز میشود و معیاری خالص برای سهم بازار خلاقیت نیست.
|
Canva، Figma، Autodesk، Apple، Blackmagic Design و ابزارهای مبتنی بر هوش مصنوعی.
|
عمق جریان کاری به حفظ کاربران کمک میکند، اما تولید محتوای سادهتر در حال تبدیل شدن به یک کالای عمومی است.
|
|
بهرهوری اسناد
|
ادوبی PDF را اختراع کرد؛ سالانه بیش از ۴۰۰ میلیارد فایل PDF در Acrobat باز میشوند.
|
باز شدن اسناد نشاندهنده میزان استفاده است، نه اشتراکهای خریداریشده یا درآمد.
|
Microsoft، Google، Docusign، ChatGPT، Claude و ابزارهای مرورگر.
|
عامل بهرهوری (Productivity Agent) موارد استفاده را گسترش میدهد، در حالی که توزیع پلتفرم موانع مهاجرت به پلتفرمهای دیگر را کاهش میدهد.
|
|
تجربه مشتری
|
AEP، AEM، GenStudio، Analytics، Commerce و Semrush تولید محتوا را به فعالسازی و ارزیابی متصل میکنند.
|
درآمد بخش تجربه دیجیتال سابق در سال مالی ۲۰۲۵ معادل ۵.۸۶ میلیارد دلار بود؛ ادوبی دیگر آن را به عنوان یک بخش مجزا گزارش نمیدهد.
|
Salesforce، HubSpot، ServiceNow، Oracle، SAP و ارائهدهندگان تخصصی مارتاک (martech).
|
ترکیب یکپارچه محتوا و داده متمایزکننده است، اما بودجههای پلتفرم سازمانی با چالش و رقابت مواجه هستند.
|
|
هوش مصنوعی مولد
|
Firefly از مدلهای Adobe و مدلهای شخص ثالث همراه با حاکمیت سازمانی و جریانهای کاری از نظر تجاری امن پشتیبانی میکند.
|
ARR مبتنی بر هوش مصنوعی از ۵۰۰ میلیون دلار فراتر رفت که کمتر از ۲٪ از کل ARR شرکت Adobe است.
|
OpenAI، Google، Anthropic، Microsoft، Midjourney، Runway، Canva و Figma.
|
امکان انتخاب مدل، ریسک جایگزینی را کاهش میدهد؛ اما هزینه استنتاج و تمایز ضعیف میتواند حاشیه سود را کاهش دهد.
|
|
توزیع و اکوسیستم
|
محصولات Acrobat و خلاقانه به ChatGPT، Claude، WhatsApp، Edge، Chrome و مخازن سازمانی گسترش مییابند.
|
میزان دسترسی توزیع افشا شده است، اما ابعاد اقتصادی نرخ تبدیل مشخص نیست.
|
پلتفرمهای سیستمعامل، مرورگر، همکاری و مدل.
|
دسترسی گستردهتر باعث رشد قیف فروش میشود اما میتواند قدرت چانهزنی را به سمت پلتفرمها سوق دهد.
|
|
شرکت
|
آخرین دوره قابل مقایسه
|
درآمد / شاخص کلیدی عملکرد (KPI) اصلی
|
رشد و سودآوری
|
جایگاه عملیاتی و هوش مصنوعی
|
نتیجهگیری رقابتی
|
|
Adobe
|
سه ماهه دوم سال مالی ۲۰۲۶
|
۶.۶۲ میلیارد دلار درآمد؛ ۲۷.۱۰ میلیارد دلار ARR
|
۱۳٪ رشد درآمد؛ ۳۳.۸٪ حاشیه سود عملیاتی GAAP
|
ARR مبتنی بر هوش مصنوعی بالای ۵۰۰ میلیون دلار؛ قویترین مجموعه حرفهای چندرسانهای و حضور در حوزه اسناد.
|
ذینفع خالص در صورت افزایش تقاضای جریان کار توسط هوش مصنوعی؛ ارزشگذاری از قبل اختلالات اساسی را پیشخور کرده است.
|
|
فیگما
|
سه ماهه دوم ۲۰۲۶
|
۳۷۰ میلیون دلار درآمد؛ ۱۳۶٪ NDR
|
۴۸٪ رشد؛ منفی ۳۲٪ حاشیه سود عملیاتی GAAP
|
تجاریسازی اعتبار هوش مصنوعی، طراحی مبتنی بر عامل و بوم مشارکتی در حال گسترش محدوده محصول هستند.
|
برنده سهم بازار در طراحی مشارکتی محصول، اما بسیار کوچکتر و کمسوددهتر از ادوبی.
|
|
کانوا
|
سال مالی ۲۰۲۵
|
۳.۵ میلیارد دلار درآمد؛ ۲۶۰ میلیون MAU
|
سودآوری به صورت عمومی قابل مقایسه نیست
|
سیستم عامل خلاقانه و توزیع گسترده فریمیوم بر ارتباطات بصری غیررسمی تسلط دارند.
|
برنده آشکار در جذب گسترده کاربر و بزرگترین تهدید برای ادوبی در سطوح پایینتر از بخش حرفهای.
|
|
اتودسک
|
سه ماهه دوم سال مالی ۲۰۲۷
|
۲.۰۵ میلیارد دلار درآمد؛ ۷.۴۳ میلیارد دلار RPO
|
۱۶٪ رشد؛ ۲۹٪ حاشیه سود عملیاتی GAAP
|
بستر طراحی دوبعدی و سهبعدی قابل اعتماد از هوش مصنوعی در معماری، مهندسی و ساخت پشتیبانی میکند.
|
موفقیت در جریانهای کاری تخصصی طراحی فیزیکی؛ همپوشانی با ادوبی محدود اما در بخش رسانه و سهبعدی معنادار است.
|
|
سیلزفورس
|
سه ماهه دوم سال مالی ۲۰۲۷
|
درآمد ۱۱.۳ میلیارد دلاری؛ تعهدات عملکرد باقیمانده جاری (cRPO) ۳۳.۵ میلیارد دلاری
|
رشد ۱۱ درصدی؛ حاشیه سود عملیاتی GAAP معادل ۲۰.۵ درصد
|
درآمد سالانه تکرارشونده (ARR) بخشهای Agentforce و Data 360 به نزدیک ۳.۹ میلیارد دلار رسید، که خریدهای جدید به مقیاس آن افزوده است.
|
پیروزی در رقابت پلتفرمهای عاملهای سازمانی و تحت فشار قرار دادن سهم بودجه تجربه مشتری ادوبی.
|
|
هاباسپات
|
سه ماهه دوم ۲۰۲۶
|
درآمد ۹۱۲ میلیون دلاری؛ ۳۰۶,۴۴۶ مشتری
|
رشد ۲۰ درصدی؛ حاشیه سود عملیاتی GAAP معادل ۴.۸ درصد
|
پلتفرم مشتری مبتنی بر عامل (Agentic) و قیمتگذاری سادهتر، کسبوکارهای در حال توسعه را هدف قرار میدهد.
|
کسب سریعتر سهم بازار کسبوکارهای کوچک و متوسط (SMB) نسبت به ادوبی، هرچند بدون برخورداری از مزیت رقابتی ادوبی در خلق محتوا.
|
توجه: تعاریف دورهها، محدوده محصولات، ARR، RPO، cRPO، NDR، MAU و حاشیه سود متفاوت است. ارقام Canva توسط خود شرکت گزارش شده اما حسابرسینشده است و فاقد حاشیه سود عملیاتی قابلمقایسه میباشد. حاشیه سود عملیاتی Q2 ادوبی از درآمد عملیاتی GAAP به مبلغ ۲.۲۳۸ میلیارد دلار محاسبه شده است. معیارهای رقبا شاخصهای تقریبی عملیاتی هستند، نه سهم مستقیم بازار.
برندگان بر اساس لایه متمایز میشوند. Canva در جذب بازار انبوه برنده میشود، Figma در توسعه طراحی محصول مشارکتی برنده میشود، Autodesk در زمینه طراحی فیزیکی تخصصی برنده میشود و Salesforce در مقیاس پلتفرم داده و عاملهای سازمانی برنده میشود. ادوبی همچنان در وسعت و عمق حرفهای گردشهای کاری «از خلق تا فعالسازی» برنده است. ضعیفترین موقعیت، مجموعه اصلی و حرفهای ادوبی نیست؛ بلکه قیف ورودی است، جایی که ابزارهای رایگان فراوان، نیاز به شروع با اشتراک ادوبی را کاهش میدهند.
ادوبی سودبرنده خالص افزایش حجم محتوا است، زیرا هر دارایی تولیدشده توسط هوش مصنوعی همچنان به ویرایش، کنترل برند، مدیریت حقوق، توزیع و ارزیابی نیاز دارد. ادوبی تنها در صورتی به یک بازنده خالص تبدیل میشود که ارائهدهندگان مدل و پلتفرم، این جریانهای کاری را پیش از آنکه ادوبی پایگاه کاربران نصبشده و بستر اختصاصی خود را به عاملهای پولی تبدیل کند، جذب کنند. ارزشگذاری بازار حاکی از آن است که بازار از هماکنون احتمال بالایی را برای این نتیجه نامطلوب متصور است. عملکرد سهماهه سوم نیازی به اثبات برتری مطلق ندارد، اما باید نشان دهد که تجاریسازی هوش مصنوعی سریعتر از کاهش ارگانیک ARR (درآمد تکرارشونده سالانه) در حال رشد و مقیاسپذیری است.
۵. ریسکهای کلیدی
-
همنوعخواری مدل فریمیوم. اگر کاربران نسخههای رایگان فایرفلای، اکسپرس یا آکروبات رشد کنند در حالی که ARR بدون احتساب Semrush به زیر ۱۰٪ کاهش یابد، هزینههای جذب کاربر و مخارج استنتاج پیش از درآمدزایی افزایش خواهند یافت. در این حالت، رشد درآمد و حاشیه سود ناخالص همزمان تضعیف میشوند که این امر ضریب ارزشگذاری ساختاری پایینتری را تایید میکند.
-
جایگزینی جریانهای کاری حرفهای. اگر فیگما، کانوا یا ابزارهای بومی هوش مصنوعی کار خود را از ایدهپردازی به ویدیو، تصویرسازی، صفحهآرایی و حاکمیت در سطح تولید گسترش دهند، رشد تعداد کاربران و قیمتگذاری کریتیو کلاد (Creative Cloud) ممکن است کند شود. کاهش رشد اشتراک متخصصان خلاقیت و بازاریابی به زیر ۱۰٪، یک محرک اولیه خواهد بود.
-
فشار هزینههای هوش مصنوعی. هزینههای میزبانی اشتراک و مراکز داده در حال حاضر شامل هزینههای استنتاج (Inference) هستند. حاشیه سود ناخالص GAAP زیر ۸۸٪ بدون شتاب گرفتن ARR (درآمد تکرارشونده سالانه) پولی هوش مصنوعی، نشان میدهد که صرفه اقتصادی استفاده در حال بدتر شدن است و این امر تبدیل FCF (جریان نقدی آزاد) را کاهش خواهد داد.
-
ریسک اجرا و تملک سازمانی. سمراش (Semrush) ۱.۱۸ میلیارد دلار سرقفلی و ARR قابلتوجهی اضافه کرد، در حالی که توپاز لبز (Topaz Labs) وظیفه ادغام دیگری را به همراه دارد. اگر رشد GenStudio به زیر ۲۰٪ سقوط کند، رشد RPO به زیر ۱۰٪ کاهش یابد، یا فروش مکمل (Cross-selling) شکست بخورد، سرمایه تملک بازدهی مناسبی نخواهد داشت.
-
انتقال رهبری. همپوشانی دورههای انتقالی در سمتهای مدیرعامل، مدیر مالی و برنامهریزی استراتژیک وجود دارد. اگر ارائه رهنمودهای سال مالی ۲۰۲۷ به تأخیر بیفتد، تجدید ساختارها باعث اختلال در فروش شود، یا مدیرعامل جدید رشد را از طریق قیمتگذاری پایینتر و هزینههای بالاتر در اولویت قرار دهد، حاشیه سود و اعتماد در کوتاهمدت ممکن است علیرغم ثبات موقعیت تجاری کاهش یابد.
-
ریسک تخصیص سرمایه. ادوبی در نیمه نخست سال، ۴.۵۹ میلیارد دلار از سهام خود را بازخرید کرد و در عین حال به سمت بدهی خالص اندکی حرکت کرد. بازخرید سهام در مضارب پایین تنها در صورتی ارزش ایجاد میکند که درآمدها پایدار باشند؛ رشد ارگانیک کمتر از ارقام تکرقمی بالا، بازخریدهای بعدی با تأمین مالی از طریق بدهی را کمجذابتر میکند.
-
وابستگی به پلتفرم، مقررات و مالکیت معنوی. توزیع از طریق مدل، مرورگر، فروشگاه اپلیکیشن و پلتفرمهای همکاری، دسترسی را گسترش میدهد اما ریسک دروازهبانی را نیز ایجاد میکند. قوانین مربوط به حق نشر، دادههای آموزشی، حریم خصوصی یا خروجیهای هوش مصنوعی میتوانند هزینههای انطباق را افزایش داده یا ویژگیهای محصول را محدود کنند که این امر به پذیرش کندتر و حاشیه سود پایینتر منجر میشود.
۶. چکلیست نظارت
-
درآمد سه ماهه سوم: فراتر از ۶.۷۲ میلیارد دلار آمریکا این دیدگاه را تقویت میکند؛ کمتر از ۶.۶۷ میلیارد دلار آمریکا آن را تضعیف میکند زیرا شرکت پس از ادغام Semrush این محدوده را تعیین کرده است.
-
رشد ارگانیک ARR: حداقل ۱۰٪ پس از حذف ARR اکتسابی، از فرضیه فرانشیز پشتیبانی میکند؛ زیر ۱۰٪ مهمترین سیگنال منفی است.
-
شاخص AI-first ARR و Firefly ARR: پیشرفت متوالی و قابلتوجه به ترتیب از بالای ۵۰۰ میلیون دلار آمریکا و نزدیک به ۳۰۰ میلیون دلار آمریکا، نشاندهنده تبدیل به کاربر پولی است؛ افشای اطلاعات صرفاً بر اساس میزان استفاده کافی نخواهد بود.
-
رشد اشتراک متخصصان خلاقیت و بازاریابی: ۱۰٪ یا بهتر نشان میدهد که تقاضای حرفهای همچنان پایدار است؛ یک نرخ تکرقمی فرضیه جایگزینی را تقویت میکند.
-
رشد اشتراک متخصصان کسبوکار و مصرفکنندگان: ۱۴٪ یا بهتر نشان میدهد که Acrobat و Express همچنان به عنوان موتور دوم عمل میکنند؛ کاهش سرعت به زیر ۱۲٪ استراتژی فریمیوم (Freemium) را زیر سوال میبرد.
-
حاشیه سود ناخالص GAAP و حاشیه سود عملیاتی non-GAAP: حداقل ۸۸٪ و نزدیک به ۴۴٪، به ترتیب، نشان میدهند که هزینههای هوش مصنوعی تحت کنترل باقی مانده است. عدم دستیابی به این اهداف بدون ARR سریعتر، این دیدگاه را تضعیف خواهد کرد.
-
چارچوب سال مالی ۲۰۲۶ و سال مالی ۲۰۲۷: حفظ یا افزایش درآمد سال مالی ۲۰۲۶ به میزان ۲۶.۵۰–۲۶.۶۰ میلیارد دلار، رشد کل ARR پایانی ادوبی به میزان ۱۰.۲٪، و EPS غیر GAAP به میزان ۲۴.۳۵–۲۴.۴۵ دلار؛ شفافسازی در این مورد که آیا سال مالی ۲۰۲۷ میتواند تحت مدیریت مدیرعامل جدید، رشد ارگانیک دو رقمی ARR را حفظ کند یا خیر.
-
شتاب رقبا: نظارت بر NDR فیگما به میزان ۱۳۶٪، MAU کنوا به میزان ۲۶۰ میلیون، رشد با نرخ ارز ثابت اتودسک به میزان ۱۴٪، رشد cRPO سلزفورس به میزان ۱۴٪، و رشد با نرخ ارز ثابت هاباسپات به میزان ۱۷٪. شتاب گرفتن این همتایان در کنار کند شدن روند رشد ادوبی، نشاندهنده از دست رفتن سهم بازار خواهد بود.
۷. منابع